Многие трейдеры сталкивались с подобной ситуацией. Они часто придерживаются своих критериев входа, но испытывают трудности с сопровождением сделок. Даже при корректных торговых сетапах эмоциональное принятие решений, например, панический выход до того, как сделки достигнут уровней тейк-профита или стоп-лосса, - может привести к снижению кривой эквити. Как трейдеры могут преодолеть эту проблему и улучшить свои результаты? В данной статье мы рассмотрим эти вопросы, исследуя случайные винрейты (доля прибыльных сделок) и демонстрируя с помощью моделирования по методу Монте-Карло, как трейдеры могут совершенствовать свои стратегии, фиксируя прибыль на разумных уровнях до достижения первоначальной цели.
В статье заданные вручную предположения об издержках в разметке методом тройного барьера заменяются измеренными данными. Скрипт MQL5 собирает у брокера распределение спреда, ставки свопа и свойства символа, а модель Python преобразует эти данные в min_ret, откалиброванный с учётом условий брокера, который можно передать в get_events(). После этого метки учитывают фактические издержки полного цикла сделки для выбранного инструмента и периода удержания позиции.
В этой части рассматривается, как разработать динамический мультивалютный советник, способный адаптироваться к режимам скальпинга и свинг-трейдинга. В ней рассматриваются структурные и алгоритмические различия в генерации сигналов, исполнении сделок и управлении рисками, благодаря которым советник может гибко переключаться между стратегиями в зависимости от рыночного поведения и входных параметров.
Многим трейдерам сложно распознавать настоящие развороты. В этой статье представлен советник, который объединяет RVGI, CCI (±100) и трендовый фильтр SMA, формируя единый четкий сигнал разворота. Советник включает панель на графике, настраиваемые алерты и полный исходный файл, готовый к немедленной загрузке и тестированию.
В статье продолжена адаптация фреймворка UncAD для задач алгоритмического трейдинга. Реализованы объект распределения рыночных состояний и энкодер неопределённости, формирующий совместное представление состояния рынка и степени доверия к нему. Предложенная архитектура позволяет модели учитывать не только структуру рыночного режима, но и устойчивость собственной интерпретации, что особенно важно в условиях нестационарности финансовых рынков.
Упростите графики MetaTrader 5 с помощью советника Multi Indicator Handler. Этот интерактивный инструмент объединяет индикаторы тренда, моментума и волатильности в единую панель, работающую в реальном времени. Мгновенно переключайтесь между профилями, чтобы сосредоточиться на нужном вам типе анализа. Одним кликом скрывайте и показывайте элементы панели и сохраняйте фокус на движении цены. Читайте дальше, чтобы шаг за шагом узнать, как самостоятельно создать и настроить этот инструмент на MQL5.
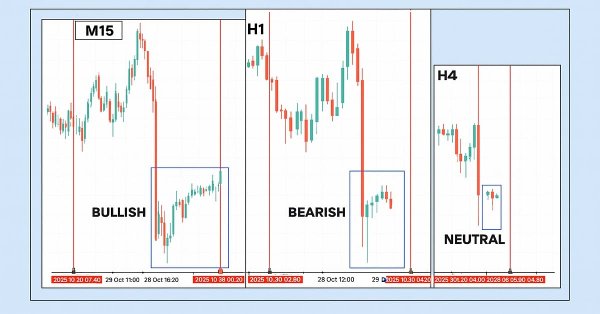
В этой статье представлен инструмент "Multi-Timeframe Harmony Index" – продвинутый советник для MetaTrader 5, который рассчитывает взвешенное смещение рынка по нескольким таймфреймам, сглаживает значения с помощью EMA и выводит результат на аккуратной панели на графике. Он поддерживает настраиваемые алерты и автоматически наносит сигналы покупки и продажи на график, когда значение смещения пересекает значимые пороги. Подходит трейдерам, которые используют анализ нескольких таймфреймов, чтобы соотносить точки входа с общей структурой рынка.
Глобальные рыночные сессии задают ритм торгового дня, и понимание того, как они пересекаются, важно для выбора моментов входа и выхода. В этой статье мы создадим интерактивного советника для визуализации торговых сессий, который наглядно показывает часы работы мировых рынков прямо на графике. Советник автоматически строит цветные прямоугольники для сессий Азии, Токио, Лондона и Нью-Йорка, обновляя их в реальном времени по мере открытия и закрытия каждой сессии. В нем есть кнопки-переключатели на графике, динамическая информационная панель и бегущая строка с сообщениями о текущем состоянии и пробоях. Протестированный на разных брокерах, этот советник сочетает точность и удобную визуальную подачу, помогая видеть переходы волатильности, выявлять пробои между сессиями и сохранять визуальную связь с динамикой мирового рынка.
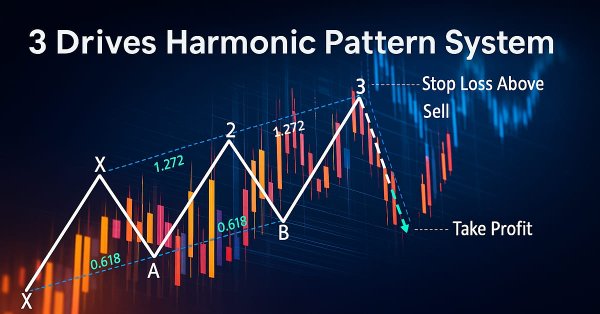
В этой статье мы разрабатываем систему распознавания гармонических паттернов "3 Drives" на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "3 Drives" с использованием точек разворота и уровней Фибоначчи, открывая сделки с пользовательскими уровнями входа, стоп-лосса и тейк-профита в соответствии с вариантами, выбранными пользователем. Мы также повысим наглядность и информативность системы для трейдера с помощью графических объектов на графике.
Классификаторы на основе деревьев обычно избыточно уверены: истинные доли выигрышей около 0,55 отображаются как 0,65–0,80 и завышают размеры позиций и доли Келли. В этой статье представлены afml.calibration и CalibratorCV, которые генерируют OOF-прогнозы (out-of-fold, прогнозы для наблюдений вне обучающей части своего фолда) через PurgedKFold и обучают изотоническую регрессию или масштабирование Платта. Мы определяем оценку Брайера, ECE и MCE, а также показываем диагностику, которая прослеживает некалиброванность до размеров позиций, реализованного прибыли и убытка (P&L, profit and loss) и распределений коэффициента Шарпа по путям CPCV, что помогает обосновать торговлю без утечек и с корректно рассчитанным размером позиции.
В этой статье мы продемонстрировали, как можно преобразовать увлекательную математическую концепцию Butterfly Curve («кривая-бабочка») в практичный торговый инструмент. Мы разработали индикатор Butterfly Oscillator и создали на его основе базовую торговую стратегию. Эта стратегия эффективно сочетает уникальные циклические сигналы осциллятора с традиционным подтверждением тренда на основе скользящих средних, формируя системный подход к выявлению потенциальных точек входа на рынок.
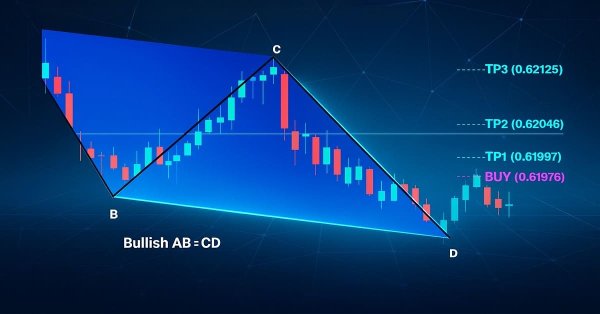
В этой статье мы разрабатываем советник распознавания паттернов AB=CD на языке MQL5, который определяет бычьи и медвежьи гармонические паттерны AB=CD с использованием точек разворота и уровней Фибоначчи, открывая сделки с точными уровнями входа, стоп-лосса и тейк-профита. Мы также улучшим визуальное представление паттерна с помощью графических объектов.
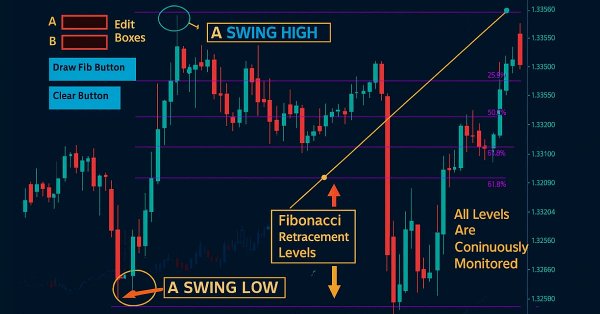
Инструменты Фибоначчи – одни из наиболее популярных инструментов технического анализа. В этой статье мы создадим советник Interactive Fibonacci EA, который строит уровни коррекции и расширения, динамически реагирующие на движение цены, выдает алерты в реальном времени, аккуратно оформляет линии и показывает бегущую строку в стиле новостной ленты. Еще одно важное преимущество этого советника – гибкость: вы можете вручную ввести на графике значения максимума (A) и минимума (B) движения, что дает точный контроль над анализируемым рыночным диапазоном.
Сигнал размера позиции из Части 10 скорректирован с учётом перекрытия активных меток, но не учитывает соотношение выигрыша и проигрыша, не реагирует на жёсткий бюджет просадки и не валидируется по комбинаторным путям. В этой статье рассматриваются три дополнения: двухэтапная архитектура, в которой множитель выплат Келли применяется поверх get_signal, сохраняя коррекцию перекрытия активных меток и добавляя асимметрию выигрыша/проигрыша; слой интеграции с проп-фирмой, который непрерывно калибрует параметр сигмоиды w по оставшемуся бюджету просадки в правилах FundedNext Stellar 2-Step; и фреймворк CPCV-бэктестирования, который моделирует заново инициализированное состояние счёта по всем путям φ[N, k], формируя распределение коэффициента Шарпа и выполняя аудит PBO.
Описывается практическое применение DirectX 11 и встроенных средств MQL5 для создания 3D-визуализаций и интерактивных интерфейсов в MetaTrader 5. В центре внимания — когнитивная эффективность: как объемные графики и управляемые сцены помогают понять данные оптимизации, кластеры ликвидности и многомерные торговые сценарии. Последовательно разбираются основы DX-конвейера, работа с шейдерами, привязка событий мыши и клавиатуры, а также объективные технологические ограничения. Материал адресован MQL5-разработчикам и алготрейдерам, готовым превратить метрики стратегий в понятные аналитические 3D-ландшафты, где визуальный слой работает на ускорение принятия решений.
Статья предлагает перенос принципов риск-ориентированного фреймворка UncAD в алгоритмический трейдинг и обосновывает сходство задач навигации и управления капиталом при неполной информации. Мы строим на MQL5/OpenCL карту плотности рыночных состояний, которая компактно кодирует историческую структуру. Это позволяет выявлять зоны поддержки/сопротивления и области низкой плотности для более устойчивого выбора действий.
Фиксированные доли и сырые вероятности неверно распределяют риск при перекрывающихся метках и провоцируют чрезмерную торговлю. В статье представлены четыре метода определения размера позиции, совместимые с AFML: вероятностный (z-score → CDF, усреднение активных сигналов, дискретизация), на основе прогнозной цены (sigmoid/power с калибровкой w и лимитной ценой), бюджетно-ограниченный (только направление) и резервный (mixture-CDF через EF3M). На выходе получается знаковый, ограниченный ряд позиций с описанными условиями применения.
В статье описывается полный конвейер, использующий анализ данных для поиска низкочастотных торговых возможностей Lead/Lag. Пошагово строится анализатор Lead/Lag на основе кросс-корреляции, с особым вниманием к самым распространенным ошибкам, которые новички чаще всего допускают при разработке запросов для анализа межактивной диффузии информации. После скрининга десятков коинтегрированных и коррелированных пар выбирается торговая пара-кандидат, оценивается её торговая реализуемость в чистом SQL-бэктесте. После того как пара проходит отбор, стратегия тестируется в MetaTester для оптимизации параметров. Советник с соответствующими настройками бэктеста и входными параметрами оптимизации предоставляется вместе со скриптами Python и SQL.
В этой статье бэкенд оптимизации гиперпараметров Optuna (HPO) интегрируется в единый ModelDevelopmentPipeline. Добавлены совместная настройка гиперпараметров модели и схем весов выборки, раннее отсечение с Hyperband и отказоустойчивое SQLite-хранилище исследований. Пайплайн автоматически определяет первичные и вторичные модели, добавляет перед моделью обученный препроцессор удаления столбцов, обеспечивающий безопасный инференс, поддерживает последовательный бутстрэппинг, формирует отчет Optuna и интегрируется с bid/ask-пайплайном и LearnedStrategy. Читатели получают более быстрые, возобновляемые запуски и развертываемые самодостаточные модели.
В этой статье мы разрабатываем систему распознавания гармонических паттернов "Гартли" (Gartley) на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Гартли" с использованием точек разворота и уровней Фибоначчи, запуская сделки с точными уровнями входа, стоп-лосса и тейк-профита. Мы также улучшим визуальное представление паттерна с помощью графических объектов — треугольников, линий тренда и меток, которые чётко отображают структуру паттерна XABCD.
GridSearchCV и RandomizedSearchCV имеют фундаментальное ограничение в финансовом ML: каждое испытание независимо, поэтому качество поиска не улучшается с ростом вычислительного бюджета. В этой статье Optuna — с использованием Tree-structured Parzen Estimator — интегрируется с кросс-валидацией PurgedKFold, ранней остановкой HyperbandPruner и соглашением о двух типах весов, которое разделяет веса обучения и веса оценки. В результате получается система из пяти компонентов: целевая функция с отсечением на уровне фолдов, слой преобразования/подстановки параметров, совместно оптимизирующий схему взвешивания и гиперпараметры модели, финансово откалиброванное отсечение, возобновляемый оркестратор на базе SQLite и конвертер в формат scikit-learn cv_results_. В статье также проводится четкое разграничение — на основе Тимоти Мастерса — между статистическими целями, где направленный поиск полезен, и финансовыми целями, где он вреден.
В этой статье мы рассмотрим мощный инструмент на MQL5, который позволяет тестировать любой ценовой уровень одним кликом. Просто введите нужный уровень и нажмите Analyze – советник мгновенно сканирует исторические данные, выделяет на графике все касания и пробои и выводит статистику в аккуратной информационной панели. Вы увидите, как часто цена отрабатывала этот уровень или пробивала его, а также выступал ли уровень чаще как поддержка или как сопротивление. Читайте дальше, чтобы подробнее ознакомиться с процедурой.
В статье рассматривается алгоритм оптимизации Архимеда — метаэвристика, в которой агент представлен физическим объектом с плотностью, объёмом и ускорением, а сам поиск переосмыслен как стремление погружённых в жидкость тел к равновесию. Баланс между разведкой и эксплуатацией здесь не задаётся внешним расписанием, а вытекает из физики затихающей турбулентности. Реализуем алгоритм на MQL5, прогоняем на стандартном стенде и разбираем, где такая идея работает.
В этой статье представлен инструмент для MetaTrader 5, сигнализирующий о пересечениях VWMA, который помогает трейдерам выявлять потенциальные бычьи и медвежьи развороты, сочетая анализ движения цены и торгового объема. Советник генерирует четкие сигналы на покупку и продажу прямо на графике, оснащен информативной панелью и позволяет гибко настраивать входные параметры, что делает его практичным дополнением к торговой стратегии.
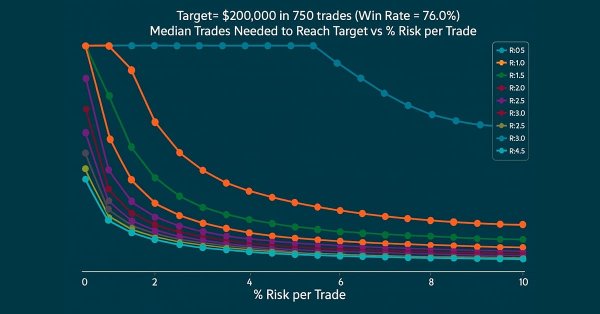
Конечной целью каждого трейдера является прибыльность, именно поэтому многие устанавливают конкретные цели по прибыли, которых необходимо достичь в течение определенного периода торговли. В этой статье мы будем использовать моделирование методом Монте-Карло, чтобы определить оптимальный процент риска на сделку, необходимый для достижения торговых целей. Полученные результаты помогут трейдерам оценить, являются ли их целевые показатели прибыли реалистичными или чрезмерно амбициозными. Наконец, мы обсудим, какие параметры можно скорректировать, чтобы установить реалистичный уровень риска на сделку, соответствующий торговым целям.
В статье описывается практический конвейер данных для количественного анализа на базе хранилища Parquet, секционирования по схеме Hive и DuckDB. Подробно рассматривается перенос выбранных таблиц SQLite в Parquet, структурирование рыночных данных по источнику, символу, таймфрейму и дате, а также запросы к ним с помощью оконных функций SQL. Пример Golden Cross иллюстрирует оценку будущей доходности по нескольким символам. Прилагаемые скрипты Python отвечают за загрузку данных, преобразование и выполнение.
В статье завершается адаптация фреймворка GDformer для прикладных задач трейдинга. Реализована архитектура анализа рыночного состояния, объединяющая механизмы глобального сопоставления паттернов GDformer и контекстный анализ ReGEN-TAD. Рассмотрены организация вычислительных магистралей, распределение градиентов в многопоточной модели и интеграция компонентов в единую систему. Практическое тестирование на данных EURUSD показало устойчивую работу модели, положительную доходность и способность учитывать контекст формирования рыночных сигналов.
Это советник на основе высоких таймфреймов, который проводит долгосрочный анализ, принимает торговые решения и совершает сделки на базе анализа высоких таймфреймов W1, D1 и MN. В статье подробно рассматривается советник, специально разработанный для трейдеров, использующих долгосрочную торговлю и достаточно терпеливых, чтобы выдерживать волатильность младших таймфреймов и удерживать при этом свои позиции, не меняя слишком часто направление торговли, пока не достигнут целевых уровней фиксации прибыли.
В этой статье представлен совместимый с MetaTrader 5 рабочий процесс бэктестинга, масштабируемый на разные символы и таймфреймы. Мы используем HistoryManager для параллельного сбора данных, синхронизации баров и тиков со всех таймфреймов и запуска изолированных по символам обработчиков OnTick в потоках. Вы узнаете, как режимы моделирования влияют на скорость и точность, когда стоит полагаться на данные терминала, как уменьшить операции ввода-вывода с помощью событийных обновлений и как собрать полноценного мультивалютного торгового робота.
В этой статье мы разработаем систему распознавания гармонических паттернов "Летучая мышь" на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Летучая мышь" с использованием пивотных точек и коэффициентов Фибоначчи, запускает сделки с точными уровнями входа, стоп-лосса и тейк-профита. Система также визуализирует паттерны с помощью графических объектов.
Трейдеры-люди уже давно работали на финансовых рынках до появления компьютеров, разработав практические правила, которыми они руководствовались при принятии решений. В этой статье мы вновь рассмотрим хорошо известную стратегию пробоя, чтобы проверить, может ли такая рыночная логика, усвоенная на опыте, конкурировать с систематическими методами. Наши результаты показывают, что, хотя первоначальная стратегия обеспечивала высокую точность, она страдала от нестабильности и слабого контроля рисков. Совершенствуя этот подход, мы продемонстрируем, как инсайты дискреционных трейдеров можно адаптировать в более надежные алгоритмические торговые стратегии.
В этой увлекательной статье мы создадим своего первого торгового робота в симуляторе и запустим тестирование стратегии, напоминающее работу тестера стратегий MetaTrader 5, а затем сравним результат, полученный в пользовательской симуляции, с результатом в нашем любимом терминале.
В этой статье мы представляем способы обработки торговых операций в стиле Python–MetaTrader 5, таких как открытие, закрытие и изменение ордеров в симуляторе. Чтобы симуляция вела себя как MetaTrader 5, реализован строгий уровень проверки торговых запросов, учитывающий торговые параметры символа и типичные брокерские ограничения.
Статья продолжает серию об AI Hedge Fund и снимает три ограничения v4: репутации аналитиков теперь персистентны в SQLite, EA выведен из критического пути исполнения, а сигналы совета пятнадцати рассылаются на несколько брокеров через TradeMux REST API. Логика совета и риск-менеджмента не менялась: Python получает данные через MetaTrader 5 SDK и исполняет ордера напрямую. Результат — устойчивость к перезапускам и масштабирование на несколько терминалов.
В этой статье мы разрабатываем систему распознавания гармонических паттернов "Краб" на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Краб" с использованием точек разворота и уровней Фибоначчи, запуская сделки с точными уровнями входа, стоп-лосса и тейк-профита. Мы добавляем визуальное представление с помощью графических объектов, таких как треугольники и линии тренда, для отображения структуры паттерна XABCD и торговых уровней.
Представлена реализация основного модуля GDformer — Global Dictionary-based Cross-Attention — для анализа финансовых временных рядов в среде MQL5/OpenCL. Описаны глобальный словарь паттернов, многоголовое кросс-внимание, ветка сходства с обучаемыми прототипами и разреженный SoftMax без повторной нормализации. Показано, как получать устойчивое контекстное представление рыночного состояния для последующего использования в торговой инфраструктуре.
Мы продолжаем нашу новую серию о рыночном позиционировании, в которой изучаем отдельные активы с конкретными направлениями сделок на управляемых тестовых окнах. Мы начали её с рассмотрения акций Nvidia Corp в предыдущей статье, где разобрали 5 сигнальных паттернов, основанных на взаимодополняющем сочетании осцилляторов RSI и DeMarker. В этой статье мы рассмотрим оставшиеся 5 паттернов, а также мультипаттерн-варианты — от произвольных комбинаций всех десяти сигналов до более узкоспециализированных сочетаний.
В данной статье мы разрабатываем систему усреднения на основе пин-баров на языке MQL5, которая обнаруживает паттерны пин-баров для открытия сделок и использует стратегию усреднения для управления несколькими позициями, дополненную трейлинг-стопами и переводом в безубыток. Мы объединяем настраиваемые параметры с дашбордом для мониторинга позиций и прибыли в реальном времени.
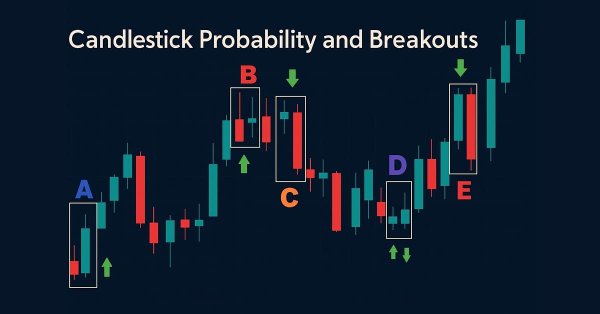
Улучшите рыночный анализ с помощью советника Candlestick Probability на MQL5 – компактного инструмента, который преобразует исходные ценовые бары в вероятностную аналитику в реальном времени по конкретному инструменту. Он классифицирует пин-бары, паттерны поглощения и доджи на закрытии бара, использует фильтрацию с учетом волатильности по ATR и при необходимости подтверждение пробоя. Советник рассчитывает простые и взвешенные по объему проценты отработки, помогая понять, каков типичный исход каждого паттерна на конкретных символах и таймфреймах. Маркеры на графике, компактная информационная панель и интерактивные переключатели позволяют быстро проверять результаты и сосредоточиться на нужном. Экспортируйте подробные CSV-логи для последующего анализа вне терминала. Используйте советник, чтобы строить вероятностные профили, оптимизировать стратегии и превращать распознавание паттернов в измеримое преимущество.
В мире, где важны скорость и точность, инструменты анализа должны быть столь же умными, как и рынки, на которых мы торгуем. В этой статье представлен советник с кнопочной логикой – интерактивная система, которая мгновенно преобразует исходные ценовые данные в значимые статистические уровни. Одним кликом мыши он вычисляет и отображает среднее, отклонение, процентили и другие показатели, превращая продвинутую аналитику в понятные сигналы на графике. Он выделяет зоны, где цена с наибольшей вероятностью отскочит, откатится или пробьет уровень, что делает анализ и быстрее, и практичнее.