В этой статье мы разработаем систему анализа пробоев на Лондонской сессии, которая будет определять пробои диапазона перед открытием сессии и выставлять отложенные ордера с настройкой типа сделок и параметров риска. Мы реализуем в системе трейлинг-стоп, соотношение риска и прибыли, контроль максимальной просадки, а также панель управления для мониторинга в режиме реального времени.
В этой статье мы разрабатываем ценовую панель на основе холста (canvas) в MQL5 с использованием класса CCanvas для создания интерактивных панелей для визуализации последних графиков цен и статистики счетов с поддержкой фоновых изображений, эффектов тумана и градиентной заливки. Система включает в себя функции перетаскивания и изменения размера с помощью обработки событий мыши, переключение тем оформления между темным и светлым режимами с динамической настройкой цветов, а также элементы управления сворачиванием/разворачиванием для эффективного управления пространством графика.
N-BEATS — это революционная модель глубокого обучения, разработанная для прогнозирования временных рядов. Она была выпущена в попытке превзойти возможности классических моделей прогнозирования временных рядов, таких как ARIMA, PROPHET, VAR и др. Познакомимся с данной моделью и посмотрим на возможности ее применения для прогнозирования фондового рынка.
Модуль schedule в Python предоставляет простой способ планирования повторяющихся задач. Хотя в MQL5 отсутствует встроенный аналог, в этой статье мы реализуем аналогичную библиотеку, чтобы упростить настройку событий по расписанию в MetaTrader 5.
В статье представлена интеграция ранее реализованных компонентов фреймворка ADS в прикладную торговую модель и их проверка на исторических данных. Показано, как построение объекта верхнего уровня позволяет встроить сложную архитектуру в существующие решения, сохранив управляемость и прозрачность модели. Проведенное тестирование раскрывает как потенциал подхода в генерации прибыли, так и его ограничения, формируя основу для дальнейшей оптимизации риск-менеджмента и повышения устойчивости системы.
Мы строим и реализуем в MQL5 алгоритм Flock by Leader: суброи формируются по метрике ARF, лидер определяется по лучшему личному рекорду, а не по положению центроида. Приводим формулы обновления для ролей роя и механизм separation. Класс C_AO_FBL совместим с тестовым стендом и проверен на функциях Hilly, Forest и Megacity в размерностях 10–1000 координат, что упрощает воспроизведение и сравнение.
Статья описывает переход от дебатов четырёх голосов к Council of 15: десять аналитиков, четыре независимых риск-менеджера и Председатель с жёстким регламентом голосования. Разобраны роли участников, трёхфазная архитектура и параллельное исполнение полного цикла за 10–15 секунд. Показаны журнал работы, правила риск-гейта и обратная совместимость, чтобы вы быстро подключили систему к советнику.
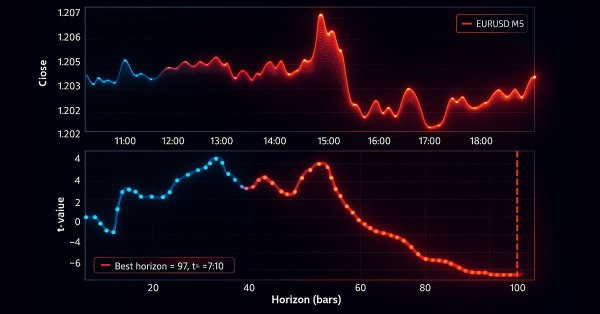
Мы создали надежный конвейер разработки признаков на основе тиковых баров, чтобы исключить утечку данных, и решили критическую проблему разметки с помощью метода тройных барьеров и мета-разметки. В этой части рассматривается продвинутая техника разметки — сканирование тренда — для адаптивных горизонтов. После изложения теории будет показан пример использования меток сканирования тренда в сочетании с мета-разметкой для улучшения классической стратегии на основе пересечения скользящих средних.
Инструмент Awesome Oscillator от Билла Уильямса и канал конвертов (Envelopes Channel) — это сочетание, которое можно использовать взаимодополняющим образом в составе советника MQL5. Мы используем Awesome Oscillator за его способность выявлять тренды, а канал конвертов используется для определения уровней поддержки/сопротивления. Как обычно, мы используем Мастер MQL5 для построения паттернов и тестирования потенциала, который может иметь эта пара индикаторов.
В статье разрабатывается класс для управления частичным закрытием позиций в MQL5 с последующей интеграцией в советника Order Blocks. Кроме того, представлены результаты тестирования, сравнивающие стратегию с использованием частичных закрытий и без них, а также анализ того, при каких условиях их использование может обеспечивать и максимизировать прибыль. В заключение делается вывод, что в торговых стратегиях, особенно ориентированных на более широкие ценовые движения, использование частичных закрытий может быть довольно выгодным.
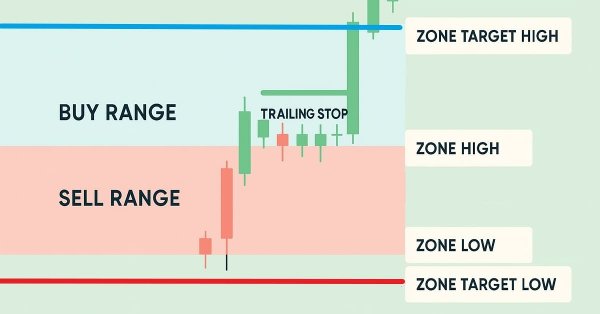
В этой статье мы усовершенствуем нашу систему зонального восстановления (Zone Recovery System), внедрив трейлинг-стопы и возможности торговли несколькими корзинами. Мы исследуем, как усовершенствованная архитектура использует динамические трейлинг-стопы для фиксации прибыли и систему управления корзинами для эффективной обработки множества торговых сигналов. В ходе реализации и тестирования на истории мы продемонстрируем более надежную торговую систему, приспособленную к адаптивным рыночным условиям.
Статья описывает архитектуру мультиагентной торговой системы на базе языковой модели grok-4-fast, где вместо одного системного промпта работают четыре независимых аналитика с принципиально разными ролями: бык, медведь, риск-менеджер и арбитр. Три аналитика запускаются параллельно через ThreadPoolExecutor и за 3–5 секунд формируют аргументированные позиции по одним и тем же рыночным данным, после чего детерминированный судья выносит финальный вердикт по жёстким правилам.
Статья продолжает адаптацию фреймворка ADS под задачи трейдинга. Рассматривается отказ от PSRG и интеграцию его функций в PCRG, где адаптация выполняется в пространстве запросов. Применен порядок вычислений, аналогичный STCA, для линейного масштабирования по длине истории. Представлены OpenCL‑кернелы ConcatVecMatrix/Grad и класс CNeuronPCGR, что упрощает архитектуру и уменьшает вычислительную нагрузку при анализе длинных временных рядов.
Самоконтролируемое обучение (Self-supervised learning) - это мощная парадигма статистического обучения, которая заключается в поиске обучающих сигналов, генерируемых в результате самих наблюдений. Такой подход превращает сложные задачи обучения без наблюдения в более привычные задачи обучения под наблюдением. Эта технология не нашла применения для достижения нашей цели как сообщества алгоритмических трейдеров. Таким образом, наше обсуждение направлено на то, чтобы предоставить читателю доступный мостик к открытой исследовательской области самоконтролируемого обучения, и предлагает практические виды применения, которые позволяют создавать стабильные и надежные статистические модели финансовых рынков без переобучения небольшими наборами данных.
В продолжение нашей предыдущей статьи, где мы представили пару индикаторов Ишимоку и ADX, рассмотрим, как эту пару можно улучшить с помощью обучения с учителем. Ишимоку и ADX представляют собой взаимодополняющую пару уровней поддержки/сопротивления и тренда. Наш подход обучения с учителем использует нейронную сеть, которая задействует ядро глубокого спектрального смешения (Deep Spectral Mixture Kernel) для точной настройки прогнозов этой пары индикаторов. Как обычно, это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для сборки советника.
Статья знакомит читателя с фреймворком ADS, который предлагает методы адаптивного анализа рыночных данных с учетом цели и текущего состояния рынка. Рассмотрена реализация модуля генерации адаптивных весов, закладывающего параллельную работу независимых экспертов для разных сценариев. Такой подход позволяет выделять ключевые признаки и управлять поведением модели, создавая основу для персонализированных и контекстно-зависимых торговых решений.
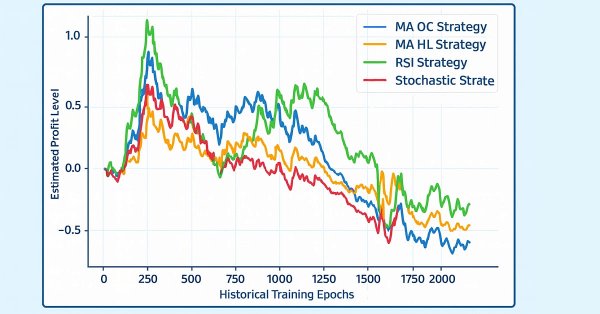
В этой статье показано, как настроить модель "черного ящика" для автоматического выявления сильных торговых стратегий, используя подход, основанный на данных. Используя взаимную информацию для определения приоритетов наиболее удобных для изучения сигналов, мы можем создавать более интеллектуальные и адаптивные модели, превосходящие традиционные методы. Читатели также научатся избегать распространенные подводные камни, такие как чрезмерное доверие к показателям поверхностного уровня, а вместо этого разрабатывать стратегии, основанные на значимой статистической информации.
Индикатор Ишимоку (Ichimoku-Kinko-Hyo) и осциллятор ADX-Wilder — это взаимодополняющая пара, которую можно использовать в составе MQL5-советника. Индикатор Ишимоку многогранен, однако в данной статье мы будем использовать его в первую очередь для определения уровней поддержки и сопротивления. Мы также применим ADX для определения тренда. Как обычно, мы используем Мастер MQL5 для построения паттернов и тестирования потенциала, который может иметь эта пара индикаторов.
В этой статье показано, как автоматически определять потенциально прибыльные торговые стратегии с помощью MetaTrader 5. Решения "белого ящика", основанные на неконтролируемой матричной факторизации, быстрее настраиваются, лучше поддаются интерпретации и предоставляют четкие рекомендации относительно того, какие стратегии следует сохранить. Решения "черного ящика", хотя и требуют больше времени, лучше подходят для сложных рыночных условий, которые подходы "белого ящика" могут не учитывать. Присоединяйтесь к нашему обсуждению того, как наши торговые стратегии могут помочь нам тщательно подбирать прибыльные стратегии при любых обстоятельствах.
В статье рассматривается практическая реализация архитектуры STCA с интеграцией механизмов OneTrans для совместной обработки временных рядов и контекстных признаков рынка. Описаны особенности построения модели, алгоритмы прямого прохода и накопления исторического состояния. Отдельное внимание уделено процессу обучения и результатам тестирования на реальных данных, демонстрирующим поведение модели в рыночных условиях.
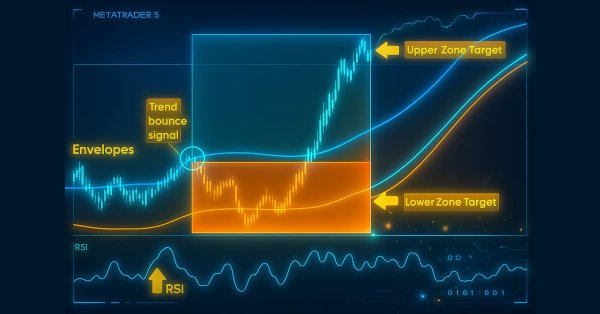
Мы разработаем систему зонального восстановления (Zone Recovery System), интегрированную со стратегией трендовой торговли на основе конвертов (Envelopes trend-trading strategy) на MQL5. Также мы опишем архитектуру использования индикаторов RSI и конвертов для инициирования сделок и управления зональным восстановлением с целью минимизации потерь. На практике и в ходе тестирования мы продемонстрируем, как создать эффективную автоматизированную торговую систему для динамичных рынков.
В этом материале мы познакомимся с тем, как модели векторной авторегрессии (VAR) могут прогнозировать временные ряды значений OHLC (цены открытия, максимум, минимум и цена закрытия) на форексе Поговорим о том, как реализовать VAR-модели, обучать их и строить прогнозы в MetaTrader 5 в реальном времени, чтобы анализировать взаимозависимые движения валютных курсов для получения лучших результатов в трейдинге.
В продолжение нашей предыдущей статьи о паре индикаторов MACD и OBV, мы рассмотрим, как эту пару можно улучшить с помощью машинного обучения. MACD и OBV — это взаимодополняющая пара, отражающая тренд и объем. Наш подход к машинному обучению использует сверточную нейронную сеть (convolution neural network, CNN), которая задействует экспоненциальное ядро (Exponential kernel) для определения размеров своих ядер и каналов при настройке прогнозов этой пары индикаторов. Как обычно, это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для создания советника.
В данной статье мы разрабатываем систему отслеживания стратегий на языке MQL5, которая обнаруживает сигналы пересечения скользящих средних, отфильтрованные долгосрочной скользящей средней, моделирует или исполняет сделки с настраиваемыми уровнями TP и SL в пунктах, а также отслеживает результаты, такие как попадание в TP/SL, для анализа эффективности.
В статье продолжается реализация фреймворка STCA средствами MQL5. Оригинальные оптимизации Self-Attention перенесены в архитектуру FlashAttention-2 и адаптированы под финансовые данные. Особое внимание уделено аккумулированию и распределению градиентов между потоками рабочей группы для анализа длинных временных рядов и многоголового внимания.
В этой статье мы улучшим торговую стратегию на основе нейронной сети на MQL5 с помощью адаптивного темпа обучения (adaptive learning rate) для повышения точности. Мы разработаем и внедрим это улучшение, а затем протестируем его работу. В заключении приводятся рекомендации по оптимизации алгоритмической торговли.
В этой серии статей мы рассмотрим проблемы, с которыми сталкиваются алгоритмические трейдеры при внедрении торговых стратегий, основанных на машинном обучении. Некоторые проблемы в нашем сообществе остаются незамеченными, поскольку требуют более глубокого технического понимания. Сегодняшнее обсуждение служит отправной точкой для изучения "белых пятен" кросс-валидации в машинном обучении. Несмотря на то, что этот шаг часто рассматривается как рутинный, при небрежном обращении он может легко привести к вводящим в заблуждение или недостаточно оптимальным результатам. В этой статье кратко рассматриваются основы кросс-валидации временных рядов, чтобы подготовить нас к более глубокому пониманию скрытых слепых зон.
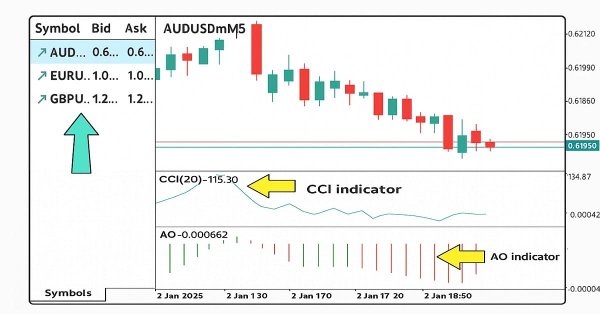
В этой статье мы разработаем мультисимвольную торговую стратегию с использованием индикаторов CCI и AO для выявления разворотов тренда. Мы рассмотрим проектирование, реализацию на языке MQL5 и процесс тестирования стратегии на исторических данных. В заключении приводятся советы по повышению эффективности работы.
Статья показывает, как применить STCA к рынку: цель формируется сценарием, история задаётся эмбеддингами, а внимание вычисляется через Single-query Target-to-history Cross-Attention. Интеграция с FlashAttention на OpenCL переносит проекции на запросы и избегает формирования K/V для всей истории. Практический эффект — линейная сложность, экономия памяти и ускорение при анализе тысяч баров.
Осциллятор схождения-расхождения скользящих средних (Moving-Average-Convergence-Divergence, MACD) и индикатор балансового объема (On-Balance-Volume, OBV) - еще одна пара индикаторов, которые можно использовать совместно в советнике MQL5. Как это принято в данной серии статей, данная комбинация индикаторов дополняет друг друга: MACD подтверждает тренды, а OBV проверяет объем. Как обычно, мы используем Мастер MQL5 для построения паттернов и тестирования потенциала, который может иметь эта пара индикаторов.
В этой статье мы разрабатываем мастер первоначальной пользовательской настройки в MQL5 для советников, включающий прокручиваемое руководство с интерактивной панелью, динамическое форматирование текста и визуальные элементы управления, такие как кнопки и флажки, позволяющие пользователям эффективно перемещаться по инструкциям и настраивать торговые параметры. Пользователи программы получают представление о том, что представляет собой программа и что нужно делать при первом запуске, что больше похоже на ориентирующий сценарий.
В данной статье мы завершаем перенос ключевых компонентов фреймворка OneTrans в среду MQL5 и показываем их интеграцию в единый вычислительный граф. Основное внимание уделено организации обучения моделей на исторических финансовых данных с использованием Актера и Критика, а также оценке действий через псевдо идеальные сценарии. Результаты тестирования демонстрируют практическую ценность реализованных решений для построения адаптивных стратегий и анализа рыночной динамики.
Модуль sqlite3 в Python предлагает простой способ работы с базами данных SQLite, быстрый и удобный. В этой статье мы создадим подобный модуль поверх встроенных функций MQL5 для работы с базами данных, чтобы упростить работу с базами данных SQLite3 в MQL5 так же, как это реализовано в Python.
Рассматривается реализация OneTrans для задач трейдинга на MQL5: FlashAttention на OpenCL, модуль многоголового кросс‑внимания, смешанный Feed‑Forward и объект верхнего уровня. Поясняется адаптация к финансовым данным, кэширование Key/Value и формирование стека токенов. Читатель получит рабочий каркас и примеры соединения компонентов в согласованный вычислительный граф.
ARIMA (сокращение от Auto Regressive Integrated Moving Average, авторегрессионная интегрированная скользящая средняя) — это традиционная модель прогнозирования временных рядов. Благодаря способности обнаруживать всплески и колебания в данных временного ряда, эта модель может делать точные прогнозы относительно следующих значений. В этой статье мы разберемся, что это такое, как это работает, можно ли это использовать для точного прогнозирования будущих цен на рынке и многое другое.
Параболический SAR и индекс относительной бодрости (Relative Vigour Index, RVI) — еще одна пара индикаторов, которые можно использовать совместно в советнике MQL5. Эти индикаторы, как и рассмотренные ранее, также дополняют друг друга, поскольку SAR определяет тренд, а RVI проверяет импульс. Как обычно, мы используем Мастер MQL5 для построения и тестирования любого потенциала, который может иметь эта пара индикаторов.
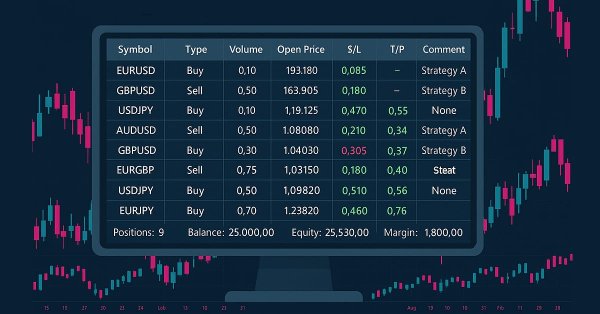
В этой статье мы разрабатываем улучшенную информационную панель, дополняющую предыдущую часть, добавляя функции перетаскивания и сворачивания для улучшения взаимодействия с пользователем, сохраняя при этом мониторинг позиций с несколькими символами и показателей счета в режиме реального времени.
В статье реализуется исполнение сделок и управление рисками для стратегии скальпинга на коррекции на основе конвертов (Envelopes Trend Bounce) на языке MQL5. Мы внедряем механизмы размещения ордеров и контроля рисков, такие как стоп-лосс и определение размера позиции. В заключение мы переходим к тестированию и оптимизации, опираясь на основы, заложенные в Части 18.
В статье разобраны три ключевые преграды интеграции LLM с MetaTrader 5: отсутствие прямого доступа, жёсткие rate limits и безопасность API‑ключей при архитектурных ограничениях MQL5. Предложена схема с локальным Python‑сервером как мостом между советником и OpenRouter. Рассматриваются WebSocket и fallback на TCP, хранение ключа на сервере, пакетная обработка нескольких символов и формирование технического промпта. Читатель получит готовую архитектуру, снижающую задержки и издержки.
В этой статье мы разрабатываем информационную панель в MQL5 для мониторинга позиций по нескольким символам и показателей счета, таких как баланс, эквити и свободная маржа. Мы реализовываем сортируемую сетку с обновлениями в режиме реального времени, экспорт в формате CSV и эффект светящегося заголовка для повышения удобства использования и визуальной привлекательности.