En este artículo, actualizamos nuestra herramienta de asistente de operaciones añadiendo la función de arrastrar y soltar en los paneles y efectos al pasar el cursor, con el fin de que la interfaz resulte más intuitiva y receptiva. Perfeccionamos la herramienta para validar la configuración de las órdenes en tiempo real, garantizando que las configuraciones de las operaciones se ajusten con precisión a los precios de mercado. También realizamos backtesting de estas mejoras para confirmar su fiabilidad.
En este artículo, presentamos el desarrollo de una herramienta interactiva de asistencia para el trading en MQL5, diseñada para simplificar la colocación de órdenes pendientes en el mercado de divisas. Describimos el diseño conceptual, centrándonos en una interfaz gráfica de usuario (GUI) intuitiva que permite establecer visualmente en el gráfico los niveles de entrada, stop-loss y take-profit. Además, detallamos la implementación en MQL5 y el proceso de backtesting para garantizar la fiabilidad de la herramienta, sentando así las bases para las funciones avanzadas que se describen en las siguientes partes.
La optimización basada en biogeografía (BBO) supone un elegante método de optimización global inspirado en los procesos naturales de migración de especies entre islas de archipiélagos. El algoritmo se basa en una idea simple pero poderosa: las soluciones de alta calidad comparten activamente sus características, mientras que las soluciones de baja calidad adoptan activamente nuevas características, creando un flujo natural de información desde las mejores soluciones hacia las peores. El BBO, un operador de mutación adaptativa único que ofrece un excelente equilibrio entre exploración y explotación, demuestra una alta eficiencia en una variedad de tareas.
El artículo describe una variante de emulación de opciones a través de un activo subyacente, implementada en el lenguaje de programación MQL5. Asimismo, se comparan las ventajas y desventajas del enfoque elegido con opciones bursátiles reales utilizando el ejemplo del mercado de futuros FORTS de la bolsa de Moscú MOEX y la bolsa de criptomonedas Bybit.
En este artículo, preparamos nuestro sistema de trading en MQL5 para la prueba de estrategias utilizando datos del Calendario económico almacenados como recurso, lo que permite analizarlos fuera del entorno en vivo. Implementamos la carga y el filtrado de eventos por tiempo, moneda e impacto, y luego lo validamos en el Probador de Estrategias. Esto permite realizar pruebas retrospectivas efectivas de estrategias basadas en noticias.
Este tema se centra en la incorporación de un modelo de IA entrenado (como un modelo basado en redes LSTM o un modelo predictivo basado en aprendizaje automático) en una estrategia de trading MQL5 existente.
En este análisis veremos cómo obtener datos de mercado en tiempo real e información de la cuenta, calcular métricas y mostrar los datos en un panel personalizado. Para lograrlo, profundizaremos en el desarrollo de una clase AnalyticsPanel que englobe todas estas funcionalidades, incluida la creación de paneles. Este esfuerzo forma parte de nuestra continua expansión del Nuevo Panel de Administración EA, que introduce funcionalidades avanzadas utilizando principios de diseño modular y mejores prácticas para la organización del código.
El algoritmo de búsqueda oscilatoria determinista (DOS) es un método de optimización global innovador que combina las ventajas de los algoritmos de gradiente y enjambre sin usar números aleatorios. El mecanismo de oscilaciones e inclinaciones de aptitud permite a DOS explorar espacios de búsqueda complejos de manera determinista.
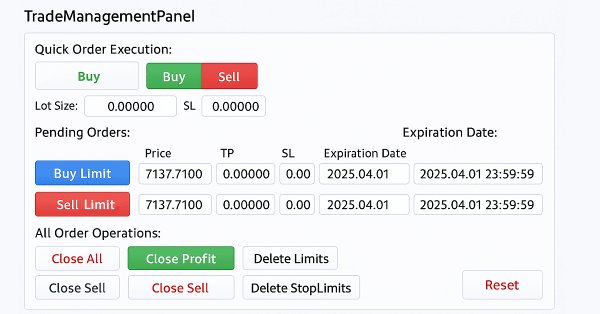
Esta discusión trata sobre el TradeManagementPanel actualizado en nuestro asesor experto New_Admin_Panel. La actualización mejora el panel mediante el uso de clases integradas para ofrecer una interfaz de gestión de operaciones fácil de usar. Incluye botones para abrir posiciones y controles para gestionar las operaciones existentes y las órdenes pendientes. Una característica clave es la gestión de riesgos integrada, que permite establecer los valores de stop loss y take profit directamente en la interfaz. Esta actualización mejora la organización del código para programas grandes y simplifica el acceso a las herramientas de gestión de pedidos, que a menudo son complejas en la terminal.
Hoy damos un paso más adelante al integrar una API de noticias externa como fuente de titulares para nuestro EA News Headline. En esta fase, exploraremos diversas fuentes de noticias, tanto consolidadas como emergentes, y aprenderemos a acceder a sus API de forma eficaz. También abordaremos métodos para analizar los datos recuperados en un formato optimizado para su visualización en nuestro Asesor Experto. Únase al debate mientras exploramos las ventajas de acceder a los titulares de noticias y al calendario económico directamente en el gráfico, todo ello dentro de una interfaz compacta y no intrusiva.
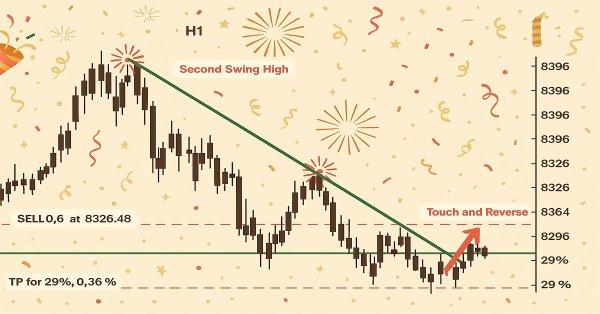
Este artículo enseña a los principiantes cómo crear un Asesor Experto (EA) en MQL5 que opera basándose en el reconocimiento de patrones gráficos utilizando rupturas y reversiones de líneas de tendencia. Al aprender a recuperar dinámicamente los valores de las líneas de tendencia y compararlos con la evolución de los precios, los lectores podrán desarrollar EA capaces de identificar y operar con patrones gráficos como líneas de tendencia ascendentes y descendentes, canales, cuñas, triángulos y mucho más.
El algoritmo del camello, desarrollado en 2016, modela el comportamiento de los camellos en el desierto para resolver problemas de optimización, considerando factores como la temperatura, las reservas y la resistencia. Este artículo presenta una versión modificada del mismo (CAm) con mejoras clave: el uso de una distribución gaussiana en la generación de soluciones y la optimización de los parámetros del efecto oasis.
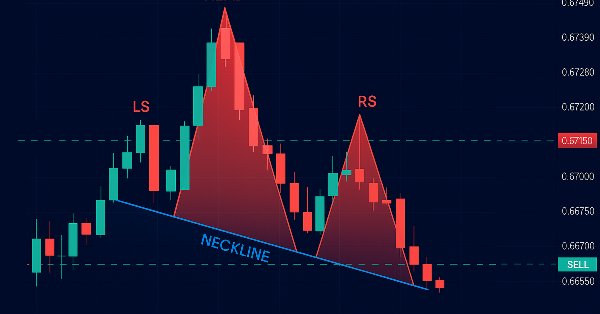
Este artículo presenta a los usuarios principiantes la creación de un Asesor Experto MQL5 que identifica y opera con un patrón técnico clásico de gráficos: el patrón Cabeza y Hombros. Explica cómo detectar el patrón utilizando la acción del precio, dibujarlo en el gráfico, establecer los niveles de entrada, stop loss y take profit, y automatizar la ejecución de las operaciones basándose en el patrón.
Los modelos ocultos de Márkov (HMM) son una potente clase de modelos probabilísticos diseñados para analizar datos secuenciales, donde los eventos observados dependen de alguna secuencia de estados no observados (ocultos) que forman un proceso de Márkov. Los principales supuestos del HMM incluyen la propiedad de Márkov para estados ocultos, lo que significa que la probabilidad de transición al siguiente estado depende solo del estado actual y la independencia de las observaciones dado el conocimiento del estado oculto actual.
En este artículo, exploramos la estrategia de scalping Grid-Mart, automatizándola en MQL5 con un panel de control dinámico para obtener información comercial en tiempo real. Detallamos su lógica martingala basada en cuadrículas y sus características de gestión de riesgos. También guiamos en las pruebas retrospectivas y la implementación para obtener un rendimiento sólido.
Hoy veremos un nuevo método metaheurístico basado en un enfoque fractal que permite particionar el espacio de búsqueda para resolver problemas de optimización. El algoritmo identifica y separa secuencialmente las áreas prometedoras, creando una estructura fractal autosimilar que concentra los recursos computacionales en las áreas más prometedoras. El mecanismo de mutación único orientado a las mejores soluciones garantiza un equilibrio óptimo entre la exploración y la explotación del espacio de búsqueda, aumentando significativamente la eficiencia del algoritmo.
Continuamos el estudio del algoritmo de optimización caótica. La segunda parte del artículo está dedicada a los aspectos prácticos de la implementación del algoritmo, sus pruebas y conclusiones.
En este artículo exploramos las interfaces gráficas dinámicas MQL5, utilizando interpolación bicúbica para un escalado de imágenes de alta calidad en los gráficos de trading. Detallamos opciones de posicionamiento flexibles que permiten el centrado dinámico o el anclaje en esquina con desplazamientos personalizados.
En este artículo, automatizamos la estrategia de ruptura de rango de medianoche con ruptura de estructura en MQL5 y detallamos el código para la detección de ruptura y la ejecución de operaciones. Definimos parámetros de riesgo precisos para entradas, stops y ganancias. Se incluyen pruebas retrospectivas y optimización para el trading práctico.
En este artículo, exploramos la automatización del patrón armónico Cypher en MQL5, detallando su detección y visualización en los gráficos de MetaTrader 5. Implementamos un Asesor Experto que identifica puntos de oscilación, valida patrones basados en Fibonacci y ejecuta operaciones con anotaciones gráficas claras. El artículo concluye con una guía sobre cómo realizar pruebas retrospectivas y optimizar el programa para lograr un trading efectivo.
Este artículo detalla la construcción de un Asesor Experto Adaptativo (MarketRegimeEA) utilizando el detector de régimen de la Parte 1. Cambia automáticamente las estrategias comerciales y los parámetros de riesgo para mercados con tendencia, rango o volátiles. Se incluyen optimización práctica, manejo de transiciones y un indicador de múltiples marcos de tiempo.
Este artículo detalla la creación de un sistema de detección de regímenes de mercado MQL5 utilizando métodos estadísticos como la autocorrelación y la volatilidad. Se proporciona el código para que las clases clasifiquen las condiciones de tendencia, rango y volatilidad y un indicador personalizado.
En este artículo damos el primer paso en la programación MQL5, incluso para principiantes. Le mostraremos cómo transformar patrones de velas familiares en un indicador personalizado completamente funcional. Los patrones de velas son valiosos porque reflejan la acción real del precio y señalan cambios en el mercado. En lugar de escanear gráficos manualmente (un enfoque propenso a errores e ineficiencias), analizaremos cómo automatizar el proceso con un indicador que identifica y etiqueta patrones para usted. A lo largo del camino, exploraremos conceptos clave como indexación, series de tiempo, rango verdadero promedio (para mayor precisión en la volatilidad variable del mercado) y el desarrollo de una biblioteca de patrones de velas reutilizables personalizada para usar en proyectos futuros.
Las estrategias de ruptura del rango de apertura (Opening Range Breakout, ORB) se basan en la idea de que el rango de negociación inicial establecido poco después de la apertura del mercado refleja niveles de precios significativos en los que compradores y vendedores acuerdan el valor. Al identificar rupturas por encima o por debajo de un determinado rango, los operadores pueden aprovechar el impulso que suele producirse cuando la dirección del mercado se vuelve más clara. En este artículo, exploraremos tres estrategias ORB adaptadas del Grupo Concretum.
Este artículo presenta un análisis exhaustivo del algoritmo de optimización de arrecifes de coral (CRO), un método metaheurístico inspirado en los procesos biológicos de formación y desarrollo de los arrecifes de coral. El algoritmo modela aspectos clave de la evolución de los corales: la reproducción externa e interna, el asentamiento de larvas, la reproducción asexual y la competencia por un espacio limitado en el arrecife. El artículo se centra en una versión mejorada del algoritmo.
En este artículo se presenta una estrategia de trade layering que combina los indicadores MACD y RSI con métodos estadísticos para automatizar un trading dinámico en MQL5.
Se analiza la arquitectura de este enfoque en cascada, se detalla su implementación mediante segmentos clave de código y se orienta al lector sobre cómo realizar pruebas retrospectivas para optimizar el rendimiento. Finalmente, concluimos destacando el potencial de la estrategia y preparando el escenario para futuras mejoras en el trading automatizado.
El artículo describe un innovador enfoque de optimización que combina la competición espacial de soluciones con el estrechamiento adaptativo del espacio de búsqueda, lo cual convierte al Battle Royale Optimizer en una prometedora herramienta para el análisis financiero.
Descubra técnicas prácticas para optimizar el uso de la memoria en los sistemas de trading MQL5. Aprenda a crear asesores expertos e indicadores eficientes, estables y de rápido rendimiento. Exploraremos cómo funciona realmente la memoria en MQL5, las trampas comunes que ralentizan sus sistemas o provocan fallos y, lo más importante, cómo solucionarlos.
¿Recuerda el asesor experto Ilan 1.6 Dymanic? Hoy intentaremos mejorarlo usando el aprendizaje automático. Así, en el presente artículo reanimaremos el antiguo desarrollo y añadiremos aprendizaje automático con una tabla Q. Paso a paso.
En este artículo automatizamos el patrón Hombro-Cabeza-Hombro en MQL5. Analizamos su arquitectura, implementamos un EA para detectarlo y operar, y realizamos una prueba retrospectiva de los resultados. El proceso revela un algoritmo de negociación práctico con margen para mejoras.
Larry Connors es un reconocido operador bursátil y autor, conocido principalmente por su trabajo en el ámbito del trading cuantitativo y estrategias como el RSI de dos períodos (RSI2), que ayuda a identificar condiciones de sobrecompra y sobreventa a corto plazo en los mercados. En este artículo, primero explicaremos la motivación detrás de nuestra investigación, luego recrearemos tres de las estrategias más famosas de Connors en MQL5 y las aplicaremos al trading intradía del CFD del índice S&P 500.
La estrategia Darvas Box Breakout, creada por Nicolas Darvas, es un enfoque técnico de negociación que detecta posibles señales de compra cuando el precio de una acción sube por encima de un rango establecido, lo que sugiere un fuerte impulso alcista. En este artículo, aplicaremos este concepto estratégico como ejemplo para explorar tres técnicas avanzadas de aprendizaje automático. Entre ellas se incluyen el uso de un modelo de aprendizaje automático para generar señales en lugar de filtrar operaciones, el empleo de señales continuas en lugar de discretas y el uso de modelos entrenados en diferentes marcos temporales para confirmar las operaciones.
El nuevo algoritmo de optimización de autor, NOA2 (Neuroboids Optimisation Algorithm 2), combina los principios de la inteligencia de enjambre con el control neuronal. El NOA2 combina la mecánica del comportamiento de los enjambres de neuroboids con un sistema neuronal adaptativo que permite a los agentes ajustar de forma autónoma su comportamiento a medida que buscan un óptimo. El algoritmo se está desarrollando activamente y muestra potencial para resolver problemas complejos de optimización.
En este artículo creamos un sistema de trading en MQL5 que se encarga de detectar de forma automática los "order blocks", un concepto utilizado en el método Smart Money. Describimos las reglas de la estrategia, implementamos la lógica en MQL5 e integramos la gestión de riesgos para una ejecución eficaz de las operaciones. Por último, realizamos pruebas retrospectivas del sistema para evaluar su rendimiento y perfeccionarlo con el fin de obtener resultados óptimos.
El presente artículo propone un enfoque original para el desarrollo de estrategias de tendencia. Hoy aprenderemos a marcar ejemplos de entrenamiento y a entrenar clasificadores con ellos. El resultado serán sistemas comerciales listos para usar que se ejecutarán en el terminal MetaTrader 5.
Este artículo presenta un algoritmo de optimización de la fuerza central (CFO) inspirado en las leyes de la gravedad. Hoy investigaremos cómo los principios de atracción física pueden resolver problemas de optimización en los que las soluciones "más difíciles" atraen a sus homólogas menos exitosas.
En este artículo, implementamos la entrada automática de operaciones utilizando el Calendario Económico MQL5, aplicando filtros definidos por el usuario y desfases temporales para identificar eventos noticiosos que cumplan los requisitos. Comparamos los pronósticos y los valores anteriores para determinar si abrir una operación de COMPRA o VENTA. Los temporizadores de cuenta regresiva dinámicos muestran el tiempo restante hasta la publicación de las noticias y se reinician automáticamente después de una operación.
En este artículo seguiremos conectando la nueva estrategia con el sistema de optimización automática que hemos creado. Asimismo, veremos qué cambios habrá que introducir en el EA de creación del proyecto de optimización y en los EAs de la segunda y tercera fase.
En este artículo compartiremos información sobre cómo aprovechar la programación MQL5 para identificar los niveles del mercado, diferenciando entre los niveles de precios más débiles y los más fuertes. Desarrollaremos completamente un indicador de fuerza de soporte y resistencia (Support and Resistance Strength Indicator, SRSI) funcional.
Descubra cómo importar y utilizar sin esfuerzo la librería History Manager en su código MQL5 para procesar los historiales de operaciones en su cuenta MetaTrader 5 en el último artículo de esta serie. Con simples llamadas a funciones de una sola línea en MQL5, puede gestionar y analizar de forma eficaz sus datos de trading. Además, aprenderá a crear diferentes scripts de análisis del historial comercial y a desarrollar un asesor experto basado en precios como ejemplos prácticos de uso. El EA de ejemplo aprovecha los datos de precios y la librería History Manager para tomar decisiones de trading informadas, ajustar los volúmenes de operaciones e implementar estrategias de recuperación basadas en operaciones cerradas anteriormente.