El framework TMA ofrece una nueva perspectiva sobre la dinámica del mercado, permitiendo que los modelos capten no solo el estado del mercado, sino también el propio paso del tiempo. Su capacidad para extraer patrones de un flujo continuo de datos hace que el análisis sea más profundo y preciso que con los enfoques clásicos. Y la adaptación recurrente convierte este método en una herramienta práctica para trabajar con cotizaciones reales.
En este artículo se explica cómo crear en MQL5 un panel de control claro y profesional integrado en el gráfico para un asesor experto de apertura de operaciones según el riesgo. Esta guía paso a paso explica cómo diseñar una interfaz gráfica de usuario (GUI) funcional que permita a los traders introducir los parámetros de las operaciones, calcular el tamaño del lote y prepararse para la colocación automática de órdenes.
En este artículo se desarrolla un sistema de aprendizaje automático multiagente para el trading algorítmico en MetaTrader 5 basado en el aprendizaje por refuerzo. El sistema tiene una arquitectura de tres niveles: las neuronas de memoria almacenan la experiencia, los agentes toman decisiones de forma independiente y la inteligencia colectiva los integra mediante una votación ponderada. El sistema se perfecciona continuamente mediante el aprendizaje Q, la poda de neuronas ineficaces y la reducción evolutiva de la exploración.
Presentamos el framework RAFT, una potente herramienta para el análisis y la previsión de series temporales financieras. Su arquitectura flexible y optimizada garantiza la precisión de las previsiones, la estabilidad del funcionamiento y agiliza el procesamiento de datos. RAFT reduce el riesgo de cometer errores y facilita la creación de estrategias de trading eficaces.
En este artículo desentrañaremos el funcionamiento interno del framework RAFT, uno de los enfoques más precisos y elegantes para el análisis de procesos dinámicos. Paso a paso, adaptamos su idea de refinamiento iterativo a las series temporales financieras, sentando así unas bases sólidas para el futuro modelo. Al lector le espera una inmersión dinámica en la arquitectura, donde cada componente tiene su razón de ser y su función.
En este artículo, exploraremos cómo los bloques de órdenes previamente invalidados pueden reutilizarse como bloques de mitigación dentro del marco de los conceptos de dinero inteligente (SMC). Estas zonas revelan dónde vuelven a entrar en el mercado los operadores institucionales tras el fallo de un bloque de órdenes y ofrecen áreas de alta probabilidad para operar a favor de la continuación de la tendencia dominante.
El framework RAFT ofrece un enfoque radicalmente diferente para predecir la dinámica del mercado: no como una instantánea puntual, sino como un refinamiento iterativo del estado en tiempo real. Tiene en cuenta simultáneamente los cambios locales y globales, manteniendo una alta precisión incluso en estructuras de precios complejas.
En este artículo continuamos trabajando en la implementación de los enfoques del framework STE-FlowNet, que combina el procesamiento multihilo con estructuras recurrentes para el análisis preciso de datos complejos. Las pruebas realizadas han confirmado su estabilidad y flexibilidad en distintos escenarios. Esta arquitectura acelera los cálculos y permite modelar con mayor profundidad las dependencias en las series temporales. Este enfoque abre nuevas posibilidades para su aplicación práctica en el trading y el análisis.
En este artículo se presenta la arquitectura integral del codificador STE-FlowNet, que combina memoria de pila, procesamiento recurrente y un mecanismo de correlación para extraer dependencias ocultas del mercado. Se muestra cómo estos módulos se integran secuencialmente en una cadena de cálculo única, capaz de realizar un análisis multifacético de series temporales.
En este artículo analizaremos la aplicación de las matemáticas a las estrategias de rejilla. Además, analizaremos los principios básicos de funcionamiento de la estrategia, así como sus ventajas e inconvenientes. Usted aprenderá a crear una rejilla de trading, a establecer los parámetros óptimos y a gestionar los riesgos de forma eficaz.
El framework STE-FlowNet ofrece una nueva perspectiva sobre el análisis de datos financieros, ya que reacciona ante acontecimientos reales del mercado, en lugar de basarse en intervalos de tiempo fijos. Su arquitectura conserva las dependencias locales y temporales, lo cual permite rastrear incluso los impulsos más pequeños en la dinámica de los precios.
Hoy daremos un paso importante para ayudar a todos los desarrolladores a comprender cómo interpretar las estructuras de clases y crear rápidamente asesores expertos utilizando la biblioteca estándar de MQL5. La biblioteca es muy completa y ampliable, aunque a veces puede dar la sensación de que le han entregado un conjunto de herramientas complejas sin manual de instrucciones. Aquí compartiremos y analizaremos una rutina de integración alternativa: un flujo de trabajo conciso y repetible que muestra cómo conectar clases de forma fiable en proyectos reales.
En nuestra interpretación, S3CE-Net traduce hábilmente el mercado al lenguaje de los eventos y capta los primeros impulsos que los indicadores tradicionales simplemente promedian. El STFS garantiza la estabilidad del entrenamiento: el modelo ve los datos desde diferentes perspectivas y no se sobreajusta a las anomalías locales. Los bloques SSAM y la implementación en OpenCL aportan velocidad y precisión en la práctica, mientras que la separación entre los modos de entrenamiento y de explotación permite ahorrar recursos en producción.
Los mapas autoorganizados de Kohonen transforman el caos de los datos de mercado en un mapa bidimensional ordenado, en el que los patrones similares se agrupan entre sí. Este artículo muestra una implementación completa de SOM en un asesor experto de trading en MQL5 con cuatrocientas neuronas y aprendizaje continuo. Así, analizaremos el algoritmo de búsqueda de la Best Matching Unit, la actualización de los pesos mediante la función de vecindad gaussiana, la integración con efectos cuánticos y la generación de señales de trading. El código es abierto, las matemáticas son claras y los resultados se pueden verificar.
En este artículo hemos analizado en detalle la integración del módulo SSAM en el bloque SEW-ResNeXt, mostrando cómo el framework S3CE-Net permite combinar eficazmente la atención de impulsos con los bloques residuales. Esta arquitectura garantiza un procesamiento preciso de los flujos de datos temporales y espaciales, así como una gran estabilidad en el aprendizaje. La modularidad y la flexibilidad de los componentes facilitan la ampliación del modelo y la reutilización de métodos probados.
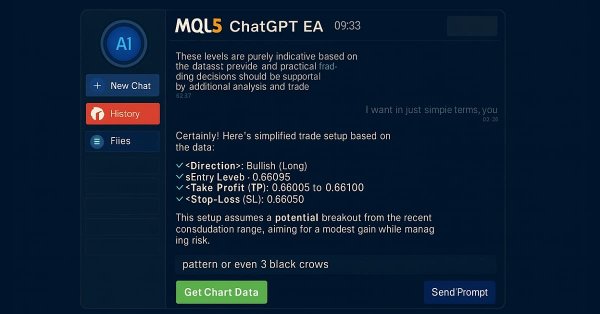
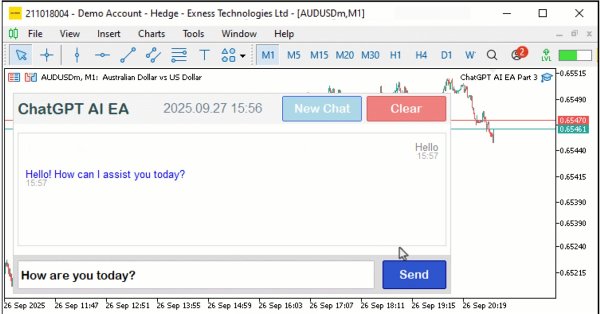
En este artículo, mejoramos el programa en MQL5 integrado con ChatGPT: superamos las limitaciones de la entrada multilínea con un mejor renderizado de texto, incorporamos una barra lateral para navegar por los chats almacenados de forma persistente con cifrado AES256 y compresión ZIP, y generamos señales de trading iniciales mediante la integración de datos del gráfico.
Le invitamos a conocer el framework S3CE-Net y sus mecanismos SSAM y STFS, que procesan con precisión los eventos de impulsos teniendo en cuenta la causalidad. Se trata de un modelo ligero y paralelo, capaz de identificar relaciones complejas en el tiempo y el espacio.
Las redes neuronales ya están cambiando el enfoque del análisis de los mercados, y las nuevas arquitecturas abren aún más posibilidades. En este artículo concluimos nuestro trabajo con el framework SpikingBrain, que nos abre nuevas perspectivas.
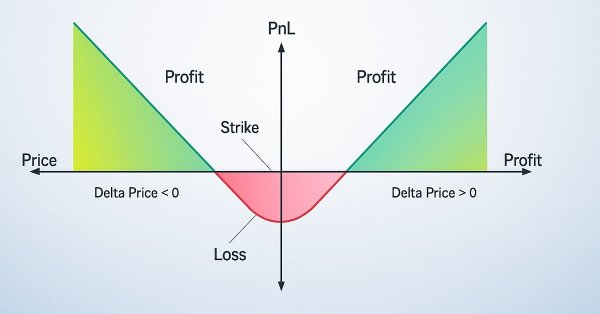
El artículo analiza las estrategias con opciones para mercados laterales (no direccionales) y las estrategias de seguimiento de tendencias (direccionales), así como su implementación en MQL5. Se ha actualizado el asesor experto descrito en el artículo anterior. Se ha añadido la visualización de los niveles de opción. Ahora es el momento de analizar las estrategias que utilizan los operadores de opciones en la práctica y aplicarlas.
En este artículo se muestra la implementación práctica del framework SEW ResNet mediante MQL5, haciendo hincapié en su aplicación práctica en el ámbito del trading. El «doble Bottleneck» permite analizar simultáneamente los flujos univariantes y las dependencias entre canales, sin perder los gradientes durante el entrenamiento. Las activaciones por impulsos con umbrales adaptativos y las compuertas mejoran la resistencia al ruido y la sensibilidad a las novedades del mercado. En el texto se detallan los aspectos de la implementación y los resultados de las pruebas.
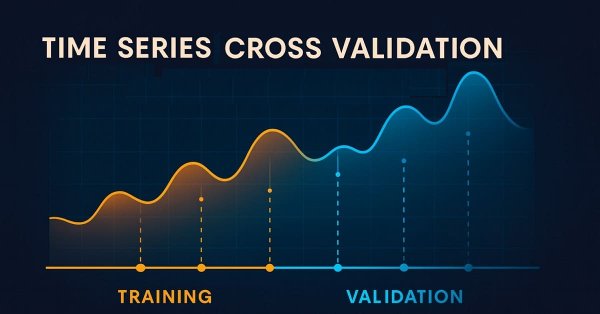
En esta serie de artículos, analizaremos los retos a los que se enfrentan los traders algorítmicos a la hora de implementar estrategias de negociación basadas en el aprendizaje automático. Algunos retos de nuestra comunidad pasan desapercibidos porque requieren un conocimiento técnico más profundo. El debate de hoy sirve de punto de partida para analizar los puntos ciegos de la validación cruzada en el aprendizaje automático. Aunque a menudo se considera rutinario, este paso puede dar lugar fácilmente a resultados engañosos o subóptimos si no se lleva a cabo con cuidado. Este artículo repasa brevemente los aspectos fundamentales de la validación cruzada de series temporales para prepararnos para un análisis más detallado de sus puntos ciegos ocultos.
Presentamos al lector una implementación de los enfoques del marco de trabajo SpikingBrain basados en la atención lineal recurrente con compuertas, que se analizan en detalle en este artículo. Los algoritmos de propagación hacia delante, de propagación de gradientes y de actualización de pesos garantizan un procesamiento eficiente de las series temporales financieras y permiten la aplicación práctica de los conceptos clave del marco de trabajo.
En este artículo se presenta la implementación práctica de los componentes clave del framework SEW-ResNet usando MQL5. El uso de arrays dinámicos y mecanismos de impulsos permite diseñar con flexibilidad la arquitectura del modelo y procesar de forma eficaz las series temporales financieras. Las soluciones propuestas muestran cómo SEW-ResNet puede optimizar los cálculos y mejorar la extracción de características relevantes.
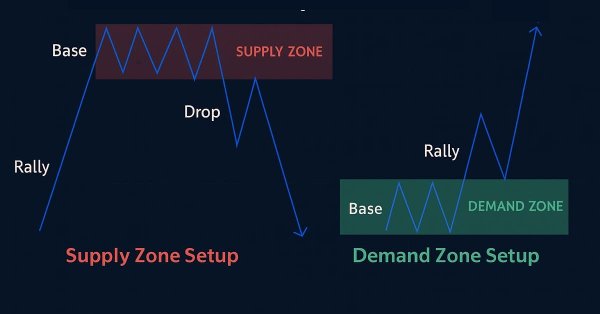
En este artículo, crearemos un sistema de trading basado en la oferta y la demanda en MQL5 que identifica las zonas de oferta y demanda mediante rangos de consolidación, las valida con movimientos impulsivos y opera en los retesteos con confirmación de la tendencia y parámetros de riesgo personalizables. El sistema muestra las zonas con etiquetas y colores dinámicos y permite utilizar stops dinámicos para la gestión del riesgo.
Le invitamos a conocer el framework SEW-ResNet, que permite construir modelos de impulsos profundos sin problemas de degradación y con una gestión eficaz de los gradientes. En este artículo mostramos cómo implementar una neurona de impulsos básica y sus algoritmos utilizando MQL5.
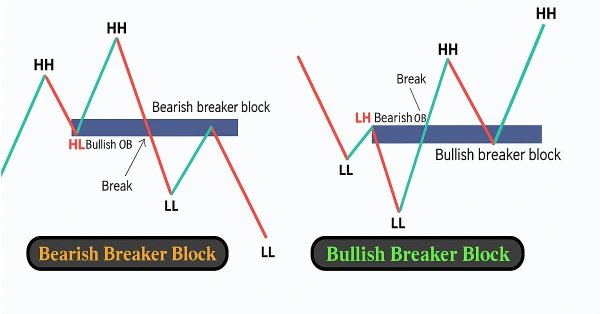
En este artículo, creamos un sistema de trading con bloques de ruptura en MQL5 que identifica rangos de consolidación, detecta rupturas y valida los bloques de ruptura mediante puntos de oscilación para operar en los retesteos con parámetros de riesgo definidos. El sistema muestra los bloques de órdenes y de ruptura con etiquetas y flechas dinámicas, y permite el trading automatizado y el uso de stops dinámicos.
En este artículo, actualizaremos el programa en MQL5 integrado con ChatGPT para dotarlo de una interfaz de usuario orientada a un único chat con desplazamiento, mejorando la visualización del historial de conversaciones mediante marcas de tiempo y desplazamiento dinámico. El sistema se basa en el análisis de JSON para gestionar mensajes de varios turnos y admite modos de barra de desplazamiento personalizables y efectos al pasar el cursor para mejorar la interacción con el usuario.
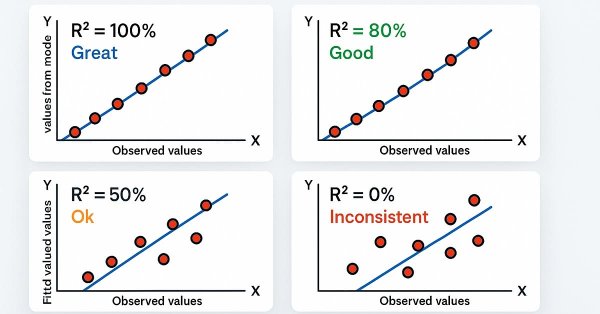
En este artículo, desarrollamos un sistema de ruptura de líneas de tendencia en MQL5 que identifica líneas de soporte y resistencia a partir de puntos de giro, validadas mediante el coeficiente de determinación R² y restricciones angulares, para automatizar las operaciones de ruptura. Nuestro plan consiste en detectar máximos y mínimos de giro dentro de un período retrospectivo determinado, trazar líneas de tendencia con un número mínimo de puntos de contacto y validarlas mediante métricas de R² y restricciones del ángulo de inclinación para garantizar su fiabilidad.
Este artículo guía al lector a través de una versión renovada de la clásica estrategia de ruptura de las bandas de Bollinger. En él se señalan las principales deficiencias del enfoque original, como su conocida propensión a las falsas rupturas. El artículo tiene como objetivo presentar una posible solución: la estrategia de trading de las bandas de Bollinger dobles. Este enfoque, relativamente menos conocido, soluciona las deficiencias de la versión clásica y ofrece una perspectiva más dinámica de los mercados financieros. Además, nos ayuda a superar las antiguas limitaciones impuestas por las normas originales, proporcionando a los traders un marco más sólido y adaptable.
En este artículo, desarrollamos en MQL5 un asistente de configuración inicial del usuario para asesores expertos (EAs) que incluye una guía desplazable con un panel de control interactivo, formato de texto dinámico y controles visuales, como botones y una casilla de verificación, que permiten a los usuarios recorrer las instrucciones y configurar los parámetros de negociación de forma eficaz. Los usuarios del programa pueden hacerse una idea de en qué consiste y qué deben hacer la primera vez que lo ejecutan; es más bien una especie de guía de orientación.
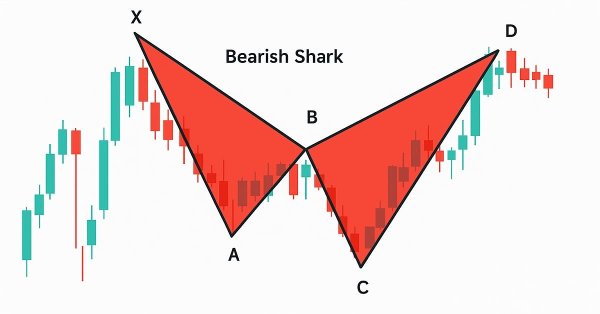
En este artículo, desarrollaremos en MQL5 un sistema basado en el patrón Shark que identifica patrones armónicos Shark alcistas y bajistas mediante puntos pivote y ratios de Fibonacci, y ejecuta operaciones con niveles personalizables de entrada, stop loss y take profit según las opciones seleccionadas por el usuario. Asimismo, mejoraremos la comprensión de los traders con información visual mediante objetos gráficos como triángulos, líneas de tendencia y etiquetas, para mostrar con claridad la estructura del patrón X-A-B-C-D.
El framework SpikingBrain presenta un enfoque único para el procesamiento de datos: las neuronas solo responden a eventos significativos, lo que permite filtrar eficazmente el ruido. Su arquitectura basada en eventos reduce los costes computacionales al tiempo que conserva la información clave sobre la evolución de los precios. Los umbrales adaptativos y la posibilidad de utilizar módulos preentrenados garantizan la flexibilidad y la escalabilidad del modelo.
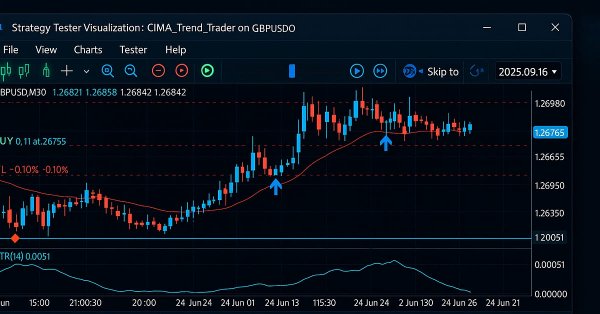
La biblioteca estándar de MQL5 desempeña un papel fundamental en el desarrollo de algoritmos de trading para MetaTrader 5. En esta serie de artículos, nuestro objetivo es dominar su uso para simplificar la creación de herramientas de trading eficientes para MetaTrader 5. Entre estas herramientas se incluyen asesores expertos personalizados, indicadores y otras utilidades. Hoy vamos a desarrollar un asesor experto de seguimiento de tendencias utilizando las clases CTrade, CiMA y CiATR. Este es un tema especialmente importante para todo el mundo, tanto si usted es principiante como si es un desarrollador con experiencia. Participe en esta discusión para descubrir más información.
En este artículo continuaremos con la implementación de los enfoques del framework ST-Expert, centrándonos en los aspectos prácticos de su uso mediante MQL5. En artículos anteriores, hemos analizado los fundamentos teóricos y los componentes clave del modelo; ahora pasaremos a trabajar directamente con los algoritmos de atención de grafos y de distribución de atención local y global. El objetivo principal de este artículo es mostrar cómo las ideas conceptuales de ST-Expert se convierten en soluciones funcionales para el análisis y la previsión de series financieras.
El artículo ofrece un análisis detallado de la integración de los enfoques del framework ST-Expert en la arquitectura Extralonger, lo que permite analizar simultáneamente las representaciones vectoriales temporales y espaciales de los datos. Se presentan los resultados de las pruebas realizadas con datos históricos reales, que demuestran la eficacia del modelo y su robustez frente a las anomalías del mercado. El artículo describe la estructura modular del framework, que garantiza la reproducibilidad, la flexibilidad para la investigación y la capacidad de optimizar los componentes por etapas.
En este artículo, automatizaremos un indicador personalizado del sentimiento del mercado que clasifica las condiciones del mercado en alcistas, bajistas, de apetito por el riesgo, de aversión al riesgo y neutras. El asesor experto ofrece información en tiempo real sobre el sentimiento predominante, al tiempo que agiliza el proceso de análisis de las tendencias o la dirección actuales del mercado.
En este artículo, desarrollaremos un programa en MQL5 integrado con ChatGPT y dotado de una interfaz de usuario, aprovechando el framework para el procesamiento de JSON de la primera parte para enviar prompts a la API de OpenAI y mostrar las respuestas en un gráfico de MetaTrader 5. Asismo, implementaremos un panel de control con un campo de entrada, un botón de envío y un área de visualización de la respuesta, gestionando la comunicación con la API y el ajuste de texto para la interacción con el usuario.
Este artículo presenta el oscilador ParaFrac y su modelo V2 como herramientas de negociación. En él se describen tres estrategias de negociación desarrolladas a partir de estos indicadores. Cada estrategia se sometió a pruebas y se optimizó para identificar sus puntos fuertes y débiles. El análisis comparativo puso de manifiesto las diferencias de rendimiento entre el oscilador Parafrac original y su modelo V2.
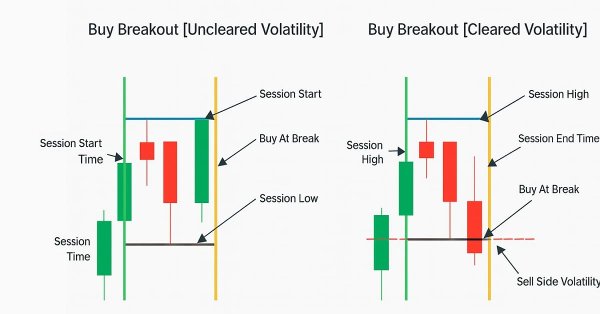
El sistema de ruptura basado en la volatilidad identifica los rangos del mercado y, a continuación, realiza operaciones cuando el precio rompe al alza o a la baja dichos niveles, aplicando un filtro basado en medidas de volatilidad como el ATR. Este enfoque permite aprovechar los movimientos direccionales marcados.
La estadística siempre ha sido un elemento fundamental del análisis financiero. Por definición, la estadística es la disciplina que recopila, analiza, interpreta y presenta datos de forma significativa. Ahora imagine aplicar ese mismo marco a las velas japonesas: condensar la acción del precio bruta en información cuantificable. ¿En qué medida resultaría útil conocer, para un periodo de tiempo concreto, la tendencia central, la dispersión y la distribución del comportamiento del mercado? En este artículo presentamos precisamente ese enfoque y mostramos cómo los métodos estadísticos pueden transformar los datos de las velas japonesas en señales claras y aplicables.