El framework TMA ofrece una nueva perspectiva sobre la dinámica del mercado, permitiendo que los modelos capten no solo el estado del mercado, sino también el propio paso del tiempo. Su capacidad para extraer patrones de un flujo continuo de datos hace que el análisis sea más profundo y preciso que con los enfoques clásicos. Y la adaptación recurrente convierte este método en una herramienta práctica para trabajar con cotizaciones reales.
En este artículo analizaremos el método de muestreo por cortes (slice sampling), un algoritmo MCMC adaptativo que ajusta de forma autónoma los parámetros de muestreo. Su eficacia se ha demostrado en modelos bayesianos de regresión lineal y logística, y los resultados se comparan con los métodos frecuentistas clásicos.
En este artículo se desarrolla un sistema de aprendizaje automático multiagente para el trading algorítmico en MetaTrader 5 basado en el aprendizaje por refuerzo. El sistema tiene una arquitectura de tres niveles: las neuronas de memoria almacenan la experiencia, los agentes toman decisiones de forma independiente y la inteligencia colectiva los integra mediante una votación ponderada. El sistema se perfecciona continuamente mediante el aprendizaje Q, la poda de neuronas ineficaces y la reducción evolutiva de la exploración.
Presentamos el framework RAFT, una potente herramienta para el análisis y la previsión de series temporales financieras. Su arquitectura flexible y optimizada garantiza la precisión de las previsiones, la estabilidad del funcionamiento y agiliza el procesamiento de datos. RAFT reduce el riesgo de cometer errores y facilita la creación de estrategias de trading eficaces.
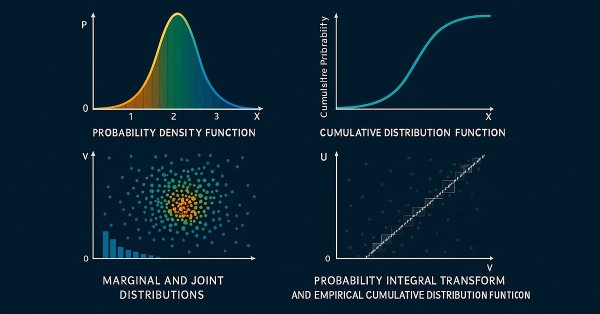
Esta es la primera parte de una serie de artículos en los que se presenta la implementación de cópulas bivariantes en MQL5. Este artículo presenta el código que implementa las cópulas gaussianas y t de Student. Además, profundiza en los fundamentos de las cópulas estadísticas y en temas relacionados. El código se basa en el paquete de Python «ArbitrageLab», de Hudson and Thames.
En este artículo desentrañaremos el funcionamiento interno del framework RAFT, uno de los enfoques más precisos y elegantes para el análisis de procesos dinámicos. Paso a paso, adaptamos su idea de refinamiento iterativo a las series temporales financieras, sentando así unas bases sólidas para el futuro modelo. Al lector le espera una inmersión dinámica en la arquitectura, donde cada componente tiene su razón de ser y su función.
En el artículo se presentan dos versiones del algoritmo de estructura cristalina: la original y la modificada. El algoritmo Crystal Structure Algorithm (CryStAl), publicado en 2021 e inspirado en la física de las estructuras cristalinas, se presentó como una metaheurística sin parámetros para la optimización global. Sin embargo, las pruebas pusieron de manifiesto un problema crítico del algoritmo. También presentamos una versión modificada de CryStAlm, que corrige las deficiencias clave de la versión original.
El framework RAFT ofrece un enfoque radicalmente diferente para predecir la dinámica del mercado: no como una instantánea puntual, sino como un refinamiento iterativo del estado en tiempo real. Tiene en cuenta simultáneamente los cambios locales y globales, manteniendo una alta precisión incluso en estructuras de precios complejas.
En este artículo continuamos trabajando en la implementación de los enfoques del framework STE-FlowNet, que combina el procesamiento multihilo con estructuras recurrentes para el análisis preciso de datos complejos. Las pruebas realizadas han confirmado su estabilidad y flexibilidad en distintos escenarios. Esta arquitectura acelera los cálculos y permite modelar con mayor profundidad las dependencias en las series temporales. Este enfoque abre nuevas posibilidades para su aplicación práctica en el trading y el análisis.
En este artículo se presenta la arquitectura integral del codificador STE-FlowNet, que combina memoria de pila, procesamiento recurrente y un mecanismo de correlación para extraer dependencias ocultas del mercado. Se muestra cómo estos módulos se integran secuencialmente en una cadena de cálculo única, capaz de realizar un análisis multifacético de series temporales.
En este análisis, comparamos el enfoque clásico de la validación cruzada de series temporales con alternativas modernas que cuestionan sus supuestos fundamentales. Así, pondremos de manifiesto los principales puntos ciegos del método tradicional, especialmente su incapacidad para tener en cuenta la evolución de las condiciones del mercado. Para subsanar estas carencias, presentamos la «validación cruzada de memoria efectiva» (EMCV), un enfoque que tiene en cuenta el ámbito de aplicación y que pone en tela de juicio la creencia arraigada de que disponer de más datos históricos siempre mejora el rendimiento.
El framework STE-FlowNet ofrece una nueva perspectiva sobre el análisis de datos financieros, ya que reacciona ante acontecimientos reales del mercado, en lugar de basarse en intervalos de tiempo fijos. Su arquitectura conserva las dependencias locales y temporales, lo cual permite rastrear incluso los impulsos más pequeños en la dinámica de los precios.
El algoritmo de Metropolis-Hastings es un método fundamental de Monte Carlo basado en cadenas de Markov (MCMC), ampliamente usado para aproximar distribuciones a posteriori en la inferencia bayesiana. El artículo describe los fundamentos teóricos del algoritmo, la implementación de la clase MHSampler en MQL5 y ejemplos de aplicación con un análisis de las muestras obtenidas.
En nuestra interpretación, S3CE-Net traduce hábilmente el mercado al lenguaje de los eventos y capta los primeros impulsos que los indicadores tradicionales simplemente promedian. El STFS garantiza la estabilidad del entrenamiento: el modelo ve los datos desde diferentes perspectivas y no se sobreajusta a las anomalías locales. Los bloques SSAM y la implementación en OpenCL aportan velocidad y precisión en la práctica, mientras que la separación entre los modos de entrenamiento y de explotación permite ahorrar recursos en producción.
Los mapas autoorganizados de Kohonen transforman el caos de los datos de mercado en un mapa bidimensional ordenado, en el que los patrones similares se agrupan entre sí. Este artículo muestra una implementación completa de SOM en un asesor experto de trading en MQL5 con cuatrocientas neuronas y aprendizaje continuo. Así, analizaremos el algoritmo de búsqueda de la Best Matching Unit, la actualización de los pesos mediante la función de vecindad gaussiana, la integración con efectos cuánticos y la generación de señales de trading. El código es abierto, las matemáticas son claras y los resultados se pueden verificar.
En este artículo hemos analizado en detalle la integración del módulo SSAM en el bloque SEW-ResNeXt, mostrando cómo el framework S3CE-Net permite combinar eficazmente la atención de impulsos con los bloques residuales. Esta arquitectura garantiza un procesamiento preciso de los flujos de datos temporales y espaciales, así como una gran estabilidad en el aprendizaje. La modularidad y la flexibilidad de los componentes facilitan la ampliación del modelo y la reutilización de métodos probados.
Algoritmo metaheurístico que imita el crecimiento de las arterias coronarias del corazón humano para tareas de optimización. Utiliza los principios de la angiogénesis (crecimiento de nuevos vasos sanguíneos), la bifurcación (ramificación) y la poda de ramas débiles para buscar soluciones óptimas en un espacio multidimensional. La comprobación de su eficacia en una amplia gama de tareas arrojó resultados inesperados.
¿Y si los ciclos lunares y los patrones estacionales influyesen en los mercados de divisas? Este artículo muestra cómo traducir los conceptos astrológicos al lenguaje de las matemáticas y el aprendizaje automático. Hemos creado un sistema en Python con 88 características basadas en ciclos astronómicos, he entrenado CatBoost con 15 años de datos del EUR/USD y he obtenido unos resultados interesantes. El código es abierto, los métodos se pueden comprobar, las conclusiones son inesperadas: la sabiduría ancestral se une al «gradient boosting».
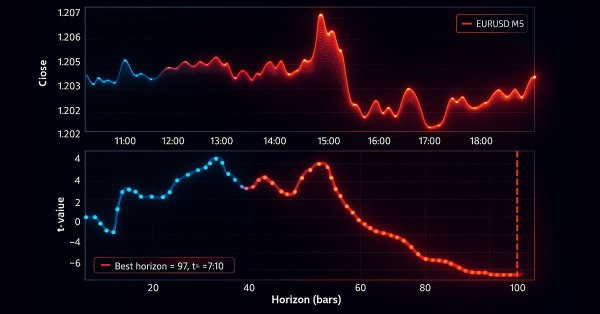
Hemos creado un sólido proceso de ingeniería de características utilizando barras de ticks adecuadas para eliminar la fuga de datos y hemos resuelto el problema crítico del etiquetado mediante señales de triple barrera metaetiquetadas. En esta entrega se aborda la exploración de tendencias, una técnica avanzada de etiquetado para horizontes adaptativos. Tras explicar la teoría, se muestra un ejemplo de cómo se pueden utilizar las etiquetas de exploración de tendencias junto con el metaetiquetado para mejorar la estrategia clásica del cruce de medias móviles.
Este artículo es la continuación de la «Parte 84», en la que presentamos la combinación del indicador estocástico y la media móvil adaptativa fractal. Ahora centraremos nuestra atención en el aprendizaje por inferencia para analizar si es posible mejorar los resultados de los patrones de bajo rendimiento del artículo anterior. El indicador estocástico y el FrAMA forman un binomio complementario de impulso y tendencia. Para nuestro aprendizaje por inferencia, volvemos a examinar el algoritmo beta de un autoencoder variacional. Además, como siempre, nos encargamos de la implementación de una clase de señal personalizada diseñada para integrarse con el Asistente de MQL5.
Le invitamos a conocer el framework S3CE-Net y sus mecanismos SSAM y STFS, que procesan con precisión los eventos de impulsos teniendo en cuenta la causalidad. Se trata de un modelo ligero y paralelo, capaz de identificar relaciones complejas en el tiempo y el espacio.
Las redes neuronales ya están cambiando el enfoque del análisis de los mercados, y las nuevas arquitecturas abren aún más posibilidades. En este artículo concluimos nuestro trabajo con el framework SpikingBrain, que nos abre nuevas perspectivas.
En este artículo se muestra la implementación práctica del framework SEW ResNet mediante MQL5, haciendo hincapié en su aplicación práctica en el ámbito del trading. El «doble Bottleneck» permite analizar simultáneamente los flujos univariantes y las dependencias entre canales, sin perder los gradientes durante el entrenamiento. Las activaciones por impulsos con umbrales adaptativos y las compuertas mejoran la resistencia al ruido y la sensibilidad a las novedades del mercado. En el texto se detallan los aspectos de la implementación y los resultados de las pruebas.
Presentamos al lector una implementación de los enfoques del marco de trabajo SpikingBrain basados en la atención lineal recurrente con compuertas, que se analizan en detalle en este artículo. Los algoritmos de propagación hacia delante, de propagación de gradientes y de actualización de pesos garantizan un procesamiento eficiente de las series temporales financieras y permiten la aplicación práctica de los conceptos clave del marco de trabajo.
En este artículo se presenta la implementación práctica de los componentes clave del framework SEW-ResNet usando MQL5. El uso de arrays dinámicos y mecanismos de impulsos permite diseñar con flexibilidad la arquitectura del modelo y procesar de forma eficaz las series temporales financieras. Las soluciones propuestas muestran cómo SEW-ResNet puede optimizar los cálculos y mejorar la extracción de características relevantes.
En este artículo se presenta la implementación del algoritmo metaheurístico Blue Monkey, basado en la simulación del comportamiento social de los monos azules. En este, se examinan los mecanismos clave del algoritmo —la estructura grupal de la población, el seguimiento de líderes locales y la renovación generacional mediante la sustitución de los individuos adultos con peor rendimiento por las crías con mejor rendimiento— y se analizan los resultados de las pruebas.
Le invitamos a conocer el framework SEW-ResNet, que permite construir modelos de impulsos profundos sin problemas de degradación y con una gestión eficaz de los gradientes. En este artículo mostramos cómo implementar una neurona de impulsos básica y sus algoritmos utilizando MQL5.
En el último artículo, analizamos la combinación de Ichimoku y ADX en el framework del aprendizaje por inferencia. En este artículo retomamos el tema del aprendizaje por refuerzo cuando se utiliza junto con un par de indicadores que ya analizamos en la «Parte 68». El indicador TRIX y el rango porcentual de Williams. El algoritmo que usaremos en este análisis será la red Q profunda (DQN) con regresión por cuantiles. Como es habitual, presentamos este enfoque como una clase de señal personalizada diseñada para su implementación con el Asistente de MQL5.
Este artículo da continuidad a la «Parte 80», en la que examinamos la combinación de Ichimoku y ADX en un framework de aprendizaje por refuerzo. Ahora centraremos nuestra atención en el aprendizaje por inferencia. Como ya hemos comentado, Ichimoku y ADX son complementarios; sin embargo, vamos a repasar las conclusiones del último artículo en relación con el uso de la cadena de procesamiento. Para nuestro aprendizaje por inferencia, utilizaremos el algoritmo beta de un autocodificador variacional (VAE). Además, seguiremos utilizando una implementación de una clase de señal personalizada diseñada para integrarse con el Asistente de MQL5.
El algoritmo de búsqueda del cuervo (CSA) es una elegante metaheurística, inspirada en la capacidad de los cuervos para esconder comida y encontrar los escondites ajenos, que resuelve problemas de optimización mediante el equilibrio entre el seguimiento de soluciones exitosas y la exploración aleatoria del espacio de búsqueda. Vamos a averiguar qué rendimiento tiene el algoritmo.
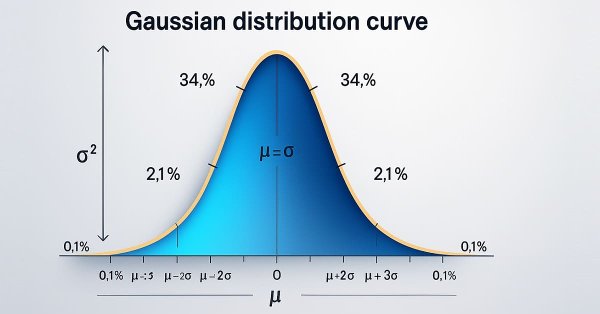
En este artículo, analizaremos un modelo de regresión basado en un perceptrón multicapa (MLP) que predice no solo la esperanza condicional, sino también la varianza condicional. En otras palabras, entrenaremos nuestra red para que prediga la distribución completa de los precios futuros basándose en el vector de características de entrada. Pero para ello tendremos que implementar nuestra propia función de pérdida.
Este artículo guía al lector a través de una versión renovada de la clásica estrategia de ruptura de las bandas de Bollinger. En él se señalan las principales deficiencias del enfoque original, como su conocida propensión a las falsas rupturas. El artículo tiene como objetivo presentar una posible solución: la estrategia de trading de las bandas de Bollinger dobles. Este enfoque, relativamente menos conocido, soluciona las deficiencias de la versión clásica y ofrece una perspectiva más dinámica de los mercados financieros. Además, nos ayuda a superar las antiguas limitaciones impuestas por las normas originales, proporcionando a los traders un marco más sólido y adaptable.
El framework SpikingBrain presenta un enfoque único para el procesamiento de datos: las neuronas solo responden a eventos significativos, lo que permite filtrar eficazmente el ruido. Su arquitectura basada en eventos reduce los costes computacionales al tiempo que conserva la información clave sobre la evolución de los precios. Los umbrales adaptativos y la posibilidad de utilizar módulos preentrenados garantizan la flexibilidad y la escalabilidad del modelo.
Este artículo da continuidad a la "Parte 74", en la que examinamos la combinación de Ichimoku y el ADX en un marco de aprendizaje supervisado, y centra ahora la atención en el aprendizaje por refuerzo. Ichimoku y ADX forman una combinación complementaria para identificar los niveles de soporte y resistencia y determinar la fuerza de la tendencia. En esta entrega, analizamos cómo se puede utilizar el algoritmo Twin Delayed Deep Deterministic Policy Gradient (TD3) con este conjunto de indicadores. Al igual que en las partes anteriores de la serie, la implementación se realiza en una clase de señales personalizada diseñada para integrarse con el Asistente de MQL5, lo que facilita la creación de asesores expertos sin complicaciones.
Un nuevo método de optimización, el Algoritmo del Bisonte: Bison Algorithm (BIA), utiliza dos estrategias inspiradas en el comportamiento del bisonte para resolver problemas de optimización continua con una única función objetivo. Las características clave del BIA son dos principios fundamentales inspirados en el comportamiento del bisonte: la capacidad de moverse de forma dinámica y una estrategia defensiva.
El aprendizaje automático suele abordarse desde el punto de vista de la estadística o del álgebra lineal, pero, en este artículo, haremos hincapié en una perspectiva geométrica de las predicciones de los modelos. Así, demostraremos que los modelos no se aproximan realmente a la variable objetivo, sino que la representan en un nuevo sistema de coordenadas, lo que genera una desalineación inherente que da lugar a un error irreducible. El artículo sostiene que las predicciones a varios pasos, en las que se comparan las previsiones del modelo en distintos horizontes temporales, constituyen un enfoque más eficaz que las comparaciones directas con la variable objetivo. Aplicando este método a un modelo de negociación, el artículo demuestra que se consiguen mejoras significativas en la rentabilidad y la precisión sin modificar el modelo subyacente.
En este artículo continuaremos con la implementación de los enfoques del framework ST-Expert, centrándonos en los aspectos prácticos de su uso mediante MQL5. En artículos anteriores, hemos analizado los fundamentos teóricos y los componentes clave del modelo; ahora pasaremos a trabajar directamente con los algoritmos de atención de grafos y de distribución de atención local y global. El objetivo principal de este artículo es mostrar cómo las ideas conceptuales de ST-Expert se convierten en soluciones funcionales para el análisis y la previsión de series financieras.
El artículo ofrece un análisis detallado de la integración de los enfoques del framework ST-Expert en la arquitectura Extralonger, lo que permite analizar simultáneamente las representaciones vectoriales temporales y espaciales de los datos. Se presentan los resultados de las pruebas realizadas con datos históricos reales, que demuestran la eficacia del modelo y su robustez frente a las anomalías del mercado. El artículo describe la estructura modular del framework, que garantiza la reproducibilidad, la flexibilidad para la investigación y la capacidad de optimizar los componentes por etapas.
La modificación del algoritmo de Dingo propuesta por el autor en este artículo ha elevado considerablemente el listón en la búsqueda del mejor de los mejores algoritmos de optimización. ¿Es posible obtener resultados aún mejores?
El artículo describe un enfoque interesante del trading algorítmico basado en ecuaciones matemáticas simbólicas, en lugar de las tradicionales «cajas negras» del aprendizaje automático. El autor muestra cómo transformar redes neuronales opacas en ecuaciones matemáticas legibles utilizando la biblioteca SymPy y la regresión polinómica, lo que permite comprender plenamente la lógica que subyace a las decisiones de trading. Este enfoque combina la potencia computacional del aprendizaje automático con la transparencia de los métodos clásicos, lo que permite a los traders analizar, ajustar y adaptar los modelos en tiempo real.