En este artículo, aprenderemos cómo crear nuestro propio indicador usando MQL5 según nuestras preferencias. Dicho indicador se utilizará en MetaTrader 5 para interpretar gráficos o como parte de asesores expertos.
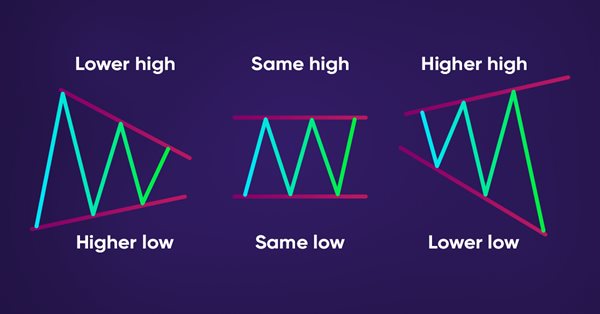
El artículo presenta un método para detectar automáticamente patrones de acción del precio usando MQL5, tales como tendencias (ascendentes, descendentes, laterales) y patrones de gráficos (pico doble, valle doble).
Precisamos organizarnos mejor. El código está creciendo y si no lo organizamos ahora, será imposible hacerlo después. Así que vamos a dividir para conquistar. El hecho de que MQL5 nos permita usar clases nos ayudará en esta tarea. Pero para hacerlo, es necesario que tengas algún conocimiento sobre algunas cosas relacionadas con las clases. Y tal vez lo que más confunde a los aspirantes y principiantes es la herencia. Así que en este artículo, te mostraré de manera práctica y sencilla cómo usar estos mecanismos.
En este artículo, vamos a finalizar la fase en la que estamos desarrollando el simulador para nuestro sistema. El propósito principal aquí será ajustar el algoritmo visto en el artículo anterior. Este algoritmo tiene como objetivo crear el movimiento de RANDOM WALK. Por lo tanto, es fundamental comprender el contenido de los artículos anteriores para seguir lo que se explicará aquí. Si no has seguido el desarrollo del simulador, te aconsejo que veas esta secuencia desde el principio. De lo contrario, podrías perderte en lo que se explicará aquí.
En este artículo, continuaremos con la fase de desarrollo del simulador. Sin embargo, ahora veremos cómo crear efectivamente un movimiento del tipo "RANDOM WALK" (paseo aleatorio). Este tipo de movimiento es bastante intrigante, ya que sirve de base para todo lo que sucede en el mercado de capitales. Además, comenzarás a comprender algunos conceptos esenciales para quienes realizan análisis de mercado.
Aquí optimizaremos un poco las cosas para facilitar lo que haremos en el próximo artículo. Y también te explicaré cómo puedes visualizar lo que está generando el simulador en términos de aleatoriedad.
El problema del aprendizaje por refuerzo reside en la necesidad de definir una función de recompensa, que puede ser compleja o difícil de formalizar. Para resolver esto, se están estudiando enfoques basados en la variedad de acciones y la exploración del entorno que permiten aprender habilidades sin una función de recompensa explícita.
Desarrollar un simulador puede resultar mucho más interesante de lo que parece. Así que demos algunos pasos más en esta dirección, porque las cosas están empezando a ponerse interesantes.
En este artículo crearemos un modelo matemático para simular la formación de precios multidivisa y completaremos el estudio del principio de diversificación en la búsqueda de mecanismos para aumentar la eficiencia del trading que inicié en el artículo anterior con cálculos teóricos.
La procrastinación del modelo en el contexto del aprendizaje por refuerzo puede deberse a varias razones, y para solucionar este problema deberemos tomar las medidas pertinentes. El artículo analiza algunas de las posibles causas de la procrastinación del modelo y los métodos para superarlas.
El presente artículo continúa la serie sobre la implementación de la teoría de categorías en MQL5. Aquí presentamos los monoides como un dominio (conjunto) que distingue la teoría de categorías de otros métodos de clasificación de datos al incluir reglas y un elemento de identidad.
Hoy utilizaremos un enfoque comercial de cuadrícula con órdenes stop pendientes en un asesor experto en el lenguaje de estrategias comerciales MQL5 para MetaTrader 5 en la Bolsa de Moscú (MOEX). Al comerciar en el mercado, una de las estrategias más simples consiste en colocar una cuadrícula de órdenes diseñada para "atrapar" el precio del mercado.
Para poder usar datos que forman barras, debemos abandonar la repetición y comenzar a desarrollar un simulador. Utilizaremos las barras de 1 minuto precisamente porque nos ofrecen un nivel de complejidad mínimo.
En este artículo, usaremos el algoritmo de recompra como guía en un mundo con una mayor comprensión de la efectividad de los sistemas comerciales y comenzaremos a trabajar en los principios generales para mejorar la eficiencia comercial usando las matemáticas y la lógica; también aplicaremos los métodos menos comunes para aumentar la eficiencia en el contexto del uso de cualquier sistema comercial.
Ejemplo de utilización de un perceptrón como herramienta autónoma de predicción de precios. En el artículo exploraremos los conceptos generales y veremos un sencillo asesor experto ya preparado, así como los resultados de su optimización.
Las redes neuronales lo son todo. Vamos a comprobar en la práctica si esto es así. MetaTrader 5 como herramienta autosuficiente para el uso de redes neuronales en el trading. Una explicación sencilla.
La teoría de categorías es un apartado diverso y en expansión de las matemáticas, que solo recientemente ha comenzado a ser trabajado por la comunidad MQL5. Esta serie de artículos tiene por objetivo repasar algunos de sus conceptos para crear una biblioteca abierta y seguir usando este maravilloso apartado en la creación de estrategias comerciales.
¿Quiere encontrar un nuevo enfoque comercial que lo ayude a orientarse en mercados complejos y en cambio constante? Eche un vistazo a los mapas de Kohonen, una forma innovadora de redes neuronales artificiales que puede ayudarle a descubrir patrones y tendencias ocultos en los datos del mercado. En este artículo, veremos cómo funcionan los mapas de Kohonen y cómo usarlos para desarrollar estrategias comerciales efectivas. Creo que este nuevo enfoque resultará de interés tanto a los tráders experimentados como para los principiantes.
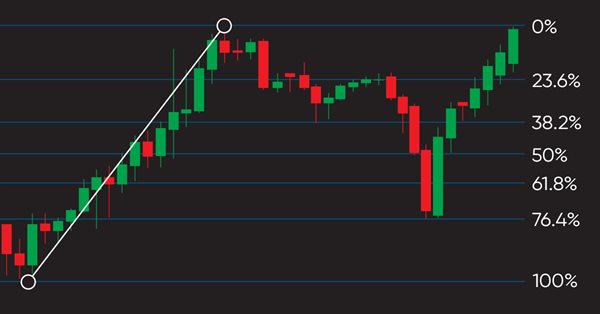
El presente artículo supone la continuación de la serie dedicada a la construcción de sistemas comerciales basados en los indicadores más populares. La próxima herramienta técnica que analizaremos será el indicador de Fibonacci. Hoy veremos cómo escribir un programa basado en las señales de este indicador.
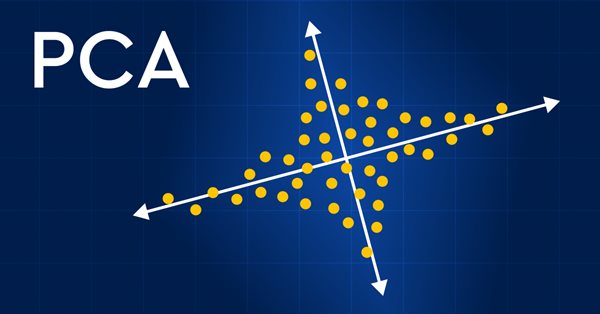
Hoy intentaremos mejorar cualitativamente el análisis de los mercados financieros utilizando el Análisis de Componentes Principales (ACP). Asimismo, aprenderemos cómo este método puede ayudarnos a identificar patrones ocultos en los datos, detectar tendencias ocultas del mercado y optimizar las estrategias de inversión. En este artículo veremos cómo el método de ACP aporta una nueva perspectiva al análisis de datos financieros complejos, ayudándonos a ver ideas que hemos pasado por alto con los enfoques tradicionales. ¿La aplicación del método ACP en estos mercados financieros ofrece una ventaja competitiva y ayuda a ir un paso por delante?
Las redes neuronales lo son todo. Vamos a comprobar en la práctica si esto es así. MetaTrader 5 como herramienta autosuficiente para el uso de redes neuronales en el trading. Una explicación sencilla.
En los modelos de aprendizaje por refuerzo analizados anteriormente, usamos varias opciones de redes convolucionales que pueden identificar varios objetos en los datos originales. La principal ventaja de las redes convolucionales es su capacidad de identificar objetos independientemente de la ubicación de estos. Al mismo tiempo, las redes convolucionales no siempre son capaces de hacer frente a diversas deformaciones de los objetos y al ruido. Pero estos problemas pueden resolverse usando el modelo relacional.
Bienvenidos a nuevo artículo de nuestra serie dedicada a la creación de sistemas comerciales basados en indicadores técnicos populares. Hoy analizaremos el Índice de Facilitación del Mercado (MFI), desarrollado por Bill Williams.
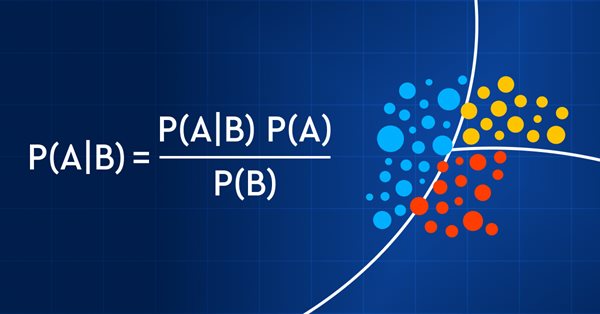
Comerciar con probabilidades es como caminar por la cuerda floja: requiere precisión, equilibrio y una clara comprensión del riesgo. En el mundo del trading, la probabilidad lo es todo: es lo que determina el resultado, el éxito o el fracaso, los beneficios o las pérdidas. Usando el poder de la probabilidad, los tráders pueden tomar decisiones mejor informadas, gestionar el riesgo con mayor eficacia y alcanzar sus objetivos financieros. Tanto si es usted un inversor experimentado como un tráder principiante, comprender las probabilidades puede ser la clave para liberar su potencial comercial. En este artículo, analizaremos el fascinante mundo del trading probabilístico y le mostraremos cómo llevar su modo de comerciar al siguiente nivel.
El artículo describe la teoría y la práctica de la aplicación del algoritmo de propagación inversa del error en MQL5 con la ayuda de matrices. Asimismo, incluye clases y ejemplos preparados del script, el indicador y el asesor.
¿Qué te parece crear un sistema para estudiar el mercado cuando está cerrado o simular situaciones de mercado? Aquí iniciaremos una nueva secuencia de artículos para tratar este tema.
Alan Andrews es uno de los "educadores" más célebres del mundo moderno en el campo del trading. Su "tridente" está incluido en casi todos los programas modernos de análisis de cotizaciones, pero la mayoría de los tráders no utilizan ni una quinta parte de las posibilidades que ofrece esta herramienta. Y el curso original de Andrews incluye una descripción no solo del tridente (aunque sigue siendo lo esencial), sino también de algunas otras líneas útiles. Este artículo ofrece al lector una idea de las maravillosas técnicas de análisis de gráficos que Andrews enseñó en su curso original. Le advertimos que hay muchas fotos.
En este artículo intentaremos responder a la pregunta: ¿cómo elegir el asesor comercial adecuado? ¿Cuáles son los más adecuados para nuestro portafolio y cómo podemos descartar la mayoría de los robots comerciales disponibles en el mercado? Este artículo presenta veinte señales claras de que un asesor es de mala calidad. El presente material le ayudará a tomar decisiones más informadas y a crear una colección de asesores comerciales rentables.
Mi estrategia se basa en los fundamentos clásicos del trading y en el perfeccionamiento de indicadores ampliamente usados en todo tipo de mercados. En la práctica, se trata de una herramienta lista para usar que nos permite sacar el máximo rendimiento a la nueva estrategia de negociación rentable propuesta.
Para coronar esta secuencia sobre automatización vamos a complementar lo visto en el artículo anterior. Este muestra definitivamente cómo todo encajará, haciendo que el Asesor Experto funcione como un reloj.
Aquí pondremos realmente en práctica todos los conocimientos de esta serie. Finalmente construiremos un sistema 100% automático y funcional. Pero para hacer esto, tendrás que aprender una última cosa.
El perceptrón multicapa es una evolución del perceptrón simple, capaz de resolver problemas separables no linealmente. Junto con el algoritmo de retropropagación, es posible entrenar eficientemente esta red neuronal. En la tercera parte de la serie sobre el perceptrón multicapa y la retropropagación, mostraremos cómo integrar esta técnica con el simulador de estrategias. Esta integración permitirá utilizar análisis de datos complejos y tomar mejores decisiones para optimizar las estrategias de negociación. En este resumen, analizaremos las ventajas y los retos de la aplicación de esta técnica.