Os osciladores ADX e CCI são indicadores de acompanhamento de tendência e momentum que podem ser combinados no desenvolvimento de um Expert Advisor. Damos continuidade ao ponto em que paramos no último artigo, analisando como o treinamento durante o uso e a atualização do modelo desenvolvido podem ser realizados por meio do aprendizado por reforço. Utilizaremos um algoritmo que ainda não abordamos nesta série, conhecido como Trust Region Policy Optimization (TRPO). E, como sempre, a montagem de Expert Advisors por meio do Assistente MQL5 nos permite preparar nossos modelos para testes de forma muito mais rápida, além de possibilitar sua distribuição e avaliação com diferentes tipos de sinais.
Os osciladores ADX e CCI são indicadores de acompanhamento de tendência e momentum que podem ser combinados no desenvolvimento de um Expert Advisor. Veremos como essa abordagem pode ser sistematizada utilizando os três principais métodos de treinamento de Machine Learning. Os Expert Advisors montados com o MQL5 Wizard nos permitem avaliar os padrões apresentados por esses dois indicadores, e começaremos analisando como o aprendizado supervisionado pode ser aplicado a esses padrões.
O Expert Advisor (EA) Market Structure Flip Detector atua como um parceiro atento, monitorando continuamente as mudanças no sentimento do mercado. Utilizando limites baseados no Average True Range (ATR), ele detecta com eficiência as mudanças na estrutura do mercado e identifica cada higher low (HL) e lower high (LH) com marcadores claros. Graças à rápida execução do MQL5 e à flexibilidade de sua API, essa ferramenta realiza análises em tempo real, ajusta a exibição para proporcionar melhor legibilidade e disponibiliza um painel dinâmico para acompanhar a quantidade de flips e os horários/intervalos dos flips. Além disso, notificações sonoras e push personalizáveis garantem que você seja informado sobre sinais importantes, demonstrando como parâmetros simples e funções auxiliares podem transformar movimentos de preço em estratégias acionáveis.
Neste artigo, automatizamos em MQL5 a estratégia de rompimento da faixa da meia-noite com Break of Structure, detalhando o código utilizado para detectar rompimentos e executar operações. Definimos parâmetros precisos de risco para entradas, Stop Loss e Take Profit. Também abordamos o backtesting e a otimização da estratégia para sua aplicação prática no trading.
Os padrões de candlestick ajudam os traders a compreender a psicologia do mercado e a identificar tendências nos mercados financeiros, permitindo decisões de negociação mais bem fundamentadas, que podem levar a melhores resultados. Neste artigo, exploraremos como utilizar padrões de candlestick em conjunto com modelos de IA para buscar um desempenho de negociação otimizado.
Neste artigo, exploramos a automatização do padrão harmônico Cypher em MQL5, detalhando sua detecção e visualização nos gráficos do MetaTrader 5. Implementamos um Expert Advisor que identifica pontos de oscilação, valida padrões com base em Fibonacci e executa operações com anotações gráficas claras. O artigo termina com orientações sobre backtesting e otimização do programa para tornar a negociação mais eficiente.
Concluímos nossa análise sobre o uso complementar da Média Móvel (MA) e do Oscilador Estocástico examinando o papel que o aprendizado por inferência pode desempenhar após as etapas de aprendizado supervisionado e aprendizado por reforço. Existem diversas maneiras de abordar o aprendizado por inferência nesse contexto. No entanto, nossa abordagem consiste em utilizar Variational Autoencoders (VAEs). Primeiro, exploraremos essa abordagem em Python e, em seguida, exportaremos nosso modelo treinado no formato ONNX para utilizá-lo em um Expert Advisor desenvolvido com o MQL5 Wizard no MetaTrader.
Os mercados financeiros não são perfeitamente equilibrados. Alguns mercados apresentam tendência de alta, outros apresentam tendência de baixa, enquanto outros apresentam movimento lateral, indicando incerteza quanto à direção. Quando essas informações desbalanceadas são utilizadas para treinar modelos de machine learning, elas podem gerar resultados enganosos, especialmente porque as condições do mercado mudam com frequência. Neste artigo, discutiremos diferentes maneiras de lidar com esse problema.
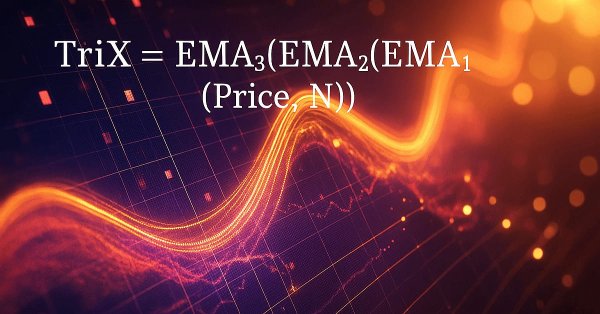
O Oscilador de Média Móvel Exponencial Tripla (Triple Exponential Moving Average Oscillator, TRIX) e o oscilador Faixa Percentual de Williams (Williams Percentage Range Oscillator) formam mais um par de indicadores que pode ser utilizado em conjunto em um EA MQL5. Assim como os pares analisados recentemente, esses dois indicadores se complementam: o TRIX identifica a tendência, enquanto a Faixa Percentual de Williams confirma os níveis de suporte e resistência. Como sempre, utilizamos o Assistente MQL5 para avaliar o potencial desses indicadores.
Continuamos aprimorando os recursos de trading com o calendário econômico MQL5. Hoje adicionaremos um painel arrastável, que permitirá reposicionar os elementos para melhorar a visualização do gráfico sempre que necessário. Também adicionaremos efeitos de hover nos botões para tornar a interação com o painel ainda mais prática.
Este artigo mostra aos iniciantes como criar um EA em MQL5 capaz de identificar o clássico padrão de análise técnica "Cabeça e Ombros" e operar com base nele. Veremos como detectar esse padrão por meio da ação do preço, desenhá-lo no gráfico, definir os níveis de entrada, Stop Loss e Take Profit e automatizar a execução das operações com base no padrão.
O indicador FrAMA e o oscilador Force Index são ferramentas de análise de tendência e volume que podem ser usadas em conjunto no desenvolvimento de um EA. Dando continuidade ao artigo anterior, no qual apresentamos essa combinação, vamos analisar como o aprendizado de máquina pode ser aplicado a ela. Usaremos uma rede neural convolucional (convolutional neural network) que emprega um kernel de produto escalar (dot-product kernel) para gerar previsões com base nos dados de entrada desses indicadores. Essa lógica é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar o EA.
A identificação de padrões gráficos nos mercados financeiros é uma tarefa complexa, pois exige a análise dos dados exibidos no gráfico, algo difícil de realizar em MQL5 devido às limitações relacionadas ao processamento de imagens. Neste artigo, veremos um modelo bastante interessante em Python que permite detectar padrões no gráfico com o mínimo de esforço.
A média móvel adaptativa fractal (FrAMA) e o oscilador Índice de Força (Force Index Oscillator) são mais um par de indicadores que podem ser usados em conjunto em um EA desenvolvido em MQL5. Esses dois indicadores se complementam até certo ponto, pois a FrAMA é um indicador de acompanhamento de tendência, enquanto o Índice de Força é um oscilador baseado em volume. Como sempre, usaremos o Assistente MQL5 para avaliar rapidamente o potencial da combinação dessas duas ferramentas.
Neste artigo, aprimoramos o Calendário Econômico MQL5 adicionando uma barra de rolagem dinâmica para tornar a navegação pelas notícias mais intuitiva. Os eventos serão exibidos de forma fluida, e as informações serão atualizadas quando necessário. Naturalmente, durante os testes também verificaremos a capacidade de adaptação da barra de rolagem e a qualidade do painel de controle.
Os níveis de retração de Fibonacci são uma ferramenta popular na análise técnica. Eles são usados para identificar possíveis zonas de reversão. Neste artigo, veremos como esses níveis de retração podem ser transformados em variáveis-alvo para modelos de machine learning, ajudando-os a compreender melhor o mercado.
As notícias exercem uma influência significativa sobre os mercados financeiros, principalmente quando se trata de divulgações importantes, como os dados de emprego no setor não agrícola (Non-Farm Payrolls, NFP). Já vimos várias vezes como uma única manchete pode provocar oscilações bruscas nos preços. Neste artigo, analisaremos em detalhes a combinação entre notícias e os recursos da inteligência artificial.
Neste artigo, vamos otimizar nosso calendário econômico adicionando uma filtragem inteligente de eventos e logs para tornar os testes de estratégias nos modos live e offline mais rápidos e intuitivos. Vamos otimizar o processamento dos eventos e registrar no log apenas as operações realmente importantes e os eventos relevantes do painel. Também tentaremos melhorar a visualização da estratégia. Todas essas melhorias devem facilitar o teste e o aprimoramento de estratégias de trading baseadas em notícias.
Esta ferramenta consiste em um painel de correlações que calcula e exibe, em tempo real, os coeficientes de correlação de vários pares de moedas. Ao mostrar como os pares se movimentam em relação uns aos outros, a ferramenta acrescenta um contexto importante à análise de Price Action e ajuda a compreender melhor as relações entre diferentes mercados. Vamos analisar seus recursos e possíveis aplicações.
Neste artigo, analisaremos a estratégia de scalping Grid-Mart, automatizando-a em MQL5 com o auxílio de um painel informativo dinâmico para obter informações sobre a negociação em tempo real. Descrevemos em detalhes a lógica de martingale baseada em grade, bem como as funções de gestão de risco. Também realizamos testes em dados históricos e implantamos a solução para garantir uma operação confiável.
Hoje vamos aprimorar a interface de troca de mensagens do painel de comunicação e alinhá-la aos padrões dos aplicativos modernos de comunicação de alto desempenho. Para isso, atualizaremos a classe CommunicationsDialog. Analisaremos todas essas alterações em detalhes e também definiremos os próximos passos para a evolução das interfaces dos nossos programas em MQL5.
Os avanços em inteligência artificial que vemos nas notícias, do ChatGPT aos veículos autônomos, não surgem de modelos isolados, mas do conhecimento acumulado e transferido entre diferentes modelos ou domínios mais amplos. Agora, essa mesma abordagem de "treinar uma vez, aplicar em qualquer lugar" pode ser usada para aprimorar nossos modelos de IA voltados à negociação algorítmica. Neste artigo, veremos como aproveitar dados obtidos de diferentes instrumentos para melhorar as previsões por meio de Transfer Learning.
Neste artigo, preparamos nosso sistema de trading MQL5 para testes de estratégia incorporando dados do calendário econômico como um recurso para análise fora do ambiente em tempo real. Implementamos o carregamento e a filtragem de eventos por horário, moeda e impacto e, em seguida, validamos o sistema no Strategy Tester. Isso permite realizar backtests eficazes de estratégias orientadas por notícias.
O oscilador DeMarker (DeMarker Oscillator) e o Envelopes são ferramentas que identificam o momentum e os níveis de suporte/resistência e podem ser combinadas no desenvolvimento de um EA. No artigo anterior, apresentamos esses dois indicadores. Agora, acrescentaremos machine learning a essa combinação. Utilizamos uma rede neural recorrente que aplica um kernel de ruído branco (white-noise kernel) para processar os sinais vetorizados desses dois indicadores. Essa lógica é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar o EA.
O oscilador DeMarker (DeMarker Oscillator) e o Envelopes são ferramentas que identificam o momentum e os níveis de suporte/resistência e podem ser combinadas no desenvolvimento de um EA. Por isso, analisamos cada padrão separadamente para determinar o que pode ser útil e o que, potencialmente, deve ser evitado. Como sempre, usamos um EA criado no Assistente, juntamente com as funções de padrões integradas à classe de sinais do EA (Expert Signal).
Neste artigo, vamos atualizar nossa ferramenta Trade Assistant, adicionando um painel arrastável e efeitos ao passar o cursor do mouse para tornar a interface mais intuitiva e responsiva. Também vamos aprimorar a validação das configurações das ordens em tempo real, garantindo que os parâmetros de negociação sejam definidos com precisão em relação aos preços de mercado. Além disso, testaremos essas melhorias com dados históricos para confirmar sua confiabilidade.
Neste artigo, apresentamos o desenvolvimento da ferramenta interativa Trade Assistant Tool em MQL5, criada para simplificar o envio de ordens pendentes no mercado Forex. Descrevemos a concepção da ferramenta, com atenção especial a uma interface gráfica intuitiva que permite definir visualmente no gráfico os níveis de entrada, Stop Loss e Take Profit. Além disso, detalhamos a implementação em MQL5 e os testes com dados históricos para confirmar a confiabilidade da ferramenta, estabelecendo a base para a inclusão de recursos mais avançados nas próximas partes da série.
Continuamos integrando aos modelos de trading os métodos propostos pelos autores do framework Attraos. Vale lembrar que esse framework utiliza conceitos da teoria do caos para resolver tarefas de previsão de séries temporais, interpretando-as como projeções de sistemas dinâmicos caóticos multidimensionais.
Apresentamos o framework TMA, um sistema inteligente capaz de prever a dinâmica do mercado com precisão suficiente. Neste artigo, reunimos todos os componentes em uma única arquitetura e os transformamos em um agente de trading completo, que analisa o mercado e toma decisões em tempo real.
Neste artigo, a teoria encontra a prática. Vamos implementar os principais módulos do framework TMA: MPE e MPA. É aqui que os dados passam a ganhar significado e a atenção cruzada se transforma em uma ferramenta de análise precisa da dinâmica do mercado. Menos operações redundantes, mais eficiência: mais um passo rumo ao trading inteligente de nova geração.
O framework TMA oferece uma nova perspectiva sobre a dinâmica do mercado, permitindo que os modelos captem não apenas o estado do mercado, mas também o próprio fluxo do tempo. Sua capacidade de extrair padrões de um fluxo contínuo de dados torna a análise mais profunda e precisa do que nos métodos clássicos. Já a adaptação recorrente transforma esse método em uma ferramenta prática para trabalhar com cotações reais.
Apresentamos o framework RAFT, uma poderosa ferramenta para análise e previsão de séries temporais financeiras. Sua arquitetura flexível e otimizada proporciona precisão nas previsões, estabilidade operacional e processamento de dados mais rápido. O RAFT reduz o risco de erros e facilita o desenvolvimento de estratégias de trading eficientes.
O framework RAFT propõe uma abordagem fundamentalmente diferente para prever a dinâmica do mercado: em vez de produzir uma previsão única, ele refina iterativamente o estado em tempo real. Ao mesmo tempo, leva em conta mudanças locais e globais, mantendo alta precisão mesmo diante de estruturas de preços complexas.
O artigo dá continuidade à implementação das abordagens do framework STE-FlowNet, que combina processamento multithread com estruturas recorrentes para analisar dados complexos com alta precisão. Os testes realizados confirmaram sua estabilidade e flexibilidade em diferentes cenários. A arquitetura acelera os cálculos e permite modelar com maior profundidade as dependências presentes nas séries temporais. Essa abordagem abre novas possibilidades de aplicação prática no trading e na análise de mercado.
Neste artigo, exploramos a mecânica interna do framework RAFT, uma das abordagens mais precisas e elegantes para a análise de processos dinâmicos. Passo a passo, adaptamos sua ideia de refinamento iterativo às séries temporais financeiras, criando uma base sólida para o desenvolvimento do futuro modelo. O leitor fará uma imersão envolvente na arquitetura, em que cada componente tem seu próprio significado e função.
Neste artigo, veremos como aplicar a matemática às estratégias de grade. Analisaremos os princípios básicos de funcionamento da estratégia, suas vantagens e desvantagens. Você aprenderá a construir uma grade de negociação, definir parâmetros ideais e gerenciar os riscos de forma eficiente.
O artigo apresenta uma arquitetura abrangente do codificador STE-FlowNet, que combina memória em pilha, processamento recorrente e um mecanismo de correlação para extrair dependências ocultas do mercado. O artigo mostra como esses módulos são integrados sequencialmente em uma única cadeia computacional, capaz de analisar as séries temporais sob múltiplas perspectivas.
O framework STE-FlowNet oferece uma nova perspectiva para a análise de dados financeiros, reagindo a eventos reais do mercado, e não a timeframes fixos. Sua arquitetura preserva as dependências locais e temporais, permitindo rastrear até mesmo pequenos impulsos na dinâmica dos preços.
Em nossa interpretação, a S3CE-Net traduz com eficiência o mercado para a linguagem dos eventos e capta impulsos iniciais que os indicadores tradicionais simplesmente diluem em médias. O STFS mantém a estabilidade do treinamento: o modelo observa os dados sob diferentes perspectivas e não se sobreajusta a anomalias locais. Os blocos SSAM e a implementação em OpenCL proporcionam velocidade e precisão na prática, enquanto a separação entre os modos de treinamento e operação reduz o consumo de recursos em produção.
Neste artigo, analisamos em detalhes a integração do módulo SSAM ao bloco SEW-ResNeXt, mostrando como o framework S3CE-Net permite combinar de forma eficiente a atenção baseada em spikes com blocos residuais. Essa arquitetura proporciona um processamento preciso dos fluxos de dados temporais e espaciais, além de alta estabilidade durante o treinamento. A modularidade e a flexibilidade dos componentes facilitam a expansão do modelo e a reutilização de métodos já validados.