Apresentamos o framework S3CE-Net e seus mecanismos SSAM e STFS, que processam com precisão eventos de spikes levando em conta a causalidade. O modelo é leve, opera em paralelo e é capaz de identificar relações complexas no tempo e no espaço.
Neste artigo, apresentamos uma implementação prática do framework SEW ResNet em MQL5, com ênfase em sua aplicação ao trading. O Bottleneck duplo permite analisar simultaneamente fluxos unitários e dependências entre canais, sem perda de gradientes durante o treinamento. Ativações spiking com limiares adaptativos e gates aumentam a robustez ao ruído e a sensibilidade a novas configurações do mercado. O texto apresenta detalhes da implementação e os resultados dos testes.
O artigo apresenta uma implementação prática, em MQL5, dos principais componentes do framework SEW-ResNet. O uso de arrays dinâmicos e mecanismos spiking permite construir a arquitetura do modelo de forma flexível e processar séries temporais financeiras com eficiência. As soluções propostas mostram como o SEW-ResNet pode otimizar os cálculos e melhorar a extração de atributos relevantes.
O artigo apresenta uma implementação do algoritmo meta-heurístico Blue Monkey, baseado na modelagem do comportamento social dos macacos-azuis. São abordados os principais mecanismos do algoritmo: a estrutura da população em grupos, a orientação pelos líderes locais e a renovação geracional por meio da substituição dos piores indivíduos adultos pelos melhores filhotes, além da análise dos resultados dos testes.
Neste artigo, apresentamos uma estratégia de trade layering (escalonamento de posições) que combina os indicadores MACD e RSI com métodos estatísticos para automatizar o trading dinâmico em MQL5. Exploramos a arquitetura dessa abordagem em cascata, detalhamos sua implementação por meio dos principais segmentos de código e orientamos os leitores sobre o backtesting para otimizar o desempenho. Por fim, concluímos destacando o potencial da estratégia e preparando o terreno para melhorias futuras no trading automatizado.
A etapa de validação de um pullback avança com inclinação das EMAs, limites mínimo e máximo de distância por ATR, janela flexível do gatilho ATR e Walk-Forward Efficiency. As baterias comparam componentes e medem continuidade fora da amostra, dependência exclusiva da gestão. O resultado destaca plataformas paramétricas e critérios práticos para selecionar candidatos e evitar sobreajuste.
Convidamos você a conhecer o framework SEW-ResNet, que permite construir modelos spiking profundos sem problemas de degradação e com controle eficiente dos gradientes. Neste artigo, demonstramos como implementar um neurônio spiking básico e seus algoritmos com MQL5.
As redes neurais já estão transformando a forma como analisamos os mercados, e novas arquiteturas abrem possibilidades ainda maiores. Neste artigo, concluímos nosso desenvolvimento com o framework SpikingBrain, que nos apresenta novas perspectivas.
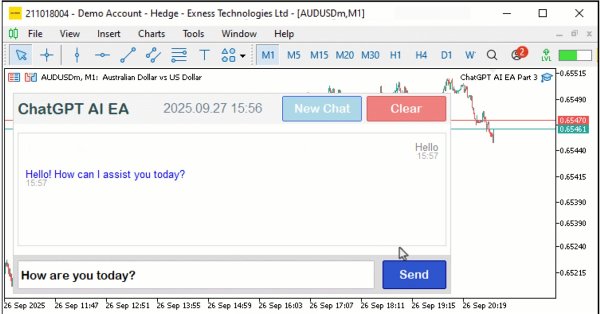
Neste artigo, aprimoramos o programa integrado ao ChatGPT em MQL5, adotando uma interface rolável voltada para um único chat e melhorando a exibição do histórico das conversas com marcas de tempo e rolagem dinâmica. O sistema utiliza parsing de JSON para gerenciar mensagens em conversas com múltiplos turnos e oferece modos configuráveis para a barra de rolagem, além de efeitos ao passar o mouse, melhorando a interação do usuário com o sistema.
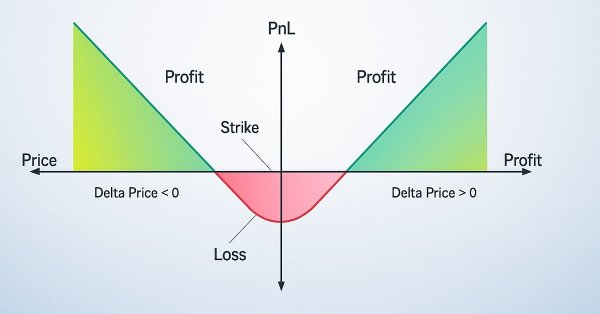
São analisadas estratégias com opções para mercado lateral (não direcionais) e para mercado em tendência (direcionais), bem como sua implementação em MQL5. O EA desenvolvido no artigo anterior é aprimorado com a exibição dos níveis de opções. Agora é hora de analisar o funcionamento e implementar as estratégias que os traders de opções utilizam na prática.
Apresentamos ao leitor uma implementação das abordagens do framework SpikingBrain com base em atenção linear recorrente com gates, analisada em detalhes neste artigo. Os algoritmos de propagação para frente, propagação dos gradientes e atualização dos pesos proporcionam um processamento eficiente de séries temporais financeiras e permitem colocar em prática as principais ideias do framework.
Vamos tornar mais prático o uso do pipeline de otimização automática, percorrendo todo o caminho desde a criação do projeto de otimização até o teste do EA final. Para facilitar a compreensão, reproduziremos passo a passo todo o processo de criação do EA final, fazendo pausas para aplicar os ajustes desejados.
O framework SpikingBrain apresenta uma abordagem singular para o processamento de dados: seus neurônios reagem apenas a eventos relevantes, filtrando o ruído com eficiência. Sua arquitetura orientada a eventos reduz os custos computacionais sem perder informações essenciais sobre os movimentos do mercado. Os limiares adaptativos e a possibilidade de utilizar módulos pré-treinados conferem flexibilidade e escalabilidade ao modelo.
O artigo examina em detalhes a integração das abordagens do framework ST-Expert à arquitetura Extralonger, o que permite analisar simultaneamente as representações temporais e espaciais dos dados. São apresentados resultados de testes com dados históricos reais, que demonstram a eficácia do modelo e sua robustez diante de anomalias do mercado. Também é descrita a estrutura modular do framework, que garante a reprodutibilidade, oferece flexibilidade para pesquisas e permite otimizar seus componentes de forma gradual.
Neste artigo, damos continuidade à implementação das abordagens do framework ST-Expert, concentrando-nos nos aspectos práticos de sua aplicação com os recursos do MQL5. Anteriormente, analisamos os fundamentos teóricos e os principais componentes do modelo. Agora, passamos a trabalhar diretamente com os algoritmos de atenção em grafos e de distribuição local e global da atenção. O principal objetivo desta etapa é mostrar como as ideias conceituais do ST-Expert se transformam em soluções funcionais para a análise e a previsão de séries financeiras.
Este artigo apresenta a evolução de um EA de pullback em MQL5, desde a definição do regime por EMA até a identificação da retração e a confirmação do gatilho. São abordados a otimização integrada ao MetaTrader 5, o stop ajustado ao tick size, o filtro de distância por ATR e a gestão com breakeven e trailing, priorizando platôs paramétricos, controle dos graus de liberdade e redução do risco de overfitting.
Neste artigo, vamos conhecer o framework ST-Expert, que torna as previsões robustas diante da incerteza do mercado, permitindo levar em conta dependências locais e globais em séries temporais. Sua arquitetura flexível favorece a adaptabilidade dos modelos e aumenta a precisão das previsões.
O framework Extralonger demonstra uma capacidade única de integrar fatores espaciais e temporais em um único modelo, favorecendo previsões de alta precisão. Sua arquitetura permite adaptar-se a diferentes horizontes de previsão e instrumentos financeiros, mantendo a transparência e a capacidade de controle do sistema.
Continuamos a trabalhar na implementação das abordagens propostas pelos autores do framework Extralonger. Desta vez, vamos nos concentrar na implementação do módulo Global-Local Spatial Attention em MQL5, examinando tanto sua estrutura quanto sua integração prática ao fluxo computacional geral.
Este artigo descreve os fundamentos da arbitragem estatística em nível de portfólio. Seu objetivo é facilitar a compreensão dos princípios da arbitragem estatística para leitores sem conhecimentos aprofundados em matemática e propor uma estrutura conceitual inicial. O artigo inclui um Expert Advisor funcional, algumas observações sobre seu backtest de um ano e as respectivas configurações do backtest (arquivo .ini) para a reprodução do experimento.
O framework Extralonger demonstra uma abordagem para integrar fatores espaciais e temporais em um único modelo, permitindo considerar simultaneamente padrões locais e ciclos de longo prazo. Essa arquitetura torna a previsão de séries temporais mais robusta ao ruído de mercado e abre a possibilidade de analisar dados em diferentes horizontes. Neste artigo, examinamos em detalhes como implementar essas ideias na prática com OpenCL e MQL5.
Neste artigo, concluímos a construção do framework SAGDFN em MQL5, apresentando um balanço do desenvolvimento e demonstrando os resultados de seu teste prático. Vamos reunir os módulos implementados anteriormente em um único sistema, mostrar os pontos fortes da abordagem, apontar suas vulnerabilidades e discutir possíveis caminhos de aprimoramento.
Neste artigo, examinaremos em detalhes a implementação prática dos componentes-chave do framework SAGDFN. Mostraremos como são estruturadas a atenção esparsa e a seleção de vizinhos significativos para a previsão de séries temporais. As abordagens apresentadas demonstram um equilíbrio entre a precisão das previsões e a eficiência computacional.
Implementação da arquitetura N-BEATS para trading Forex no MetaTrader 5 com previsão quantílica e gestão de risco adaptativa. A arquitetura foi adaptada por meio de normalização bilinear e funções de perda especializadas para dados financeiros. Testes com dados de 2025 mostraram sua incapacidade de gerar lucro, confirmando a distância entre os avanços teóricos e a eficiência prática na negociação.
Neste artigo, exploramos a arquitetura SAGDFN, um framework moderno capaz de transformar a forma de processar dados espaço-temporais. Ele preserva informações essenciais mesmo em grafos complexos e, ao mesmo tempo, reduz os custos computacionais.
O artigo descreve a implementação prática do framework HimNet em MQL5, já pronta para integração ao trading automatizado. Mostramos como metaparâmetros adaptados à heterogeneidade transformam o modelo em uma ferramenta universal, capaz de lidar com volatilidade instável.
Neste artigo, analisamos em detalhes os algoritmos de implementação dos principais componentes do framework HimNet. Mostramos como é possível alcançar alta consistência e capacidade de controle sobre todo o sistema com um número mínimo de componentes treináveis. A implementação apresentada se destaca pela estrutura compacta e transparente, o que facilita sua adaptação a tarefas reais de mercado.
Propomos conhecer o framework HimNet, que combina a flexibilidade da adaptação espaço-temporal com alta eficiência computacional, permitindo obter previsões precisas e estáveis em séries temporais financeiras. O artigo mostra em detalhes como seus principais componentes interagem entre si, transformando algoritmos complexos em uma arquitetura gerenciável.
O artigo apresenta um sistema híbrido inovador para previsão de taxas de câmbio, que combina um modelo autorregressivo linear com a arquitetura U-Transformer para análise dos resíduos. O sistema alterna automaticamente entre as fontes de sinais conforme a qualidade de cada uma e inclui uma lógica de negociação completa, com estratégias de averaging/pyramiding. A principal vantagem da abordagem está no fato de a rede neural ser treinada nos resíduos do modelo linear, o que simplifica a tarefa e reduz o risco de sobreajuste. A implementação foi feita integralmente em MQL5 e está pronta para uso em negociação real, com adaptação automática às mudanças nas condições de mercado.
Apresentamos a etapa final de implementação e teste do framework TQNet, na qual a teoria se encontra com a prática real de trading. Percorreremos o caminho do treinamento histórico até o teste de estresse em dados recentes de mercado, avaliando a robustez e a precisão do modelo. Os resultados finais não são apenas números frios, mas também uma demonstração clara do valor prático da abordagem proposta.
O TQNet é um framework que abre novas possibilidades para modelar e prever séries temporais financeiras, ao combinar modularidade, flexibilidade e alto desempenho. Neste artigo, exploramos a possibilidade de implementar mecanismos complexos para lidar com correlações globais, incluindo métodos avançados de inicialização de parâmetros.
Continuamos nosso último artigo sobre DDPG com indicadores de Média Móvel e Estocástico, examinando outras classes-chave de Aprendizado por Reforço cruciais para a implementação do DDPG. Embora estejamos codificando principalmente em Python, será exportado para o formato ONNX para o MQL5, onde a integraremos como um recurso em um Expert Advisor montado pelo Wizard.
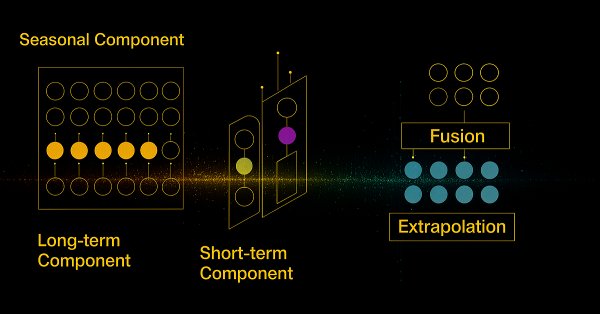
Apresentamos um algoritmo que decompõe séries temporais em camadas semânticas e constrói, a partir delas, um modelo enxuto. Mostramos, passo a passo, a arquitetura, a implementação prática em MQL5/OpenCL e os resultados de testes reais com dados históricos de mercado.
A Média Móvel e o Oscilador Estocástico são indicadores muito comuns cujos padrões coletivos exploramos no artigo anterior, por meio de uma rede de aprendizado supervisionado, para verificar quais “padrões permaneceriam consistentes”. Levamos nossas análises daquele artigo um passo adiante ao considerar os efeitos que o aprendizado por reforço, quando utilizado com essa rede treinada, teria sobre o desempenho. Os leitores devem observar que nossos testes foram realizados em uma janela de tempo muito limitada. Ainda assim, continuamos a aproveitar os requisitos mínimos de codificação proporcionados pelo MQL5 Wizard para demonstrar isso.
Neste artigo, continuamos nossa apresentação prática da SSCNN, uma solução arquitetural de nova geração capaz de trabalhar com séries temporais fragmentadas. Em vez de escalonamento cego, adotamos modularidade inteligente, atenção aos detalhes e normalização seletiva. Passo a passo, criamos blocos computacionais no ambiente MQL5 e estabelecemos a base para uma análise preditiva confiável.
Neste artigo, iniciamos o estudo do framework SSCNN, uma solução arquitetural moderna para análise de séries temporais que combina precisão, estrutura bem definida e alta eficiência computacional. Examinaremos seus aspectos teóricos de forma sequencial, destacaremos as principais diferenças em relação a seus predecessores e iniciaremos a implementação prática dos componentes básicos no ambiente MQL5.
Apresentamos uma metodologia para transformar a otimização de EAs no MetaTrader 5 em um fluxo organizado e auditável. A automação em Python cria .set e .ini, orquestra otimizações por grupos e subgrupos, compara cada etapa ao baseline e aplica rewind quando necessário. O leitor poderá escolher os melhores parâmetros considerando lucro, estabilidade, drawdown, trades, concentração de resultado e consistência em vários ativos.
O artigo apresenta em detalhes a arquitetura SCNN e uma das opções de implementação com recursos do MQL5. Mostraremos como a decomposição de séries temporais se combina com métodos de redes neurais e mecanismos de atenção.
Criamos um sistema de negociação com um simulador quântico real em vez de analogias matemáticas. O sistema usa 3 qubits virtuais, portas quânticas e princípios de superposição para analisar os mercados. Foi implementado como EA para MetaTrader 5 em MQL5. A principal conquista é a transição da simulação para princípios quânticos reais de processamento de informações financeiras.
Propomos dar continuação à implementação do framework SCNN, que combina flexibilidade e interpretabilidade, permitindo isolar com precisão os componentes estruturais da série temporal. O artigo detalha os mecanismos de normalização adaptativa e de atenção, o que confere ao modelo maior robustez diante de condições de mercado em constante mudança.