Vamos explorar um dos algoritmos mais interessantes de otimização sem gradiente, que aprende a compreender a geometria da função objetivo. Consideraremos a implementação clássica do CMA-ES com uma pequena modificação, substituindo a distribuição normal por uma distribuição de potência. Uma análise detalhada da matemática do algoritmo, a implementação prática e uma avaliação honesta, onde o CMA-ES é imbatível e onde é melhor não aplicá-lo.
No presente artigo é feita uma tentativa de examinar séries temporais financeiras sob a perspectiva de estruturas fractais autossimilares. Como temos muitas analogias que confirmam a possibilidade de considerar as cotações de mercado como fractais autossimilares, podemos formar uma compreensão sobre os horizontes de previsão dessas estruturas.
Soft Actor Critic é um algoritmo de Aprendizado por Reforço que analisamos em um artigo anterior, onde também introduzimos Python e ONNX nesta série como abordagens eficientes para treinar redes. Retomamos o algoritmo com o objetivo de explorar tensores, grafos computacionais que frequentemente são utilizados em Python.
Experimente um guia passo a passo sobre como criar um parser JSON personalizado em MQL5, completo com manipulação de objetos e arrays, verificação de erros e serialização. Obtenha insights práticos para conectar sua lógica de trading e dados estruturados com esta solução flexível para lidar com JSON no MetaTrader 5.
O fluxo do mercado é determinado pelas forças entre compradores e vendedores. Existem níveis específicos que o mercado respeita devido às forças que atuam sobre eles. Os níveis de Fibonacci e VWAP são especialmente poderosos na influência do comportamento do mercado. Junte-se a mim neste artigo enquanto exploramos uma estratégia baseada em níveis de VWAP e Fibonacci para geração de sinais.
Criação, em Python, de um sistema de análise de taxas de câmbio baseado na paridade do poder de compra (PPC). O autor desenvolveu um algoritmo com 5 métodos de cálculo de taxas justas, utilizando dados do FMI. Trata-se de um guia prático de análise fundamentalista de moedas, processamento de dados econômicos e integração com sistemas de trading. Código completo de fonte aberta.
Carregamento de dados do Fundo Monetário Internacional em Python: extraindo dados do FMI para aplicação em estratégias cambiais macroeconômicas. Como a macroeconomia pode ajudar o trader e o algotrader?
A otimização baseada em biogeografia (BBO) é um método elegante de otimização global inspirado nos processos naturais de migração de espécies entre ilhas de arquipélagos. A ideia por trás do algoritmo é simples, porém poderosa: soluções de alta qualidade compartilham ativamente suas características, enquanto soluções de baixa qualidade adotam novas características, criando um fluxo natural de informação das melhores soluções para as piores. Um operador adaptativo de mutação exclusivo garante um excelente equilíbrio entre diversificação e intensificação, e o BBO demonstra alta eficiência em diversas tarefas.
Neste artigo, você conhecerá as previsões conformais e a biblioteca MAPIE, que as implementa. Essa abordagem é uma das mais modernas em aprendizado de máquina e permite focar no controle de riscos para os já existentes e variados modelos de aprendizado de máquina. As previsões conformais, por si só, não são uma forma de encontrar padrões nos dados. Elas apenas determinam o grau de confiança dos modelos existentes ao preverem exemplos específicos e permitem filtrar previsões confiáveis.
Vamos tentar minerar dados da CFTC, carregar os relatórios COT e TFF via Python, conectar isso às cotações do MetaTrader 5 e a um modelo de IA e obter previsões. O que são os relatórios COT no mercado Forex? Como usar os relatórios COT e TFF para previsão?
Quando surge a necessidade de exibir informações textuais no gráfico, podemos utilizar a função Comment(). Porém, suas possibilidades são bastante limitadas. Por isso, no âmbito deste artigo, criaremos nosso próprio componente, uma janela de diálogo em tela cheia, capaz de exibir texto multilinha com configurações flexíveis de fonte e suporte a rolagem.
O algoritmo Deterministic Oscillatory Search (DOS) é um método inovador de otimização global que combina as vantagens dos algoritmos de gradiente e dos algoritmos de enxame sem o uso de números aleatórios. O mecanismo de oscilações e de inclinações de fitness permite ao DOS explorar espaços de busca complexos por meio de um método determinístico.
O MQL5 oferece infinitas oportunidades para desenvolver sistemas de negociação automatizados adaptados às suas preferências. Você sabia que ele pode até realizar cálculos matemáticos complexos? Neste artigo, apresentamos a técnica japonesa Heikin-Ashi como uma estratégia de negociação automatizada.
Memória de Curto e Longo Prazo (LSTM) é um tipo de rede neural recorrente (RNN) projetada para modelar dados sequenciais, capturando de forma eficaz dependências de longo prazo e resolvendo o problema do gradiente desvanecente. Neste artigo, exploraremos como utilizar LSTM para prever tendências futuras, aprimorando o desempenho de estratégias de seguimento de tendência. O artigo abordará a introdução de conceitos-chave e a motivação por trás do desenvolvimento, a obtenção de dados do MetaTrader 5, o uso desses dados para treinar o modelo em Python, a integração do modelo de aprendizado de máquina no MQL5 e a reflexão sobre os resultados e aspirações futuras com base em backtesting estatístico.
Domine o poder do VWAP com o nosso guia abrangente! Aprenda como integrar a análise de VWAP à sua estratégia de negociação usando MQL5 e Python. Maximize seus insights de mercado e melhore suas decisões de trading hoje mesmo.
Este artigo explora uma nova dimensão de análise utilizando bibliotecas externas especificamente projetadas para análises avançadas. Essas bibliotecas, como o pandas, fornecem ferramentas poderosas para processar e interpretar dados complexos, permitindo que os traders obtenham percepções mais profundas sobre a dinâmica do mercado. Ao integrar essas tecnologias, podemos reduzir a lacuna entre dados brutos e estratégias acionáveis. Junte-se a nós enquanto estabelecemos as bases dessa abordagem inovadora e desbloqueamos o potencial de combinar tecnologia com expertise em trading.
Aprenda como concluir a criação do módulo final na biblioteca History Manager EX5, com foco nas funções responsáveis por lidar com a ordem pendente cancelada mais recente. Isso fornecerá a você as ferramentas para recuperar e armazenar de forma eficiente os principais detalhes relacionados às ordens pendentes canceladas com MQL5.
Neste artigo, analisamos a aplicação do mecanismo de breakeven (ponto de equilíbrio) em estratégias automatizadas na linguagem MQL5. Começaremos com uma explicação simples do que é o modo de breakeven, como ele é implementado e quais são suas possíveis variações. Em seguida, essa funcionalidade será integrada ao EA Order Blocks, criado por nós no último artigo sobre gerenciamento de riscos. Para avaliar a eficácia, faremos dois backtests sob determinadas condições: um com a aplicação do mecanismo de breakeven e outro, sem.
Como um dos mais poderosos toolkits de análise de Price Action, o Painel de Métricas foi projetado para otimizar a análise de mercado, fornecendo instantaneamente métricas essenciais do mercado com apenas um clique de botão. Cada botão exerce uma função específica, seja para analisar tendências de máxima/mínima, volume ou outros indicadores-chave. Esta ferramenta entrega dados precisos e em tempo real exatamente quando você mais precisa. Vamos explorar mais profundamente seus recursos neste artigo.
Sistema de previsão do EURUSD usando visão computacional e aprendizado profundo. Descubra como redes neurais convolucionais podem reconhecer padrões complexos de preços no mercado cambial e prever o movimento da cotação com precisão de até 54%. O artigo revela a metodologia de criação de um algoritmo que utiliza tecnologias de inteligência artificial para análise visual de gráficos, em vez de indicadores técnicos tradicionais. O autor demonstra o processo de transformação dos dados de preços em "imagens", seu processamento por uma rede neural e a oportunidade única de olhar para a "consciência" da IA por meio de mapas de ativação e mapas de calor de atenção. O código prático em Python, com a utilização da biblioteca MetaTrader 5, possibilita que os leitores reproduzam o sistema e o apliquem em seu próprio trading.
Neste artigo, discutiremos a implementação do MQL5 em parceria com o Python para realizar operações relacionadas à corretora. Imagine ter um Expert Advisor (EA) em execução contínua hospedado em um VPS, executando negociações em seu nome. Em determinado momento, a capacidade do EA de gerenciar fundos torna-se fundamental. Isso inclui operações como adicionar fundos à sua conta de negociação e iniciar retiradas. Nesta discussão, iremos esclarecer as vantagens e a implementação prática desses recursos, garantindo a integração perfeita do gerenciamento de fundos à sua estratégia de negociação. Fique atento!
Antes de avançarmos ainda mais no desenvolvimento de EAs multimoeda, vamos tentar mudar o foco para a criação de um novo projeto que utilize a biblioteca já desenvolvida. Com esse exemplo, identificaremos como é melhor organizar o armazenamento do código-fonte e como o novo repositório de código da MetaQuotes pode nos ajudar.
Até o momento, a aplicação que estava sendo desenvolvida nesta sequência de artigos. Visava apenas e tão somente simular a parte gráfica. Mas para um sistema mais completo, onde temos a possibilidade de experimentar um Expert Advisor dentro do serviço de replay/simulador. Precisamos também fazer a simulação do servidor de negociação. Você notará, que a simulação usará o mínimo do mínimo possível. Mas se você, meu caro leitor, desejar, poderá completar as partes que faltam. Mas como isto não fará diferença para o que estou disposto a mostrar. Já temos mais do que o suficiente para desenvolver o que foi planejado.
Neste artigo começaremos a criação da classe principal de gerenciamento de riscos, que será o elemento chave para o controle de riscos no sistema. Vamos nos concentrar na construção das bases, na definição das principais estruturas, variáveis e funções. Além disso, implementaremos os métodos necessários para atribuir valores de lucro máximo e prejuízo máximo, estabelecendo assim o alicerce do gerenciamento de riscos.
Estamos chegando aos finalmente. O desenvolvimento do replay / simulador está quase concluído. É bem verdade que ainda precisaremos fazer algumas poucas coisas. Mas frente a tudo que realmente já foi feito. Implementar o que falta será moleza. Mas como tudo que será mostrado neste artigo, precisará ser adequadamente digerido e compreendido. Quero que você, meu caro leitor e entusiasta.
Soft Actor Critic é um algoritmo de Aprendizado por Reforço que utiliza 3 redes neurais. Uma rede ator e 2 redes críticas. Esses modelos de aprendizado de máquina são combinados em uma parceria mestre-escravo onde as redes críticas são modeladas para melhorar a precisão de previsão da rede ator. Ao mesmo tempo em que introduzimos ONNX nesta série, exploramos como essas ideias podem ser colocadas à prova como um sinal personalizado de um Expert Advisor montado pelo wizard.
Descubra como criar funções exportáveis em EX5 para consultar e salvar de forma eficiente dados históricos de posições. Neste guia passo a passo, ampliaremos a biblioteca EX5 de gerenciamento de histórico desenvolvendo módulos que recuperam propriedades-chave da posição fechada mais recentemente. Isso inclui lucro líquido, duração da negociação, stop loss em pips, take profit, valores de lucro e vários outros detalhes importantes.
Neste artigo iremos ver como modificar o código do indicador de posição a fim de conseguir, criar um tipo de sombra para que possamos visualizar onde o preço se encontra atualmente no servidor de negociação. Tal principio tem como finalidade facilitar o planejamento de operações. Onde temos uma movimentação das linhas de stop loss ou take profit. Porém adicionar tal funcionalidade, ou seja sombras de preço. Pode parecer algo extremamente complexo. Mas neste artigo mostrarei que você conseguirá fazer isto de maneira muito simples e prática.
Neste artigo, veremos como integrar o MetaTrader 5 a um servidor Discord para receber notificações de negociações em tempo real de qualquer lugar. Veremos como configurar a plataforma e o Discord para habilitar o envio de alertas ao Discord. Também abordaremos questões de segurança que surgem em conexão com o uso de WebRequests e webhooks para esse tipo de solução de alertas.
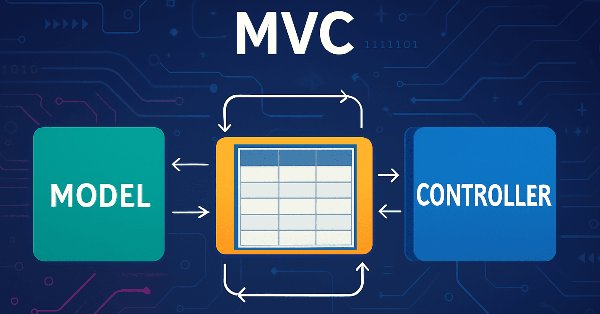
Neste artigo, analisaremos o desenvolvimento do modelo de tabela na linguagem MQL5, usando o conceito arquitetônico MVC (Model-View-Controller), que separa a lógica dos dados, a apresentação e o controle, o que ajuda a criar um código estruturado, flexível e escalável. Examinaremos a implementação das classes para construir o modelo de tabela, incluindo o uso de listas ligadas para armazenar dados.
Criar integrações com bolsas de criptomoedas sem arquivos DLL foi, por muito tempo, uma tarefa complexa, mas esta solução fornece uma base completa para conexão direta ao mercado.
Explorando técnicas avançadas para integrar o MQL5 com ferramentas poderosas de processamento de dados, esta parte se concentra no tratamento eficiente de big data para aprimorar a análise de negociação e a tomada de decisões.
Os modelos ocultos de Markov (HMM) são uma poderosa ferramenta estatística que permite identificar estados ocultos do mercado com base na análise de movimentos observáveis dos preços. No trading, os HMM permitem melhorar a previsão da volatilidade e são aplicados no desenvolvimento de estratégias de tendência, modelando as mudanças nos regimes de mercado. Neste artigo, apresentaremos um processo passo a passo para o desenvolvimento de uma estratégia de seguimento de tendência que utiliza HMM como filtro para previsão de volatilidade.
Libere o potencial da análise multitimeframe com o Signal Pulse, um EA em MQL5 que combina as Bandas de Bollinger e o Oscilador Estocástico para fornecer sinais de negociação precisos com alta probabilidade de ocorrência. Descubra como implementar essa estratégia e visualizar de forma eficiente oportunidades de compra e venda usando setas. O EA é ideal para traders que buscam aprimorar suas decisões por meio de análise automática em vários timeframes.
Aprenda a criar um módulo EX5 com funções exportáveis que permite consultar e armazenar facilmente os dados da última ordem pendente executada. Neste guia passo a passo, aprimoraremos a biblioteca EX5 de gerenciamento de histórico (History Management) desenvolvendo funções especializadas e independentes para extrair as principais propriedades da última ordem pendente executada. Entre essas propriedades estão o tipo de ordem, o horário de colocação, o horário de execução, o tipo de execução e outros dados importantes necessários para o gerenciamento e análise eficaz do histórico de operações com ordens pendentes.
Neste artigo será implementada a ordenação de notícias para eventos econômicos individuais com base em seus identificadores. Além disso, as consultas SQL anteriores serão aprimoradas para fornecer informações adicionais ou reduzir o tempo de execução da consulta. O código criado nos artigos anteriores se tornará funcional.
Neste artigo é apresentada uma análise abrangente do algoritmo de otimização de recifes de coral (CRO), um método meta-heurístico inspirado nos processos biológicos de formação e desenvolvimento de recifes de coral. Ele modela aspectos-chave da evolução dos corais: reprodução externa e interna, fixação de larvas, reprodução assexuada e competição por espaço limitado no recife. É dada atenção especial à versão aprimorada do algoritmo.
Neste artigo, é demonstrado um método de criação de estratégias de trading para o ouro usando aprendizado de máquina. Ao analisar o método proposto para a previsão de séries temporais sob diferentes ângulos, é possível identificar suas vantagens e desvantagens em comparação com outras formas de criação de sistemas de trading baseadas somente na análise e previsão de séries temporais financeiras.
Bem-vindo à terceira parte da nossa série sobre tendências! Hoje, vamos nos aprofundar no uso de divergência como estratégia para identificar pontos de entrada ideais dentro da tendência diária predominante. Também apresentaremos um mecanismo personalizado de proteção de lucro, semelhante a um trailing stop-loss, mas com melhorias exclusivas. Além disso, vamos atualizar o Trend Constraint Expert para uma versão mais avançada, incorporando uma nova condição de execução de trade para complementar as já existentes. À medida que avançamos, continuaremos explorando a aplicação prática do MQL5 no desenvolvimento algorítmico, fornecendo a você percepções mais detalhadas e técnicas acionáveis.
O que é análise angular dos mercados financeiros? Como usar os ângulos de movimento de preço e o aprendizado de máquina para prever com precisão de 67? Como combinar um modelo de regressão e um modelo de classificação com características angulares e obter um algoritmo funcional? O que Gann tem a ver com isso? Por que os ângulos de movimento do preço são bons indicadores para o aprendizado de máquina?