В этой статье рассмотрим ключевой этап подготовки данных для машинного обучения, который быстро приобретает все большее значение. Конвейеры предварительной обработки данных. По сути, это упрощенная последовательность этапов преобразования данных, на которых происходит подготовка исходных данных перед их передачей в модель. Какой бы неинтересной она ни показалась непосвященным на первый взгляд, такая «стандартизация данных» не только экономит время обучения и затраты на выполнение, но и в значительной степени способствует более качественному обобщению. В этой статье сосредоточимся на некоторых функциях предварительной обработки SCIKIT-LEARN и, хотя мы не будем использовать Мастер MQL5, вернемся к нему в последующих статьях.
В статье представлена адаптированная реализация фреймворка Lattice для анализа и прогнозирования рыночной динамики на реальных данных. Показано, как интеграция низко- и высокочастотных модулей, архетипов и адаптивного суммирования обеспечивает устойчивость модели и точность прогнозов.
Рассматриваем гибрид BAS+PSO (BSO), где BAS добавляет локальный сигнал направления, а PSO обеспечивает обмен лучшими решениями в рое. Приведены математическая модель, псевдокод, реализация класса на MQL5 и результаты тестирования в типовом стенде. Материал позволяет воспроизвести алгоритм, настроить параметры и понять, как трёхкратные оценки за итерацию отражаются на эффективности.
Осцилляторы ADX и CCI — это индикаторы следования за трендом и импульса, которые можно использовать в паре при разработке советника. Мы продолжаем тему, начатую в предыдущей статье, рассмотрением того, как обучение и обновление разработанной нами модели в процессе эксплуатации могут осуществляться благодаря обучению с подкреплением. Мы используем алгоритм, который еще не рассматривали в этой серии, известный как оптимизация политики доверенных регионов (Trusted Region Policy Optimization, TRPO). Как всегда, сборка советника с помощью Мастера MQL5 позволяет нам гораздо быстрее настраивать наши модели для тестирования таким образом, чтобы их можно было распространять и тестировать с различными типами сигналов.
В статье представлена практическая реализация модуля адаптивного прогнозирования, объединяющего подходы Lattice и Tail-Aware моделирования для финансовых временных рядов. Читатель увидит, как система адаптивно выбирает архетипы рынка, оценивает релевантность экспертов и формирует взвешенные прогнозные распределения с учётом тяжёлых хвостов и локальных экстремумов.
Гибридная архитектура на базе Llama 3.2 и SEAL тестируется на восьми валютных парах (M15) с форвардной изоляцией данных и контролем утечки информации. Методология объединяет adversarial self-play, curriculum learning и балансировку классов для стабильного обучения. Эксперименты подтверждают разрыв между точностью прогноза и реальной доходностью, что дает читателю практические ориентиры по проверке стратегий и корректной оценке их обобщающей способности.
Осцилляторы ADX и CCI — это индикаторы следования за трендом и импульса, которые можно использовать в паре при разработке советника. Мы рассмотрим, как их можно систематизировать, используя все 3 основных режима машинного обучения. Созданные с помощью Мастера советники позволяют нам оценить паттерны, представленные этими двумя индикаторами. Начнем с рассмотрения того, как к этим паттернам можно применить обучение с учителем.
Свечные модели помогают трейдерам понимать психологию рынка и выявлять тренды на финансовых рынках. Они позволяют принимать более обоснованные торговые решения, которые могут привести к лучшим результатам. В этой статье мы рассмотрим, как использовать свечные паттерны в сочетании с моделями искусственного интеллекта для достижения оптимальных результатов в трейдинге.
Статья разбирает гибридную систему Lattice: базовый LSTM, архетипы, soft/hard assignment и confidence-based binary gating для управления неопределённостью. Включён Tail-Aware модуль для моделирования тяжёлых хвостов и локально взрывных участков. Приведена реализация в MQL5 с выносом вычислительно тяжёлых частей в OpenCL и GPU (смесь экспертов, генерация и градиенты). Практический эффект — более надёжные сигналы входа/выхода и количественная поддержка риск-контроля.
Мы завершаем наше исследование взаимодополняющей пары скользящей средней и стохастического осциллятора рассмотрением роль обучения на основе вывода (inference-learning) после обучения с учителем и обучения с подкреплением. В данном случае существует множество способов обучения, однако наш подход заключается в использовании вариационных автоэнкодеров. Мы проведем исследование на Python, а затем экспортируем нашу обученную модель с помощью ONNX для использования в созданном Мастером советнике в MetaTrader.
Финансовые рынки не находятся в идеальном равновесии. Некоторые рынки демонстрируют бычий тренд, другие — медвежий, а третьи — флэт. Эта несбалансированная информация, используемая для обучения моделей машинного обучения, может вводить в заблуждение, поскольку рынки часто меняют направление. В этой статье мы обсудим несколько способов решения этой проблемы.
В статье рассмотрен алгоритм оптимизации бабочек, основанный на моделировании поиска пищи с помощью обоняния. Проведён анализ оригинальных формул, выявлена и исправлена ошибка в уравнениях движения, добавлен механизм поддержания разнообразия популяции, представлены результаты тестирования.
В статье предложен гибридный подход к алгоритмическому трейдингу на основе квантового кодирования рыночных состояний, Double DQN с приоритетным буфером опыта и LLM в роли контекстного советника. Методология SEAL обеспечивает асинхронное дообучение агента без остановки торговли. Легковесный Q-learning фильтр (USE/SKIP/REDUCE) управляет исполнением сигналов на мета-уровне. Приводятся практические детали интеграции системы с торговой платформой MetaTrader 5 и схемы её адаптации к режимным сдвигам рынка.
В трейдерском сообществе хорошо известны торговые стратегии с высокой вероятностью успеха, но, к сожалению, они недостаточно четко определены. В этой статье мы попытаемся найти эмпирический и алгоритмический способы точного определения того, что представляет собой ситуация с высокой вероятностью успеха (high probability setup), а также выявить и использовать такие ситуации. Применяя деревья градиентного бустинга (Gradient Boosting Trees), мы продемонстрируем, как читатель может улучшить производительность произвольной торговой стратегии и более четко и понятно донести до компьютера точную задачу, которую необходимо выполнить.
Мы завершаем практическую интеграцию ResFlow в MQL5 через объект верхнего уровня CNeuronResFlow. Он объединяет LTR на базе EVA-Flow и HTR, формирует контекст и карты признаков, синхронизирует временные масштабы и реализует прямой и обратный проход с OpenCL. Тестирование на исторических данных EURUSD H1 показало согласованность потоков и выявило риски внутрисделочных просадок. Материал поможет собрать, обучить и проверить модель в MetaTrader 5.
Данная статья посвящена интеграции обученной модели искусственного интеллекта (например, модели обучения с подкреплением LSTM или прогностической модели на основе машинного обучения) в существующую торговую стратегию на MQL5.
Продолжаем работу над реализацией подходов, предложенных авторами фреймворка ResFlow. В статье представлена реализация высокочастотного модуля HTR. В нем контекст и локальная динамика приводятся к сопоставимому виду, проходят рекуррентный блок, а затем формируют согласованное внутреннее представление потока.
В статье рассматривается алгоритм Colliding Bodies Optimization (CBO), основанный на физике одномерных столкновений тел. Базовая версия алгоритма не содержит настраиваемых параметров, что делает её простой. Поэтому за основу реализации была взята расширенная версия ECBO, дополненная памятью столкновений и механизмом кроссовера, что позволило алгоритму показать достойные результаты и занять место в рейтинговой таблице.
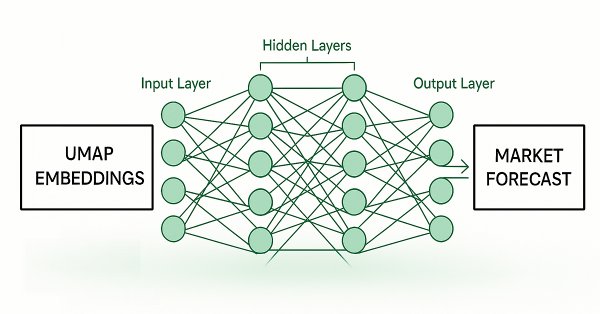
Методы уменьшения размерности широко используются для повышения производительности моделей машинного обучения. Мы рассмотрим относительно новый метод UMAP (Uniform Manifold Approximation and Projection) — приближение и проекция на равномерном многообразии. Эта новая методика разработана специально для решения проблемы артефактов и искажений в данных, которые присущи традиционным методам. UMAP — это эффективный метод уменьшения размерности, который позволяет группировать похожие свечные графики новым способом, снижая вероятность ошибок на данных, не входящих в выборку, и улучшая результаты торговли.
Статья знакомит с фреймворком ResFlow, созданным для анализа временной динамики событийных потоков. Фреймворк сочетает низкочастотное моделирование трендов с высокочастотной корректировкой локальных колебаний. Ключевые достоинства — модульность, гибкость интеграции с разными алгоритмами и эффективное повышение временного разрешения без лишней нагрузки на модель.
В продолжение нашей предыдущей статьи о DDPG с использованием скользящей средней и стохастических индикаторов мы рассматриваем другие ключевые классы обучения с подкреплением, имеющие решающее значение для реализации DDPG. Хотя мы в основном пишем код на Python, конечный продукт — обученная нейронная сеть — будет экспортирован в формате ONNX в MQL5, где мы интегрируем его в качестве ресурса в советник, созданный в Мастере.
В статье реализован событийный фреймворк EVA-Flow на MQL5 с объектом верхнего уровня CNeuronEVAFlow, встроенным в иерархию потоковых нейронов. Показаны подготовка, кодирование, первичное приближение потока и декодирование в режиме реального времени. Тесты на исторических и независимых данных MetaTrader 5 подтвердили контролируемые риски и положительное матожидание, что делает архитектуру пригодной для практического использования в стратегиях.
В статье рассматривается архитектура фреймворка EVA-Flow, ориентированного на обработку пространственно-временных данных и прогнозирование динамики потоков. Основное внимание уделено SMR-модулю, обеспечивающему устойчивое формирование скрытых состояний, и механизму адаптивной инициализации начального состояния через обучаемые кандидаты.
В статье рассматривается алгоритм сверчков (Cricket Algorithm) - метаэвристический метод оптимизации, объединяющий элементы алгоритмов летучих мышей и светлячков с физическими законами распространения звука в атмосфере. Алгоритм моделирует поведение сверчков, ориентирующихся на стрекотание сородичей, используя закон Долбира и формулы акустики для управления поиском оптимальных решений.
В статье знакомимся с фреймворком EVA-Flow для низколатентной и высокочастотной оценки оптического потока на основе событийных данных. Модель сочетает адаптивное представление потока через Unified Voxel Grid с пространственно-временной рекуррентной архитектурой SMR, обеспечивая стабильное и точное прогнозирование движения в режиме реального времени.
SEAL (Self-Evolving Adaptive Learning) — система непрерывной адаптации LLM для алгоритмического трейдинга, решающая проблему быстрой деградации моделей на меняющихся рынках. Вместо периодического переобучения, которое занимает часы и стирает старые паттерны, SEAL учится на каждой закрытой сделке, сохраняя приоритетную память важных примеров и автоматически запуская инкрементальный файнтьюнинг при падении точности или смене рыночного режима.
В статье представлена адаптация фреймворка P-SSE для задач анализа финансовых рынков. Реализованные решения обеспечивают последовательную обработку локальных событий, аккумулируя их в согласованное представление рыночной динамики. Подход позволяет прогнозировать изменения рынка на заданный горизонт планирования, сохраняя высокую чувствительность к микроимпульсам и минимизируя вычислительные затраты.
В статье рассматривается алгоритм оптимизации ECO, основанный на экологических концепциях: популяции объединяются в хабитаты по принципу территориальной близости, обмениваются генетическим материалом внутри хабитатов и мигрируют между ними. Несмотря на богатый набор операторов и красивую биологическую метафору, алгоритм показал результат, какой, подробности ниже.
Скользящая средняя и стохастический осциллятор — очень распространенные индикаторы, совместные паттерны которых мы исследовали в предыдущей статье с помощью сети обучения с учителем, чтобы понять, какие из них работают. В этой статье мы сделаем следующий шаг, рассмотрев влияние обучения с подкреплением, используемого с обученной нейронной сетью, на производительность. Наши испытания проводились в течение очень ограниченного промежутка времени. Тем не менее, мы продолжим использовать возможности, предоставляемые Мастером MQL5.
В статье показан механизм превращения потока тиков или баров в устойчивое контекстное представление рынка, пригодное для онлайн-торговли без лишних вычислений. Инкрементальная обработка, стековое накопление состояния и расширенное пространство признаков позволяют выявлять направленные движения и локальные корреляции там, где классические методы видят лишь шум.
В статье рассматривается алгоритм EOSA, вдохновлённый механизмами распространения вируса Эбола: короткодистанционной передачей через близкий контакт (эксплуатация) и длиннодистанционной передачей через путешествия (исследование). Анализ оригинальной публикации выявил критические проблемы в математических формулах и нереализуемую на практике эпидемиологическую модель, что потребовало существенной переработки алгоритма для получения работоспособной реализации.
В данной статье представлен практический подход к адаптации современного фреймворка для анализа финансовых потоков средствами MQL5. Рассмотрены ключевые компоненты модели — Depth-Wise свёртки с остаточными связями, конусные Super Kernel Block и модуль глобальной агрегации движения (GMA).
Библиотека NumPy лежит в основе практически всех алгоритмов машинного обучения на языке программирования Python. В этой статье мы собираемся реализовать аналогичный модуль, содержащий набор всего сложного кода, который поможет нам создавать сложные модели и алгоритмы любого типа.
В статье представлен практический подход к реализации модуля P-SSE для анализа потоков рыночных данных в реальном времени. Продуманное использование стека исторических состояний позволяет каждому срезу рынка обрабатываться лишь один раз, исключая дублирование вычислений и ускоряя онлайн-анализ. Представленные решения обеспечивают высокую точность, устойчивость модели и эффективность обработки, делая фреймворк мощным инструментом для анализа микроимпульсов на финансовых рынках.
Статья представляет воспроизводимую реализацию гибридной квантово-нейросетевой модели для алгоритмической торговли на Forex без использования реального квантового оборудования. Фиксированная трёхкубитная схема в IBM Qiskit преобразует статистики скользящего окна (средняя доходность, волатильность, размах) в распределение вероятностей, из которого вычисляются 7 квантовых метрик. Эти признаки интегрируются в архитектуру двунаправленной LSTM с регуляризацией и механизмами борьбы с дисбалансом классов (в т.ч. focal loss и sampler).
В статье представлен фреймворк для анализа финансовых рынков на основе моделей пространства состояний с возмущениями. Подход сочетает аккумулирование глобальной динамики и учёт локальных микроизменений, обеспечивая высокую точность прогнозов и устойчивость к шуму данных. Архитектура P-SSE с двунаправленной корреляцией и рекуррентными блоками позволяет эффективно извлекать контекст из последовательностей событий. Предложенный метод открывает новые возможности для адаптивного анализа рыночной динамики.
Скользящая средняя и стохастический осциллятор — очень распространенные индикаторы, которые считаются запаздывающими. В минисерии из трех статей, посвященной трем основным формам машинного обучения, мы попытаемся выяснить, оправдана ли эта предвзятость по отношению к этим индикаторам, или же они могут иметь предсказательную силу. Мы проводим анализ с помощью советников, созданных в Мастере.
В статье представлен практический опыт внедрения фреймворка STFlow в торговую систему. Показано, как параллельная обработка ICE-признаков и потока событий, сочетание motion-энкодера и адаптивной фьюжн-агрегации позволяют модели самостоятельно анализировать рынок и принимать решения в реальном времени. Результаты тестирования на исторических данных демонстрируют положительное математическое ожидание и способность к адаптации в меняющихся рыночных условиях.
Статья раскрывает архитектуру объекта верхнего уровня STFlow и работу энкодера Mix-Fusion, отвечающего за согласованное смешивание контекста разных модальностей. Показано, как обеспечивается устойчивость обработки при высокой чувствительности к микроимпульсам рынка и сохранении скорости работы модели.
В этой статье продолжается практическая реализация фреймворка STFlow. Показано, как идеи пространственно-временной агрегации и кросс-модальной обработки превращаются в рабочие спайковые модули для анализа рынка.