El artículo analiza la adaptación y la implementación práctica del framework ACEFormer usando MQL5 en el contexto del trading algorítmico. Hoy mostraremos las decisiones arquitectónicas clave, las características del entrenamiento y los resultados de las pruebas del modelo con datos reales.
Un marco MQL5 que ofrece algoritmos de ejecución de nivel institucional (TWAP, VWAP, Iceberg) a los operadores minoristas a través de un gestor de ejecución unificado y un analizador de rendimiento para un corte y análisis de órdenes más fluido y preciso.
En este artículo, exploramos la estrategia de scalping Grid-Mart, automatizándola en MQL5 con un panel de control dinámico para obtener información comercial en tiempo real. Detallamos su lógica martingala basada en cuadrículas y sus características de gestión de riesgos. También guiamos en las pruebas retrospectivas y la implementación para obtener un rendimiento sólido.
Mejore su código MQL5 optimizando la lógica, refinando los cálculos y reduciendo el tiempo de ejecución para mejorar la precisión de las pruebas retrospectivas. Ajuste los parámetros, optimice los bucles y elimine ineficiencias para obtener un mejor rendimiento.
Lo invitamos a explorar la arquitectura ACEFormer, una solución moderna que combina la efectividad de la atención probabilística con la descomposición adaptativa de series temporales. Este material resultará útil para quienes buscan un equilibrio entre el rendimiento computacional y la precisión de los pronósticos en los mercados financieros.
El artículo contiene una descripción detallada del algoritmo de cálculo de tipos cruzados, una visualización de la matriz de desequilibrios y recomendaciones para configurar de manera óptima los parámetros MinDiscrepancy y MaxRisk para un trading efectivo. El sistema calcula automáticamente el "valor justo" de cada par de divisas usando tipos de cambio cruzados, generando señales de compra para las desviaciones negativas y señales de venta para las desviaciones positivas.
En este artículo exploramos las interfaces gráficas dinámicas MQL5, utilizando interpolación bicúbica para un escalado de imágenes de alta calidad en los gráficos de trading. Detallamos opciones de posicionamiento flexibles que permiten el centrado dinámico o el anclaje en esquina con desplazamientos personalizados.
Continuamos implementando el framework DA-CG-LSTM, que ofrece métodos innovadores para el análisis y pronóstico de series temporales. El uso de CG-LSTM y atención dual permite una detección más precisa de las dependencias de largo y corto plazo en los datos, lo cual resulta particularmente útil para trabajar con los mercados financieros.
En este artículo, automatizamos la estrategia de ruptura de rango de medianoche con ruptura de estructura en MQL5 y detallamos el código para la detección de ruptura y la ejecución de operaciones. Definimos parámetros de riesgo precisos para entradas, stops y ganancias. Se incluyen pruebas retrospectivas y optimización para el trading práctico.
En este artículo, exploramos la automatización del patrón armónico Cypher en MQL5, detallando su detección y visualización en los gráficos de MetaTrader 5. Implementamos un Asesor Experto que identifica puntos de oscilación, valida patrones basados en Fibonacci y ejecuta operaciones con anotaciones gráficas claras. El artículo concluye con una guía sobre cómo realizar pruebas retrospectivas y optimizar el programa para lograr un trading efectivo.
En este artículo presentamos el algoritmo DA-CG-LSTM, que ofrece nuevos enfoques para el análisis y la previsión de series temporales. En él aprenderemos cómo los innovadores mecanismos de atención y la flexibilidad de los modelos mejoran la precisión de las predicciones.
Este artículo detalla el desarrollo de una biblioteca personalizada vinculada dinámicamente y diseñada para facilitar las conexiones asíncronas de clientes WebSocket para las aplicaciones MetaTrader 5.
¿Cómo utilizar las barras Renko junto con la IA? Hoy analizaremos el trading Renko en Fórex con una precisión de previsión del 59,27%. Asimismo, exploraremos las ventajas de las barras Renko para filtrar el ruido del mercado, aprenderemos por qué los indicadores de volumen son más importantes que los patrones de precios y cómo establecer el tamaño óptimo del bloque Renko para el EURUSD. s decir, veremos una guía paso a paso para integrar CatBoost, Python y MetaTrader 5 para crear nuestro propio sistema de previsión Forex Renko. Resulta ideal para tráders que buscan ir más allá del análisis técnico tradicional.
Este artículo detalla la construcción de un Asesor Experto Adaptativo (MarketRegimeEA) utilizando el detector de régimen de la Parte 1. Cambia automáticamente las estrategias comerciales y los parámetros de riesgo para mercados con tendencia, rango o volátiles. Se incluyen optimización práctica, manejo de transiciones y un indicador de múltiples marcos de tiempo.
En este artículo, veremos qué es el trading por pares y cómo se realiza el comercio de correlaciones. También crearemos un asesor experto para automatizar el trading por pares y añadiremos la capacidad de optimizar automáticamente dicho algoritmo comercial a partir de los datos históricos. Además, como parte del proyecto, aprenderemos a calcular la divergencia de dos pares utilizando la puntuación z.
El framework Actor—Director—Critic supone una evolución de la arquitectura clásica de aprendizaje de agentes. El artículo presenta la experiencia práctica de su aplicación y adaptación a las condiciones de los mercados financieros.
En este artículo veremos cómo aplicar en la práctica algunos criterios de tendencia, y también intentaremos desarrollar algunos criterios nuevos. La atención se centrará en la eficacia de la aplicación de estos criterios al análisis de datos de mercado y al trading.
La diversificación y optimización de la cartera distribuye estratégicamente las inversiones entre múltiples activos para minimizar el riesgo, al tiempo que selecciona la combinación ideal de activos para maximizar la rentabilidad basándose en métricas de rendimiento ajustadas al riesgo.
Hoy le presentamos el framework Actor-Director-Critic, que combina el aprendizaje jerárquico y la arquitectura multicomponente para crear estrategias comerciales adaptativas. En este artículo, detallaremos cómo el uso del Director para clasificar las acciones del Actor ayuda a optimizar eficazmente las decisiones comerciales y a aumentar la solidez de los modelos en el entorno de los mercados financieros.
En este artículo diseñamos un conjunto de herramientas MQL5 personalizadas para facilitar las pruebas retrospectivas manuales en el Probador de Estrategias. Explicamos su diseño e implementación, centrándonos en los controles comerciales interactivos. A continuación mostramos cómo utilizarlo para probar estrategias de forma eficaz.
En este artículo se presenta una estrategia de trade layering que combina los indicadores MACD y RSI con métodos estadísticos para automatizar un trading dinámico en MQL5.
Se analiza la arquitectura de este enfoque en cascada, se detalla su implementación mediante segmentos clave de código y se orienta al lector sobre cómo realizar pruebas retrospectivas para optimizar el rendimiento. Finalmente, concluimos destacando el potencial de la estrategia y preparando el escenario para futuras mejoras en el trading automatizado.
El artículo analiza la aplicación práctica del framework HiSSD en tareas de trading algorítmico. Muestra cómo la jerarquía de habilidades y la arquitectura adaptativa pueden usarse para construir estrategias de negociación sostenibles.
Hoy nos familiarizaremos con el framework HiSSD, que combina el aprendizaje jerárquico y los enfoques multiagente para crear sistemas adaptativos. En este artículo, detallaremos cómo este enfoque innovador ayuda a identificar patrones ocultos en los mercados financieros y a optimizar las estrategias comerciales en un entorno descentralizado.
¿Recuerda el asesor experto Ilan 1.6 Dymanic? Hoy intentaremos mejorarlo usando el aprendizaje automático. Así, en el presente artículo reanimaremos el antiguo desarrollo y añadiremos aprendizaje automático con una tabla Q. Paso a paso.
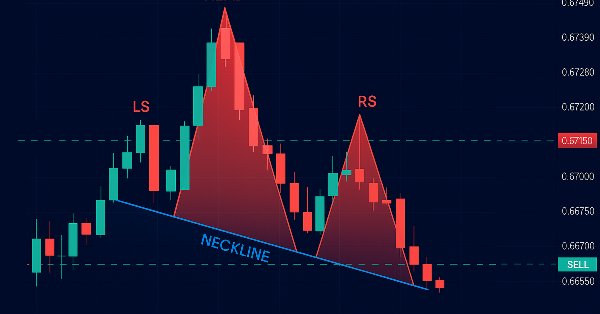
En este artículo automatizamos el patrón Hombro-Cabeza-Hombro en MQL5. Analizamos su arquitectura, implementamos un EA para detectarlo y operar, y realizamos una prueba retrospectiva de los resultados. El proceso revela un algoritmo de negociación práctico con margen para mejoras.
Seguimos trabajando en la aplicación de los planteamientos del framework CATCH, que combina la transformada de Fourier y el mecanismo de parcheo de frecuencias para posibilitar una detección precisa de las anomalías del mercado. En este artículo, finalizaremos nuestra propia visión de los enfoques propuestos y probaremos los nuevos modelos con datos históricos reales.
El framework CATCH combina la transformada de Fourier y el parcheo de frecuencias para detectar con precisión anomalías del mercado inaccesibles a los métodos tradicionales. En el presente artículo, analizaremos cómo este enfoque revela patrones ocultos en los datos financieros.
Aprenda a construir un indicador de patrón armónico en MQL5 utilizando objetos gráficos. Descubra cómo detectar puntos de oscilación, aplicar retrocesos de Fibonacci y automatizar el reconocimiento de patrones.
En este artículo creamos un sistema de trading en MQL5 que se encarga de detectar de forma automática los "order blocks", un concepto utilizado en el método Smart Money. Describimos las reglas de la estrategia, implementamos la lógica en MQL5 e integramos la gestión de riesgos para una ejecución eficaz de las operaciones. Por último, realizamos pruebas retrospectivas del sistema para evaluar su rendimiento y perfeccionarlo con el fin de obtener resultados óptimos.
Uno de los métodos de análisis técnico es el análisis de ondas. En este artículo nos ocuparemos de las ondas triangulares y de sierra. Usando estas ondas como base, podemos construir varios indicadores técnicos, con la ayuda de los cuales se puede analizar el movimiento de los precios en el mercado.
Seguimos construyendo los algoritmos que sustentan el framework DADA, una herramienta avanzada para detectar anomalías en las series temporales. Este enfoque permite distinguir eficazmente las fluctuaciones aleatorias de los valores atípicos significativos. A diferencia de los métodos clásicos, el DADA se adapta dinámicamente a los distintos tipos de datos, seleccionando el nivel de compresión óptimo en cada caso.
En este artículo, implementamos la entrada automática de operaciones utilizando el Calendario Económico MQL5, aplicando filtros definidos por el usuario y desfases temporales para identificar eventos noticiosos que cumplan los requisitos. Comparamos los pronósticos y los valores anteriores para determinar si abrir una operación de COMPRA o VENTA. Los temporizadores de cuenta regresiva dinámicos muestran el tiempo restante hasta la publicación de las noticias y se reinician automáticamente después de una operación.
Este artículo le guía a través del proceso de creación de un indicador Heikin Ashi personalizado desde cero y muestra cómo integrar indicadores personalizados en un EA. Abarca cálculos de indicadores, lógica de ejecución de operaciones y técnicas de gestión de riesgos para mejorar las estrategias de negociación automatizadas.
Descubra cómo desarrollar un Asesor Experto (Expert Advisor, EA) en MQL5 utilizando múltiples indicadores como el RSI, la media móvil y el oscilador estocástico para detectar divergencias alcistas y bajistas ocultas. En este artículo aprenda a implementar una gestión de riesgos eficaz y a automatizar las operaciones con ejemplos detallados y código fuente totalmente comentado con fines educativos.
Hoy vamos a familiarizarnos con el framework DADA, un método innovador para detectar anomalías en las series temporales. Este ayuda a distinguir las fluctuaciones aleatorias de las presuntas anomalías. A diferencia de los métodos tradicionales, el DADA puede adaptarse de forma flexible a distintos datos. En lugar de un nivel de compresión fijo, usa múltiples opciones y elige la más adecuada para cada caso.
En nuestro artículo anterior presentamos un script sencillo llamado «The Quarters Drawer». Partiendo de esa base, ahora damos el siguiente paso creando un Asesor Experto (Expert Advisor, EA) de monitoreo, destinado a seguir estos cuartos y a proporcionar supervisión sobre posibles reacciones del mercado en dichos niveles. Acompáñenos mientras exploramos el proceso de desarrollo de una herramienta de detección de zonas en este artículo.
Los puntos de soporte y resistencia son niveles críticos que indican posibles reversiones y continuaciones de la tendencia. Aunque identificar estos niveles puede resultar complicado, una vez que los localices, estarás bien preparado para navegar por el mercado. Si necesitas más ayuda, échale un vistazo a la herramienta Quarters Drawer que aparece en este artículo, te ayudará a identificar los niveles de soporte y resistencia principales y secundarios.
Descubra cómo importar y utilizar sin esfuerzo la librería History Manager en su código MQL5 para procesar los historiales de operaciones en su cuenta MetaTrader 5 en el último artículo de esta serie. Con simples llamadas a funciones de una sola línea en MQL5, puede gestionar y analizar de forma eficaz sus datos de trading. Además, aprenderá a crear diferentes scripts de análisis del historial comercial y a desarrollar un asesor experto basado en precios como ejemplos prácticos de uso. El EA de ejemplo aprovecha los datos de precios y la librería History Manager para tomar decisiones de trading informadas, ajustar los volúmenes de operaciones e implementar estrategias de recuperación basadas en operaciones cerradas anteriormente.
Hoy crearemos un asesor comercial adaptativo de autoaprendizaje basado en DQN de aprendizaje automático, con inferencia causal multivariante, que negociará con éxito simultáneamente en 7 pares de divisas, con agentes de diferentes pares intercambiando información entre sí.
¿Quiere saber cómo aprovechar los spreads de los tipos de interés? En este artículo, veremos cómo usar el arbitraje de swaps en Forex para generar unos ingresos constantes cada noche construyendo un portafolio resistente a las fluctuaciones del mercado.