Precisamos organizarnos mejor. El código está creciendo y si no lo organizamos ahora, será imposible hacerlo después. Así que vamos a dividir para conquistar. El hecho de que MQL5 nos permita usar clases nos ayudará en esta tarea. Pero para hacerlo, es necesario que tengas algún conocimiento sobre algunas cosas relacionadas con las clases. Y tal vez lo que más confunde a los aspirantes y principiantes es la herencia. Así que en este artículo, te mostraré de manera práctica y sencilla cómo usar estos mecanismos.
En este artículo, vamos a finalizar la fase en la que estamos desarrollando el simulador para nuestro sistema. El propósito principal aquí será ajustar el algoritmo visto en el artículo anterior. Este algoritmo tiene como objetivo crear el movimiento de RANDOM WALK. Por lo tanto, es fundamental comprender el contenido de los artículos anteriores para seguir lo que se explicará aquí. Si no has seguido el desarrollo del simulador, te aconsejo que veas esta secuencia desde el principio. De lo contrario, podrías perderte en lo que se explicará aquí.
En este artículo, continuaremos con la fase de desarrollo del simulador. Sin embargo, ahora veremos cómo crear efectivamente un movimiento del tipo "RANDOM WALK" (paseo aleatorio). Este tipo de movimiento es bastante intrigante, ya que sirve de base para todo lo que sucede en el mercado de capitales. Además, comenzarás a comprender algunos conceptos esenciales para quienes realizan análisis de mercado.
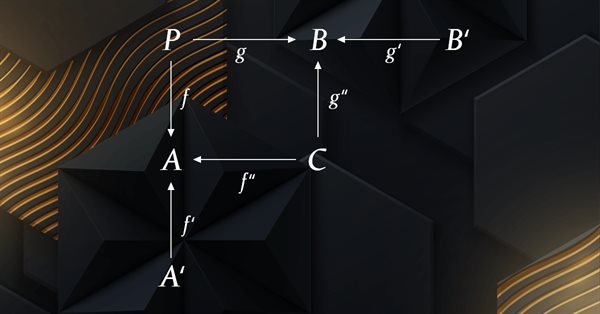
El presente artículo continúa la serie sobre la implementación de la teoría de categorías en MQL5. En este artículo examinaremos las acciones de los monoides como un medio de transformación de los monoides descritos en el artículo anterior para aumentar sus aplicaciones.
Aquí optimizaremos un poco las cosas para facilitar lo que haremos en el próximo artículo. Y también te explicaré cómo puedes visualizar lo que está generando el simulador en términos de aleatoriedad.
Desarrollar un simulador puede resultar mucho más interesante de lo que parece. Así que demos algunos pasos más en esta dirección, porque las cosas están empezando a ponerse interesantes.
En este artículo crearemos un modelo matemático para simular la formación de precios multidivisa y completaremos el estudio del principio de diversificación en la búsqueda de mecanismos para aumentar la eficiencia del trading que inicié en el artículo anterior con cálculos teóricos.
La transformada de Fourier, introducida por Joseph Fourier, es un medio para descomponer puntos de datos de ondas complejos en componentes de ondas simples. Esta característica puede resultar útil para los tráders, así que hablaremos de ella en este artículo.
El presente artículo continúa la serie sobre la implementación de la teoría de categorías en MQL5. Aquí presentamos los monoides como un dominio (conjunto) que distingue la teoría de categorías de otros métodos de clasificación de datos al incluir reglas y un elemento de identidad.
Para poder usar datos que forman barras, debemos abandonar la repetición y comenzar a desarrollar un simulador. Utilizaremos las barras de 1 minuto precisamente porque nos ofrecen un nivel de complejidad mínimo.
Aquí veremos cómo se pueden utilizar datos más fiables (ticks negociados) en el sistema de repetición, sin tener que preocuparnos necesariamente de si están ajustados o no.
En el artículo anterior realizamos correcciones en algunos puntos y agregamos pruebas a nuestro sistema de repetición para garantizar la mayor estabilidad posible. Asimismo, comenzamos a crear y utilizar un archivo de configuración para dicho sistema.
La teoría de categorías es un apartado diverso y en expansión de las matemáticas, que solo recientemente ha comenzado a ser trabajado por la comunidad MQL5. Esta serie de artículos tiene por objetivo repasar algunos de sus conceptos para crear una biblioteca abierta y seguir usando este maravilloso apartado en la creación de estrategias comerciales.
En este artículo, veremos una plantilla simple para crear un robot MetaTrader universal que se pueda usar en varios gráficos, pero adjunto a uno solo, sin necesidad de configurar cada ejemplar del robot en cada gráfico individual.
La teoría de categorías es un apartado diverso y en expansión de las matemáticas, que solo recientemente ha comenzado a ser trabajado por la comunidad MQL5. Esta serie de artículos tiene por objetivo repasar algunos de sus conceptos para crear una biblioteca abierta y seguir usando este maravilloso apartado en la creación de estrategias comerciales.
El artículo describe los principios, métodos y posibilidades del uso del algoritmo electromagnético (EM) en diversos problemas de optimización. El algoritmo EM es una herramienta de optimización eficiente capaz de trabajar con grandes cantidades de datos y funciones multidimensionales.
La teoría de categorías es una rama de las matemáticas diversa y en expansión, relativamente inexplorada aún en la comunidad MQL5. Esta serie de artículos tiene como objetivo describir algunos de sus conceptos para crear una biblioteca abierta y seguir utilizando esta maravillosa sección para crear estrategias comerciales.
Hemos logrado desarrollar una forma de ejecutar la repetición de mercado de manera bastante realista y aceptable. Ahora, vamos a continuar con nuestro proyecto y agregar datos para mejorar el comportamiento de la repetición.
El algoritmo de siembra y crecimiento de árboles (SSG) está inspirado en uno de los organismos más resistentes del planeta, que es un ejemplo notable de supervivencia en una amplia variedad de condiciones.
En este artículo analizaremos el algoritmo de optimización "Algoritmo del Mono" (MA). La capacidad de estos ágiles animales para superar obstáculos complicados y alcanzar las copas de los árboles más inaccesibles fue la base de la idea del algoritmo MA.
El artículo describe la teoría y la práctica de la aplicación del algoritmo de propagación inversa del error en MQL5 con la ayuda de matrices. Asimismo, incluye clases y ejemplos preparados del script, el indicador y el asesor.
¿Qué te parece crear un sistema para estudiar el mercado cuando está cerrado o simular situaciones de mercado? Aquí iniciaremos una nueva secuencia de artículos para tratar este tema.
En este artículo intentaremos responder a la pregunta: ¿cómo elegir el asesor comercial adecuado? ¿Cuáles son los más adecuados para nuestro portafolio y cómo podemos descartar la mayoría de los robots comerciales disponibles en el mercado? Este artículo presenta veinte señales claras de que un asesor es de mala calidad. El presente material le ayudará a tomar decisiones más informadas y a crear una colección de asesores comerciales rentables.
El perceptrón multicapa es una evolución del perceptrón simple, capaz de resolver problemas separables no linealmente. Junto con el algoritmo de retropropagación, es posible entrenar eficientemente esta red neuronal. En la tercera parte de la serie sobre el perceptrón multicapa y la retropropagación, mostraremos cómo integrar esta técnica con el simulador de estrategias. Esta integración permitirá utilizar análisis de datos complejos y tomar mejores decisiones para optimizar las estrategias de negociación. En este resumen, analizaremos las ventajas y los retos de la aplicación de esta técnica.
Las cadenas de Markov son una poderosa herramienta matemática que se puede usar para modelar y predecir los datos de las series temporales en varios campos, incluido el financiero. En el modelado y la previsión de series temporales financieras, las cadenas de Markov se usan a menudo para modelar la evolución de los activos financieros a lo largo del tiempo, como los precios de las acciones o los tipos de cambio. Una de las principales ventajas de los modelos de cadenas de Markov es su simplicidad y sencillez de uso.
La búsqueda de bancos de peces (FSS) es un nuevo algoritmo de optimización moderno inspirado en el comportamiento de los peces en un banco, la mayoría de los cuales, hasta el 80%, nadan en una comunidad organizada de parientes. Se ha demostrado que las asociaciones de peces juegan un papel importante a la hora de buscar alimento y protegerse contra los depredadores de forma eficiente.
El siguiente algoritmo que analizaremos será la optimización de la búsqueda de cuco usando los vuelos de Levy. Este es uno de los últimos algoritmos de optimización, así como el nuevo líder en la clasificación.
Hoy analizaremos uno de los algoritmos de optimización más modernos: la Optimización del Lobo Gris. El original comportamiento de las funciones de prueba hace que este sea uno de los algoritmos más interesantes entre los analizados anteriormente. Uno de los líderes para la aplicación en el entrenamiento de redes neuronales y funciones suaves con muchas variables.
Hoy estudiaremos el algoritmo de colonia artificial de abejas. Asimismo, complementaremos nuestros conocimientos con nuevos principios para el estudio de los espacios funcionales. En este artículo hablaremos sobre mi interpretación de la versión clásica del algoritmo.
En esta ocasión, analizaremos el algoritmo de optimización de colonias de hormigas (ACO). El algoritmo es bastante interesante y ambiguo al mismo tiempo. Intentaremos crear un nuevo tipo de ACO.
¿Qué es Frames Analyzer? Se trata de un complemento para que cualquier experto comercial analice marcos de optimización durante la optimización de parámetros en el simulador de estrategias, así como fuera del simulador mediante la lectura de un archivo MQD o una base de datos creada inmediatamente después de la optimización de parámetros. El usuario podrá compartir estos resultados de optimización con otros tráders que tengan la herramienta Frames Analyzer para analizarlos juntos.
En este artículo, analizaremos el popular algoritmo de optimización de la población «Enjambre de partículas» (PSO — particle swarm optimisation). Con anterioridad, ya discutimos características tan importantes de los algoritmos de optimización como la convergencia, la tasa de convergencia, la estabilidad, la escalabilidad, y también desarrollamos un banco de pruebas y analizamos el algoritmo RNG más simple.