Aquí pondremos realmente en práctica todos los conocimientos de esta serie. Finalmente construiremos un sistema 100% automático y funcional. Pero para hacer esto, tendrás que aprender una última cosa.
¿Sabes lo que es un diagrama de flujo? ¿Sabes cómo utilizarlo? ¿Cree que los diagramas de flujo son sólo cosas de aprendiz de programador? Pues echa un vistazo a este artículo y aprende a trabajar con diagramas de flujo.
Si crees que los sistemas automatizados son sencillos, eso indica que aún no has entendido del todo lo necesario para crearlos. En este texto, hablaremos de un problema al que se enfrentan muchos Expert Advisors: la ejecución indiscriminada de órdenes, y de una posible solución a este problema.
Las redes neuronales lo son todo. Vamos a comprobar en la práctica si esto es así. MetaTrader 5 como herramienta autosuficiente para el uso de redes neuronales en el trading. Una explicación sencilla.
Un sistema automatizado sin seguridad no tendrá éxito. Sin embargo, la seguridad no se consigue sin entender bien algunas cosas. En este artículo, comprenderemos por qué es tan difícil lograr la máxima seguridad en los sistemas automatizados.
La automatización no significa nada si no se puede controlar el horario. Ningún trabajador puede ser eficiente trabajando 24 horas al día. Sin embargo, muchos creen que un sistema automatizado debe trabajar 24 horas al día. Siempre es bueno tener formas de configurar una franja horaria para el Expert Advisor. En este artículo, vamos a discutir cómo agregar correctamente tal franja horaria.
Aunque la creación de un Expert Advisor automático no es una tarea muy complicada, sin los conocimientos adecuados, se puede acabar cometiendo muchos errores. En este artículo, vamos a ver cómo construir el primer nivel de automatización, que es crear el disparador para activar breakeven y trailing stop.
Bienvenidos a un nuevo artículo de la serie dedicada a la creación de sistemas comerciales basados en indicadores técnicos populares. En esta ocasión, hablaremos sobre el indicador Gator Oscillator y crearemos un sistema comercial utilizando estrategias simples.
Las cadenas de Markov son una poderosa herramienta matemática que se puede usar para modelar y predecir los datos de las series temporales en varios campos, incluido el financiero. En el modelado y la previsión de series temporales financieras, las cadenas de Markov se usan a menudo para modelar la evolución de los activos financieros a lo largo del tiempo, como los precios de las acciones o los tipos de cambio. Una de las principales ventajas de los modelos de cadenas de Markov es su simplicidad y sencillez de uso.
Seguimos analizando los algoritmos de aprendizaje por refuerzo. Todos los algoritmos que hemos estudiado hasta ahora requerían la creación de una política de recompensas tal que el agente pudiera evaluar cada una de sus acciones en cada transición de un estado del sistema a otro, pero este enfoque resulta bastante artificial. En la práctica, existe cierto tiempo de retraso entre la acción y la recompensa. En este artículo, le sugerimos que se familiarice con un algoritmo de entrenamiento de modelos que puede funcionar con varios retrasos de tiempo desde la acción hasta la recompensa.
Seguimos analizando algoritmos de aprendizaje Q distribuidos. En artículos anteriores hemos analizado los algoritmos de aprendizaje Q distribuido y cuantílico. En el primero, enseñamos las probabilidades de los rangos de valores dados. En el segundo, enseñamos los rangos con una probabilidad determinada. Tanto en el primer algoritmo como en el segundo, usamos el conocimiento a priori de una distribución y enseñamos la otra. En el presente artículo, veremos un algoritmo que permite al modelo aprender ambas distribuciones.
Continuamos explorando el aprendizaje Q distribuido. Hoy analizaremos este enfoque desde un ángulo diferente. Vamos a hablar de la posibilidad de utilizar la regresión cuantílica para resolver el problema de la previsión de los movimientos de precio.
En este artículo, hablaremos sobre cómo trabajar con las líneas más importantes, como las líneas de tendencia, apoyo y resistencia, usando las herramientas de MQL5.
En uno de los artículos de esta serie, nos familiarizamos con el método de aprendizaje Q. Este método promedia las recompensas de cada acción. En 2017 se presentaron dos trabajos que muestran un mayor éxito al estudiar la función de distribución de recompensas. Vamos a analizar la posibilidad de utilizar esta tecnología para resolver nuestros problemas.
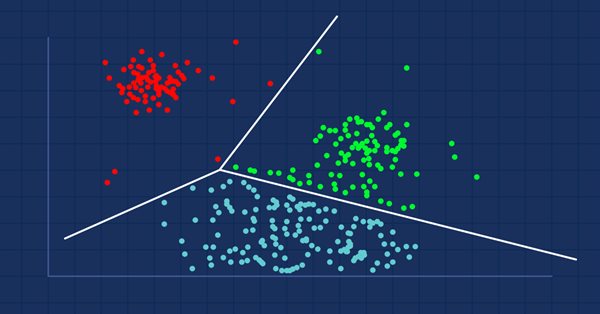
Para todos los que trabajan con datos, incluidos los tráders, la minería de datos puede descubrir posibilidades completamente nuevas, porque a menudo los datos no son tan simples como parecen. Resulta difícil para el ojo humano ver patrones y relaciones profundas en un conjunto de datos. Una solución sería el algoritmo de k-medias o k-means. Veamos si resulta útil.
Bienvenidos a un nuevo artículo de nuestra serie destinada a la creación de sistemas comerciales basados en indicadores técnicos populares. Hoy analizaremos otra herramienta técnica, el indicador Fractals, y desarrollaremos sistemas comerciales basados en este para operar en el terminal MetaTrader 5.
En el artículo anterior, comenzamos a analizar los métodos de optimización sin gradiente, y también nos familiarizamos con el algoritmo genético. Hoy continuaremos con el tema iniciado, y estudiaremos otra clase de algoritmos evolutivos.
En este artículo, te mostraré cómo puedes utilizar el sistema de manejo de eventos para poder procesar con más agilidad y de mejor manera las cuestiones relacionadas con el sistema de órdenes, para que el EA sea más rápido. Así, éste no tendrá que estar buscando información todo el tiempo.
Aprenda a crear un EA que opere automáticamente de forma sencilla y segura. Uno siempre debe estar al tanto de lo que está haciendo un EA automatizado, y si se descarrila, eliminarlo lo más rápido posible del gráfico, para poner fin a lo que él estaba haciendo y evitar que las cosas se salgan de control.
Aprenda a crear un EA que opere automáticamente de forma sencilla y segura. Hasta ahora nuestro EA puede funcionar en cualquier tipo de situación, pero aún no está listo para ser automatizado, por lo que tenemos que hacer algunas cosas.
Aprenda a crear un EA que opere automáticamente de forma sencilla y segura. Al final del artículo anterior, pensé que sería apropiado permitir el uso del EA de forma manual, al menos durante un tiempo.
Aprenda a crear un EA que opere automáticamente de forma sencilla y segura. En el artículo anterior, comenzamos a desarrollar el sistema de órdenes que se va a utilizar en el EA automático. Sin embargo, solo construimos una de las funciones o procedimientos necesarios.
Bienvenidos a un nuevo artículo de nuestra serie dedicada a la creación de sistemas comerciales basados en indicadores técnicos populares. Hoy analizaremos el indicador Alligator y crearemos sistemas comerciales basados en él.
Este artículo trata sobre aquello que no encontrará en el informe de simulación, sobre qué esperar al usar un asesor, cómo administrar su dinero usando robots y cómo cubrir una pérdida significativa para seguir comerciando con el trading automatizado.
El tráder moderno está casi siempre a la búsqueda de nuevas ideas, probando constantemente nuevas estrategias, modificándolas y descartando las que han fracasado. En esta serie de artículos, intentaré demostrar que el Wizard MQL5 es un verdadero apoyo para el tráder.
Aquí tenemos un nuevo artículo de nuestra serie dedicada a la creación de sistemas comerciales basados en indicadores técnicos populares. Esta vez analizaremos el indicador Accelerator Oscillator: aprenderemos a utilizarlo y a crear sistemas comerciales basados en él.
En el artículo de hoy, hablaremos de un método de aprendizaje ligeramente distinto. Podríamos decir que lo hemos tomado de la teoría de la evolución de Darwin. Probablemente resulte menos controlable que los métodos anteriormente mencionados, pero también nos permite entrenar modelos indiferenciados.
Aprenda a crear un EA que opere automáticamente de forma sencilla y segura. En el artículo anterior, presenté los primeros pasos que debe comprender antes de comenzar a crear un EA que negocie automáticamente. Lo mostré allí.
En este nuevo artículo de la serie, nos familiarizaremos con otra herramienta técnica útil para el trading: el indicador Awesome Oscillator (AO). Asimismo, aprenderemos a desarrollar sistemas comerciales basados en las lecturas de este indicador.
En los artículos anteriores de esta serie, nos familiarizamos con dos algoritmos de aprendizaje por refuerzo. Obviamente, cada uno de ellos tiene sus propias ventajas y desventajas. Como suele suceder en estos casos, se nos ocurre combinar ambos métodos en un algoritmo que incorporaría lo mejor de los dos, y así compensar las carencias de cada uno de ellos. En este artículo, hablaremos de dicho método.
Bienvenidos a un nuevo artículo de nuestra serie dedicada a la creación de sistemas comerciales basados en indicadores técnicos populares. En esta ocasión, analizaremos el Índice de Vigor Relativo (Relative Vigor Index, RVI).
Le presentamos un nuevo artículo de la presente serie sobre la creación de sistemas comerciales basados en los indicadores técnicos más populares. En este artículo, veremos cómo crear un sistema comercial basado en el indicador de DeMark (DeMarker).
Continuamos analizando los métodos de aprendizaje por refuerzo. En el artículo anterior, nos familiarizamos con el método de aprendizaje Q profundo, en el que entrenamos un modelo para predecir la próxima recompensa dependiendo de la acción realizada en una situación particular. Luego realizamos una acción según nuestra política y la recompensa esperada, pero no siempre es posible aproximar la función Q, o su aproximación no ofrece el resultado deseado. En estos casos, los métodos de aproximación no se utilizan para funciones de utilidad, sino para una política (estrategia) de acciones directa. Precisamente a tales métodos pertenece el gradiente de políticas o policy gradient.
Bienvenidos a un nuevo artículo de la serie dedicada a la creación de sistemas comerciales basados en indicadores técnicos populares. En este artículo hablaremos sobre el indicador VIDYA (Variable Index Dynamic Average) y crearemos un sistema comercial basado en sus lecturas.
Seguimos explorando el aprendizaje por refuerzo. En este artículo, hablaremos del método de aprendizaje Q profundo o deep Q-learning. El uso de este método permitió al equipo de DeepMind crear un modelo capaz de superar a los humanos jugando a los videojuegos de ordenador de Atari. Nos parece útil evaluar el potencial de esta tecnología para las tareas comerciales.
En el artículo anterior, comenzamos a estudiar las redes neuronales con conexión directa, pero hay algunas cosas que quedaron sin resolver. Una de ellas es el diseño de la arquitectura. Por ello, en el presente artículo, veremos cómo diseñar una red neuronal flexible, teniendo en cuenta los datos de entrada, el número de capas ocultas y los nodos de cada red.
En los últimos dos artículos, hemos creado una herramienta que nos permite crear y editar modelos de redes neuronales. Ahora es el momento de evaluar el uso potencial de la tecnología de Transfer Learning en ejemplos prácticos.