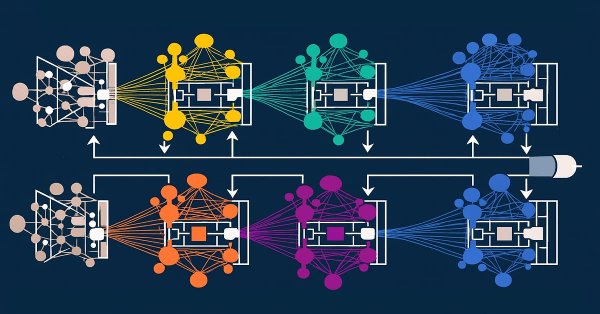
El artículo ofrece un análisis detallado de la integración de los enfoques del framework ST-Expert en la arquitectura Extralonger, lo que permite analizar simultáneamente las representaciones vectoriales temporales y espaciales de los datos. Se presentan los resultados de las pruebas realizadas con datos históricos reales, que demuestran la eficacia del modelo y su robustez frente a las anomalías del mercado. El artículo describe la estructura modular del framework, que garantiza la reproducibilidad, la flexibilidad para la investigación y la capacidad de optimizar los componentes por etapas.
En este artículo, automatizaremos un indicador personalizado del sentimiento del mercado que clasifica las condiciones del mercado en alcistas, bajistas, de apetito por el riesgo, de aversión al riesgo y neutras. El asesor experto ofrece información en tiempo real sobre el sentimiento predominante, al tiempo que agiliza el proceso de análisis de las tendencias o la dirección actuales del mercado.
En este artículo, desarrollaremos un programa en MQL5 integrado con ChatGPT y dotado de una interfaz de usuario, aprovechando el framework para el procesamiento de JSON de la primera parte para enviar prompts a la API de OpenAI y mostrar las respuestas en un gráfico de MetaTrader 5. Asismo, implementaremos un panel de control con un campo de entrada, un botón de envío y un área de visualización de la respuesta, gestionando la comunicación con la API y el ajuste de texto para la interacción con el usuario.
Este artículo presenta el oscilador ParaFrac y su modelo V2 como herramientas de negociación. En él se describen tres estrategias de negociación desarrolladas a partir de estos indicadores. Cada estrategia se sometió a pruebas y se optimizó para identificar sus puntos fuertes y débiles. El análisis comparativo puso de manifiesto las diferencias de rendimiento entre el oscilador Parafrac original y su modelo V2.
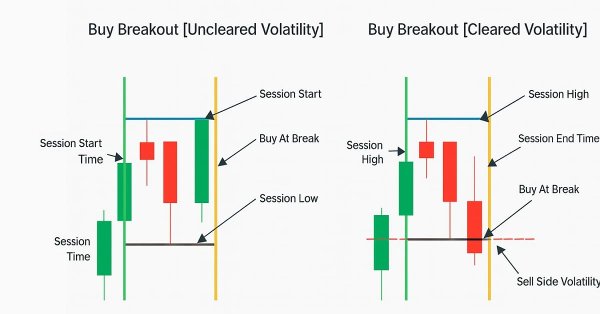
El sistema de ruptura basado en la volatilidad identifica los rangos del mercado y, a continuación, realiza operaciones cuando el precio rompe al alza o a la baja dichos niveles, aplicando un filtro basado en medidas de volatilidad como el ATR. Este enfoque permite aprovechar los movimientos direccionales marcados.
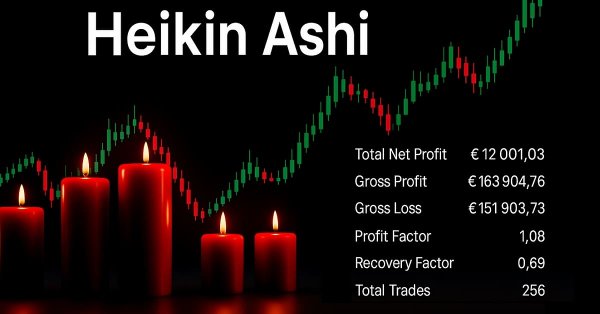
En este artículo se explica cómo desarrollar un Asesor Experto (EA) profesional basado en Heikin Ashi en MQL5. Así, aprenderá a configurar parámetros de entrada, enumeraciones, indicadores y variables globales, además de a implementar la lógica principal de trading. También podrá ejecutar un backtest en oro para validar su trabajo.
En este artículo, desarrollaremos un framework de análisis de JSON en MQL5 para gestionar el intercambio de datos en la integración con APIs de IA, centrándonos en una clase JSON para procesar estructuras JSON. Asimismo, implementaremos métodos para serializar y deserializar datos JSON, compatibles con diversos tipos de datos, como cadenas, números y objetos. Esto resulta esencial para comunicarse con servicios de IA como ChatGPT, y permite desarrollar futuros sistemas de trading basados en IA al garantizar un tratamiento y una manipulación precisos de los datos.
En este artículo, analizaremos un paso clave en la preparación de datos para el aprendizaje automático que está cobrando cada vez más importancia: los pipelines de preprocesamiento de datos. En esencia, supone una secuencia optimizada de pasos de transformación de datos que preparan los datos brutos antes de introducirlos en un modelo. Por muy poco interesante que pueda parecer a primera vista para quienes no estén familiarizados con el tema, esta «estandarización de datos» no solo ahorra tiempo de entrenamiento y costos de ejecución, sino que contribuye en gran medida a garantizar una mejor generalización. En este artículo nos centraremos en algunas funciones de preprocesamiento de SCIKIT-LEARN y, aunque no vamos a utilizar el asistente de MQL5, volveremos a él en próximos artículos.
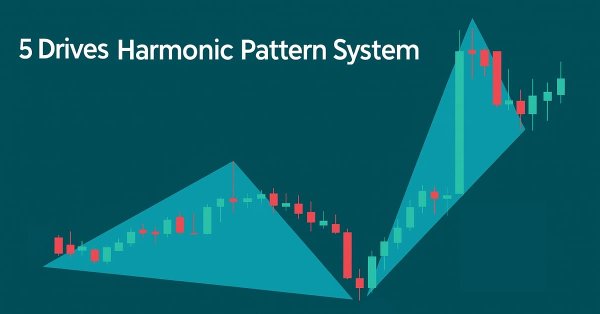
En este artículo, desarrollaremos un sistema basado en el patrón 5 Drives en MQL5 que identifica patrones armónicos 5 Drives alcistas y bajistas mediante puntos de pivote y ratios de Fibonacci, y ejecuta operaciones con niveles de entrada, stop loss y take profit personalizables según las opciones seleccionadas por el usuario. Asimismo, mejoraremos la comprensión de los traders con información visual mediante objetos gráficos como triángulos, líneas de tendencia y etiquetas, para mostrar con claridad la estructura del patrón A-B-C-D-E-F.
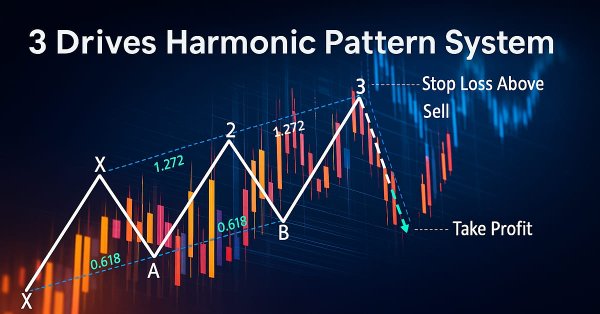
En este artículo, desarrollamos un sistema basado en el patrón de 3 Drives en MQL5 que identifica patrones armónicos alcistas y bajistas de 3 Drives utilizando puntos de pivote y ratios de Fibonacci, y que ejecuta operaciones con niveles personalizables de entrada, stop loss y take profit en función de las opciones seleccionadas por el usuario. Asimismo, mejoraremos la comprensión de los traders con información visual mediante objetos gráficos.
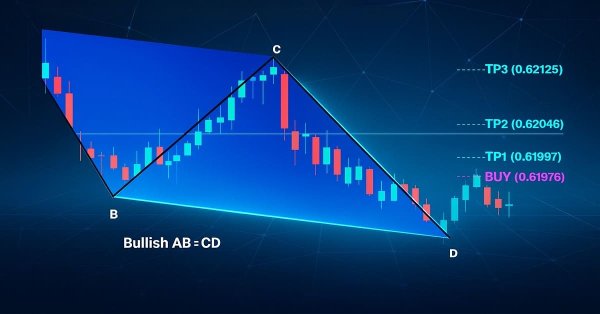
En este artículo, desarrollaremos en MQL5 un EA basado en el patrón AB=CD que identifica patrones armónicos AB=CD alcistas y bajistas utilizando puntos de pivote y ratios de Fibonacci, y que ejecuta operaciones con niveles precisos de entrada, stop loss y take profit. Asimismo, mejoraremos la comprensión de los traders con información visual mediante objetos gráficos.
En este artículo, desarrollamos un sistema basado en el patrón de Gartley en MQL5 que identifica patrones armónicos de Gartley alcistas y bajistas usando puntos de pivote y ratios de Fibonacci, y que ejecuta operaciones con niveles precisos de entrada, stop loss y take profit. Mejoramos la comprensión de los operadores con información visual mediante elementos gráficos como triángulos, líneas de tendencia y etiquetas, para mostrar con claridad la estructura del patrón XABCD.
En este artículo, desarrollamos un sistema de patrones «Bat» en MQL5 que identifica patrones armónicos «Bat» alcistas y bajistas utilizando puntos de pivote y ratios de Fibonacci, activa operaciones con niveles precisos de entrada, stop loss y take profit, y se complementa con una representación visual mediante objetos del gráfico.
Potencie su operativa con Smart Money Concepts (SMC) combinando los bloques de órdenes (OB), la ruptura de estructura (BOS) y los gaps de valor razonable (FVG) en un potente EA. Seleccione la ejecución automática de estrategias o céntrese en cualquier concepto individual de SMC para operar de forma flexible y precisa.
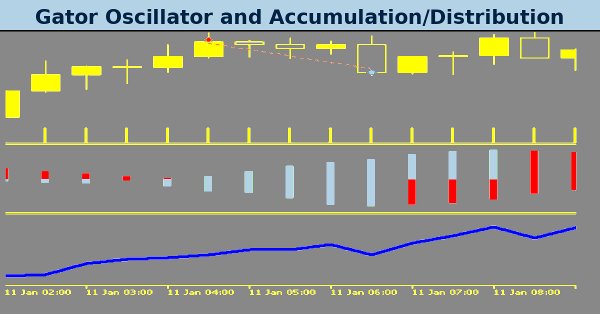
En el último apartado, concluimos nuestro análisis del emparejamiento del oscilador caimán y el oscilador de acumulación/distribución cuando se utilizan en su configuración típica de las señales brutas que generan. Estos dos indicadores son complementarios, ya que funcionan como indicadores de tendencia y volumen, respectivamente. A continuación, damos seguimiento a ese artículo examinando el efecto que el aprendizaje supervisado puede tener en la mejora de algunos de los patrones de características que habíamos revisado. Nuestro enfoque de aprendizaje supervisado es una CNN que utiliza regresión por kernels y similitud de producto escalar para dimensionar sus núcleos y canales. Como siempre, lo hacemos en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.
Presentamos una clase reutilizable de dimensionamiento adaptativo, CRiskEngine, que calcula el lote por riesgo y stop y lo reduce según tres factores medibles: racha de pérdidas, volatilidad actual frente a su promedio y caída de capital. Se incluye un asesor de prueba con modos conmutables para comparar seis esquemas (lote fijo, riesgo fijo, cada factor y combinados) sobre 842 operaciones de EURUSD, con métricas y curvas. El lector obtiene un motor listo para integrar y una medición clara del efecto de cada factor.
En este artículo, desarrollamos un sistema de patrones armónicos «Crab» en MQL5 que identifica patrones armónicos «Crab» alcistas y bajistas utilizando puntos de pivote y niveles de Fibonacci, y que activa operaciones con niveles precisos de entrada, stop loss y take profit. Incorporamos información visual mediante elementos gráficos, como triángulos y líneas de tendencia, para mostrar la estructura del patrón XABCD y los niveles de negociación.
En este artículo, desarrollamos un sistema de promediación Pin Bar en MQL5 que detecta patrones de barras Pin para iniciar operaciones y emplea una estrategia de promedio para la gestión de múltiples posiciones, mejorada con stops dinámicos y ajustes de punto de equilibrio. Incorporamos parámetros personalizables con un panel de control para el seguimiento en tiempo real de las posiciones y los beneficios.
En este artículo, desarrollamos un programa de trading con líneas de tendencia que utiliza el ajuste por mínimos cuadrados para detectar líneas de tendencia de soporte y resistencia, generando señales dinámicas de compra y venta en función de los toques de precio y abriendo posiciones en función de las señales generadas.
El módulo de MetaTrader 5 disponible en Python ofrece una forma cómoda de abrir operaciones en la aplicación de MetaTrader 5 utilizando Python, pero presenta un gran problema: carece de la función de Probador de estrategias que sí incluye la aplicación de MetaTrader 5. En esta serie de artículos, crearemos un marco de trabajo para realizar pruebas retrospectivas de tus estrategias de trading en entornos de Python.
En este artículo conoceremos el framework ST-Expert, que aporta robustez a las previsiones frente a la incertidumbre del mercado y permite tener en cuenta las dependencias locales y globales en las series temporales. Su arquitectura flexible favorece la adaptabilidad de los modelos y mejora la precisión de las predicciones.
El framework Extralonger demuestra una capacidad única para integrar factores espaciales y temporales en un solo modelo, proporcionando una alta precisión en los pronósticos. Su arquitectura permite adaptarse a distintos horizontes de planificación e instrumentos financieros, manteniendo la transparencia y la capacidad de control del sistema.
Continuamos trabajando en la implementación de los enfoques propuestos por los autores del framework Extralonger. En esta ocasión, nos centraremos en la creación del módulo Global-Local Spatial Attention con MQL5, analizando tanto su estructura como su integración práctica en el proceso computacional general.
El artículo presenta la segunda parte de un enfoque estructurado para operar con el oscilador Gator y el indicador de Acumulación/Distribución. Al introducir cinco nuevos patrones, el autor muestra cómo filtrar movimientos falsos, detectar reversiones tempranas y alinear señales en diferentes marcos temporales. Con ejemplos de código claros y pruebas de rendimiento, el material conecta la teoría con la práctica para los desarrolladores de MQL5.
El framework Extralonger muestra un enfoque para integrar factores espaciales y temporales en un único modelo, lo que permite considerar al mismo tiempo las regularidades locales y los ciclos a largo plazo. Esta arquitectura hace que la predicción de series temporales sea más resistente al ruido del mercado y permite analizar los datos en diferentes horizontes temporales. En el artículo se analiza en detalle cómo se llevan a la práctica estas ideas mediante OpenCL y MQL5.
En este artículo concluimos el trabajo de construcción del framework SAGDFN mediante MQL5, resumiendo el desarrollo y mostrando los resultados de sus pruebas prácticas. Integraremos los módulos implementados anteriormente en un único sistema, mostraremos los puntos fuertes de este enfoque, señalaremos sus vulnerabilidades y debatiremos posibles vías de mejora.
En este artículo analizaremos con detalle la implementación práctica de los componentes clave del framework SAGDFN. Vamos a mostrar cómo se organizan la atención dispersa y la selección de vecinos relevantes para la predicción de series temporales. Los enfoques presentados muestran un equilibrio entre la precisión de los pronósticos y la eficiencia de los cálculos.
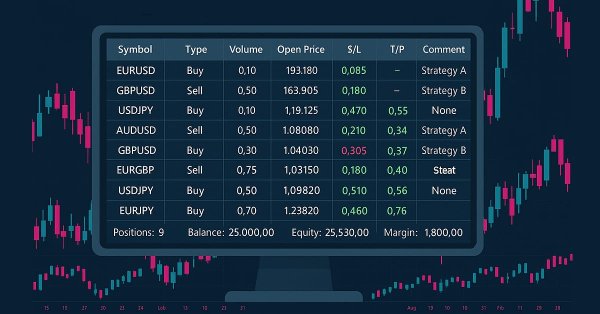
En este artículo, desarrollamos un panel informativo en MQL5 para monitorizar posiciones en múltiples símbolos y métricas de cuenta como saldo, equidad y margen libre. Implementamos una tabla ordenable con actualizaciones en tiempo real, exportación a CSV y un efecto de encabezado brillante para mejorar la usabilidad y el atractivo visual.
Hoy veremos la implementación de la arquitectura N-BEATS para el trading de Forex en MetaTrader 5, con predicción cuantílica y gestión adaptativa del riesgo. La arquitectura se ha adaptado mediante normalización bilineal y funciones de pérdida especializadas para datos financieros. Las pruebas realizadas con datos de 2025 han puesto de manifiesto la incapacidad de generar beneficios, lo que confirma la brecha existente entre los logros teóricos y la eficacia práctica del trading.
En este artículo presentamos en detalle la arquitectura de SAGDFN, un framework moderno capaz de transformar el enfoque del procesamiento de datos espaciotemporales. Conserva la información clave incluso en grafos complejos y, al mismo tiempo, reduce los costos computacionales.
En este artículo se describe la implementación práctica del framework HimNet, basado en MQL5, listo para integrarse en el trading automatizado. Asimismo, mostramos cómo los metaparámetros adaptados a la heterogeneidad convierten el modelo en una herramienta universal capaz de hacer frente a una volatilidad cambiante.
En este artículo analizamos con detalle los algoritmos para implementar los componentes clave del framework HimNet. Demostramos cómo, con un número mínimo de componentes aprendibles, se consigue una alta coherencia y controlabilidad de todo el sistema. La implementación presentada destaca por su compacidad y transparencia, lo que facilita su adaptación a problemas reales del mercado.
La factorización es un proceso matemático que se utiliza para obtener información sobre las características de los datos. Cuando aplicamos la factorización a grandes conjuntos de datos de mercado —organizados en filas y columnas—, podemos descubrir patrones y características del mercado. La factorización es una herramienta muy potente, y en este artículo te mostraremos cómo puedes utilizarla en la plataforma MetaTrader 5, mediante la API de MQL5, para obtener una visión más profunda de tus datos de mercado.
Los brókeres suelen proporcionar informes de cuentas de trading a intervalos regulares, según un calendario predefinido. Estas empresas, a través de sus tecnologías API, tienen acceso a la actividad de su cuenta y al historial de operaciones, lo que les permite generar informes de rendimiento en su nombre. Del mismo modo, la terminal MetaTrader 5 almacena registros detallados de su actividad de trading, que pueden aprovecharse mediante MQL5 para crear informes totalmente personalizados y definir métodos personalizados de envío.
El oscilador Gator de Bill Williams y el oscilador de acumulación/distribución constituyen otro binomio de indicadores que podría utilizarse de forma armoniosa en un asesor experto de MQL5. Utilizamos el oscilador Gator por su capacidad para corroborar fases de tendencia, mientras que el A/D se utiliza para proporcionar confirmación de las tendencias mediante comprobaciones del volumen. Al explorar esta combinación de indicadores, como siempre, utilizamos el Asistente de MQL5 para montar y poner a prueba una estrategia basada en ambos.
Mejora tu análisis del mercado con el paquete «Candle-Range Theory» para MetaTrader 5, una solución totalmente nativa de MQL5 que convierte barras de precio en bruto en información de volatilidad en tiempo real. La biblioteca CRangePattern, de tamaño reducido, compara el rango real de cada vela con un ATR adaptativo y la clasifica en el instante en que cierra; a continuación, el indicador CRT muestra esas clasificaciones en el gráfico mediante rectángulos nítidos y flechas codificadas por color que revelan consolidaciones cada vez más estrechas, rupturas explosivas y envolvimientos completos del rango en el momento en que se producen.
Te invitamos a conocer el framework HimNet, que combina la flexibilidad de la adaptación espaciotemporal con una alta eficiencia computacional, lo que permite obtener pronósticos precisos y estables en series temporales financieras. En el artículo se muestra en detalle cómo interactúan entre sí sus componentes clave, convirtiendo algoritmos complejos en una arquitectura manejable.
En este artículo, creamos un panel de control holográfico dinámico en MQL5 para monitorizar símbolos y marcos temporales con RSI, alertas de volatilidad y opciones de ordenación. Añadimos animaciones de pulso, botones interactivos y efectos holográficos para que la herramienta sea visualmente atractiva y responda con agilidad.
El artículo presenta un innovador sistema híbrido para la predicción de tipos de cambio que combina un modelo autorregresivo lineal con la arquitectura U-Transformer para el análisis de los residuos. El sistema alterna automáticamente entre las fuentes de señales en función de su calidad e incorpora una lógica de negociación completa con estrategias de averaging (promediación de posiciones) y pyramiding (piramidación de posiciones). La ventaja clave de este enfoque radica en que la red neuronal se entrena a partir de los residuos del modelo lineal, lo que simplifica la tarea y reduce el riesgo de sobreajuste. La implementación se ha realizado íntegramente en MQL5 y está lista para su uso en transacciones reales, con adaptación automática a las condiciones cambiantes del mercado.
Les presentamos la fase final de la implementación y las pruebas del framework TQNet, en la que la teoría se une a la práctica real de trading. Recorreremos todo el proceso, desde el entrenamiento histórico hasta la prueba de estrés con datos recientes del mercado, evaluando la solidez y la precisión del modelo. Los resultados finales no son solo cifras frías, sino también una demostración clara del valor práctico del enfoque propuesto.