Pense em um Expert Advisor independente. Anteriormente, discutimos um Expert Advisor baseado em indicador que também contava com um script independente para desenhar a geometria de risco e recompensa. Hoje, discutiremos a arquitetura de um Expert Advisor em MQL5, que integra todos os recursos em um único programa.
Na segunda parte do artigo, continuaremos o desenvolvimento da versão modificada do algoritmo AOS (Atomic Orbital Search), focando em operadores específicos para aumentar sua eficiência e adaptabilidade. Após analisar as bases e mecânicas do algoritmo, discutiremos ideias para melhorar o desempenho e a capacidade de análise de espaços de soluções complexos, propondo novas abordagens para expandir sua funcionalidade como ferramenta de otimização.
O artigo apresenta um testador rápido de estratégias para modelos de aprendizado de máquina com o uso do Numba. Em termos de velocidade, ele supera o testador de estratégias feito em Python puro em 50 vezes. O autor recomenda o uso dessa biblioteca para acelerar cálculos matemáticos, especialmente em casos que envolvem laços.
Implementar a parte que será executada aqui no MetaTrader 5, está longe de ser complicado. Mas existem diversos cuidados e pontos de atenção a serem observados. Isto para que você caro leitor, consiga de fato fazer com que o sistema funcione. Lembre-se de uma coisa: Você não executará um único programa. Você estará na verdade, executando três programas ao mesmo tempo. E é importante que cada um seja implementado e construído de forma que trabalhem e conversem entre si. Isto sem que eles fiquem completamente sem saber o que cada um está querendo ou desejando fazer.
O artigo aborda o algoritmo AOS (Atomic Orbital Search), que utiliza conceitos do modelo orbital atômico para simular a busca por soluções. O algoritmo se baseia em distribuições probabilísticas e na dinâmica das interações dentro de um átomo. O artigo discute detalhadamente os aspectos matemáticos do AOS, incluindo a atualização das posições dos candidatos a soluções e os mecanismos de absorção e emissão de energia. O AOS abre novos caminhos para a aplicação de princípios quânticos em tarefas computacionais, oferecendo uma abordagem inovadora para a otimização.
Neste artigo, continuaremos a análise dos métodos de otimização restantes da biblioteca ALGLIB, com foco especial em seus testes em funções complexas e multidimensionais. Isso nos permitirá não apenas avaliar a eficiência de cada algoritmo, mas também identificar seus pontos fortes e fracos em diferentes condições.
Estamos a um passo de concluir este desafio. Porém, quero que você, caro leitor, procure entender primeiro estes dois artigos. Tanto este como o anterior. Isto para que consiga de fato entender o próximo onde abordarei exclusivamente a parte referente a programação em MQL5. Apesar de que ali a coisa será igualmente voltada a ser fácil de entender. Se você não compreender estes dois últimos artigos. Com toda a certeza terá grandes problemas em entender o próximo. O motivo disto é simples: As coisas vão se acumulando. Quando mais coisas é preciso fazer, mais coisas é preciso criar e entender para poder atingir o objetivo.
Até agora, analisamos a automação da execução de procedimentos sequenciais de otimização de EAs exclusivamente no testador de estratégias padrão. Mas o que fazer se, entre essas execuções, quisermos processar alguns dados já obtidos por outros meios? Vamos tentar adicionar a possibilidade de criar novas etapas de otimização, executadas por programas escritos em Python.
Neste artigo, vamos conhecer os métodos de otimização da biblioteca ALGLIB para MQL5. O artigo inclui exemplos simples e visuais de aplicação da ALGLIB para resolver tarefas de otimização, o que tornará o processo de aprendizado dos métodos o mais acessível possível. Analisaremos detalhadamente a integração de algoritmos como BLEIC, L-BFGS e NS, e com base neles resolveremos uma tarefa de teste simples.
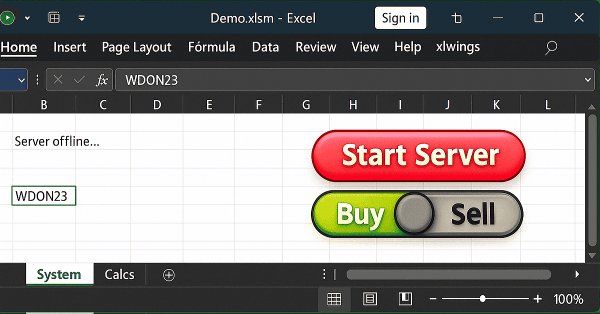
Neste artigo daqui, explicarei uma das soluções possíveis para o que venho tentando mostrar. Ou seja, como permitir que um usuário no Excel, consiga fazer algo no MetaTrader 5. Isto sem que ele de fato, envie ordens, abra ou feche uma posição usando o MetaTrader 5. A ideia, é que o usuário faça uso do Excel a fim de ter um estudo fundamentalista de algum ativo. E fazendo uso, apenas e somente do Excel, ele consiga dizer a um Expert Advisor, que esteja executando no MetaTrader 5, que é para abrir ou fechar uma dada posição.
O artigo aborda o algoritmo metaheurístico AEO, que modela as interações entre os componentes de um ecossistema, criando uma população inicial de soluções e aplicando estratégias adaptativas de atualização, e descreve detalhadamente as etapas do funcionamento do AEO, incluindo as fases de consumo e decomposição, bem como as diferentes estratégias de comportamento dos agentes. O artigo apresenta as características e vantagens do AEO.
Desbloqueie seu potencial! Você está cercado de oportunidades. Descubra 3 segredos principais para iniciar sua jornada MQL5 ou levá-la para o próximo nível. Vamos mergulhar na discussão de dicas e truques para iniciantes e profissionais.
O artigo é dedicado ao algoritmo de otimização com búfalos-africanos (ABO), uma abordagem meta-heurística desenvolvida em 2015 com base no comportamento único desses animais. Ele descreve detalhadamente as etapas de implementação do algoritmo e sua eficácia na busca por soluções de problemas complexos, tornando-o uma ferramenta valiosa na área de otimização.
Este artigo apresenta o Algoritmo de Irrigação Artificial (ASHA), um novo método metaheurístico desenvolvido para resolver problemas gerais de otimização. Baseado na simulação dos processos de fluxo e acúmulo de água, este algoritmo constrói o conceito de um campo ideal, no qual cada unidade de recurso (água) é convocada para buscar a solução ótima. Descubra como o ASHA adapta os princípios de fluxo e acúmulo para distribuir recursos de forma eficiente em um espaço de busca e conheça sua implementação e os resultados dos testes.
Quando você desenvolve algo, seja no xlwings, ou qualquer outro pacote que nos permita ler e escrever diretamente no Excel. Você na verdade deve notar que todos os programas, funções ou procedimentos. Executam e logo finalizam a sua tarefa. Eles não ficam ali, dentro de um loop. E por mais que você tente fazer as coisas de uma forma diferente.
Este artigo apresenta o Algoritmo do Campo Elétrico Artificial (AEFA), inspirado na lei de Coulomb da força eletrostática. Por meio de partículas carregadas e suas interações, o algoritmo simula fenômenos elétricos para resolver tarefas complexas de otimização. O AEFA demonstra propriedades únicas em relação a outros algoritmos baseados em leis da natureza.
Nesta discussão, vamos criar nosso primeiro Expert Advisor em MQL5 com base no indicador que fizemos no artigo anterior. Vamos cobrir todas as funcionalidades necessárias para tornar o processo automático, incluindo o gerenciamento de riscos. Isso beneficiará extensivamente os usuários ao avançarem da execução manual de negociações para sistemas automatizados.
Este artigo é dedicado ao algoritmo meta-heurístico Atmosphere Clouds Model Optimization (ACMO), que modela o comportamento das nuvens para resolver problemas de otimização. O algoritmo utiliza os princípios de geração, movimento e dispersão de nuvens, adaptando-se às "condições climáticas" no espaço de soluções. O artigo explora como a simulação meteorológica do algoritmo encontra soluções ótimas em um espaço complexo de possibilidades e descreve detalhadamente as etapas do ACMO, incluindo a preparação do "céu", o nascimento das nuvens, seu deslocamento e a concentração de chuva.
Neste artigo, continuaremos a explorar a implementação do algoritmo ACMO (Atmospheric Cloud Model Optimization). Em particular, discutiremos dois aspectos-chave: o movimento das nuvens para regiões de baixa pressão e a modelagem do processo de chuva, incluindo a inicialização das gotas e sua distribuição entre as nuvens. Analisaremos também outros métodos importantes para a gestão do estado das nuvens e para garantir sua interação com o ambiente.
Neste artigo, revelamos o potencial do modelo Value at Risk (VaR) para a otimização de portfólios multimoeda. Utilizando o Python e as funcionalidades do MetaTrader 5, demonstramos como implementar a análise VaR para uma distribuição eficiente de capital e gerenciamento de posições. Desde os fundamentos teóricos até a implementação prática, o artigo abrange todos os aspectos da aplicação de um dos sistemas mais robustos de cálculo de risco — o VaR — no trading algorítmico.
Neste artigo, examinamos detalhadamente o algoritmo de otimização inspirado na arquearia, com foco no uso do método de roleta como mecanismo de seleção de áreas promissoras para a colocação das "flechas". Esse método permite avaliar a qualidade das soluções e selecionar as posições mais promissoras para um estudo mais aprofundado.
Este artigo apresenta a versão original do algoritmo de otimização por quimiotaxia bacteriana (Bacterial Chemotaxis Optimization, BCO) e sua variante modificada. Examinaremos detalhadamente todas as diferenças, com foco especial na nova versão BCOm, que simplifica o mecanismo de movimento das bactérias, reduz a dependência do histórico de mudanças de posição e emprega operações matemáticas mais simples em comparação com a versão original, que possui um alto custo computacional. Além disso, serão realizados testes e apresentadas conclusões.
O artigo analisa o algoritmo de busca tabu, um dos primeiros e mais conhecidos métodos meta-heurísticos. Exploraremos detalhadamente como o algoritmo funciona, desde a escolha da solução inicial até a exploração das soluções vizinhas, com foco no uso da lista tabu. O artigo cobre os aspectos-chave do algoritmo e suas particularidades.
Soquetes. Você sabe para que eles servem, ou como fazer uso deles no MetaTrader 5? Se a resposta for não, vamos começar aprendendo um pouco sobre eles. Este artigo aqui envolve o básico do básico. Mas como existem diversas maneiras de se fazer a mesma coisa, e o que nos interessa realmente é sempre o resultado. Queria mostrar que sim, existe uma forma simples, de passar dados do MetaTrader 5 para dentro de outros programas, como por exemplo o Excel. Porém, a principal ideia, não é transferir dados do MetaTrader 5, para o Excel. E sim fazer o contrário. Ou seja, transferir dados do Excel, ou de qualquer outro programa, para dentro do MetaTrader 5.
A posição dos planetas e estrelas influencia os mercados financeiros? Vamos recorrer à estatística e aos big data para embarcar em uma jornada fascinante pelo mundo onde as estrelas e os gráficos do mercado se cruzam.
Muita gente, principalmente os não programadores, tem muita dificuldade em conseguir transferir informações entre o MetaTrader 5 e outros programas. Um destes programas é o Excel. Muitos usam o Excel como uma forma de gerenciar e manter o seu controle de risco. Sendo um programa muito bom e fácil de aprender a utilizar. Mesmo para quem não é programador VBA. Aqui vou mostrar uma forma de fazer a comunicação entre o MetaTrader 5 e o Excel (Método super-simples).
Este artigo aborda o algoritmo de algas artificiais (AAA), desenvolvido com base nos processos biológicos característicos das microalgas. Ele incorpora movimento espiral, processo evolutivo e adaptação, e possibilita a resolução de problemas de otimização. O artigo oferece uma análise detalhada dos princípios de funcionamento do AAA e seu potencial na modelagem matemática, destacando a conexão entre a natureza e as soluções algorítmicas.
Vamos tentar criar um indicador baseado no Quadrado de 9 de Gann, construído com base na quadratura do tempo e do preço. Escreveremos o código e testaremos o indicador na plataforma em diferentes intervalos de tempo.
O artigo é dedicado ao algoritmo AMO, que modela o processo de migração sazonal dos animais em busca de condições ideais para sobrevivência e reprodução. As principais características do AMO incluem o uso da vizinhança topológica e um mecanismo probabilístico de atualização, tornando-o simples de implementar e flexível para diversas tarefas de otimização.
Neste artigo, continuaremos o estudo do algoritmo de colmeia de abelhas ABHA, aprofundando-nos na escrita de código e analisando os métodos restantes. Lembremos que cada abelha no modelo é apresentada como um agente individual, cujo comportamento depende de informações internas e externas, bem como de seu estado motivacional. Realizaremos testes do algoritmo em diferentes funções e apresentaremos os resultados em uma tabela de classificação.
Neste artigo, explicarei como o Chart Trade conseguirá lidar, junto com o Expert Advisor, a um pedido do usuário para encerrar todas as posições que se encontram em aberto. Parece ser algo simples. Porém existem alguns agravantes que você precisa saber como lidar com eles.
Este artigo apresenta uma imersão fascinante no mundo do comportamento social de organismos vivos e sua influência na criação de um novo modelo matemático — ASBO (Adaptive Social Behavior Optimization). Exploramos como os princípios de liderança, vizinhança e cooperação, observados em sociedades de seres vivos, inspiram o desenvolvimento de algoritmos de otimização inovadores.
Muitas vezes somos obrigados a dar um passo para trás para logo depois dar alguns passos a frente. Neste artigo irei mostrar todas as mudanças que foram necessárias serem feitas para que os indicadores de Mouse e Chart Trade não viessem a ter a sua performance comprometidas. Como bônus irei já apresentar outras mudanças que ocorreram em outros arquivos de cabeçalho, que serão muito usados no futuro.
Diferente do que foi visto no artigo anterior, aqui vamos fazer o controle de seleção no Expert Advisor. Porém, esta não é uma solução ainda definitiva. Mas irá nos atender por hora. Então acompanhe o artigo para entender como implementar uma das soluções possíveis.
Deste artigo em diante iniciaremos a fase dois, na questão sobre replay / simulação de mercado. Então aqui vamos começar mostrando uma possível solução para fazer cruzamento de ordens. Esta solução que mostrarei, não é uma solução definitiva. Ela é apenas uma proposta de solução para o problema que ainda será preciso abordar em breve.
Continuaremos automatizando etapas que anteriormente realizávamos manualmente. Desta vez, voltaremos à automação da segunda etapa, ou seja, a escolha do grupo ideal de instâncias individuais de estratégias de negociação, complementada pela capacidade de considerar os resultados dessas instâncias no período forward.
Atualmente, nosso EA utiliza um banco de dados para obter as strings de inicialização de instâncias individuais de estratégias de trading. No entanto, o banco de dados é bastante volumoso e contém muitas informações desnecessárias para a operação real do EA. Tentaremos garantir o funcionamento do EA sem a necessidade de conexão obrigatória ao banco de dados.
O EA em desenvolvimento deve apresentar bons resultados ao operar com diferentes corretoras. Porém, até agora, os testes foram realizados com base em cotações de uma conta de demonstração da MetaQuotes. Vamos verificar se o EA está pronto para operar em contas reais com cotações diferentes das utilizadas durante os testes e otimizações.
É possível aplicar a teoria do caos nos mercados financeiros? Vamos explorar nesta matéria como a teoria clássica do caos e os sistemas caóticos diferem do conceito proposto por Bill Williams.
À medida que nos aproximamos de um EA pronto, é necessário prestar atenção em questões secundárias na etapa de teste da estratégia de trading, mas que se tornam importantes ao migrar para o trading real.