O framework RAFT propõe uma abordagem fundamentalmente diferente para prever a dinâmica do mercado: em vez de produzir uma previsão única, ele refina iterativamente o estado em tempo real. Ao mesmo tempo, leva em conta mudanças locais e globais, mantendo alta precisão mesmo diante de estruturas de preços complexas.
O artigo dá continuidade à implementação das abordagens do framework STE-FlowNet, que combina processamento multithread com estruturas recorrentes para analisar dados complexos com alta precisão. Os testes realizados confirmaram sua estabilidade e flexibilidade em diferentes cenários. A arquitetura acelera os cálculos e permite modelar com maior profundidade as dependências presentes nas séries temporais. Essa abordagem abre novas possibilidades de aplicação prática no trading e na análise de mercado.
Neste artigo, exploramos a mecânica interna do framework RAFT, uma das abordagens mais precisas e elegantes para a análise de processos dinâmicos. Passo a passo, adaptamos sua ideia de refinamento iterativo às séries temporais financeiras, criando uma base sólida para o desenvolvimento do futuro modelo. O leitor fará uma imersão envolvente na arquitetura, em que cada componente tem seu próprio significado e função.
Neste artigo, veremos como aplicar a matemática às estratégias de grade. Analisaremos os princípios básicos de funcionamento da estratégia, suas vantagens e desvantagens. Você aprenderá a construir uma grade de negociação, definir parâmetros ideais e gerenciar os riscos de forma eficiente.
O artigo apresenta uma arquitetura abrangente do codificador STE-FlowNet, que combina memória em pilha, processamento recorrente e um mecanismo de correlação para extrair dependências ocultas do mercado. O artigo mostra como esses módulos são integrados sequencialmente em uma única cadeia computacional, capaz de analisar as séries temporais sob múltiplas perspectivas.
O framework STE-FlowNet oferece uma nova perspectiva para a análise de dados financeiros, reagindo a eventos reais do mercado, e não a timeframes fixos. Sua arquitetura preserva as dependências locais e temporais, permitindo rastrear até mesmo pequenos impulsos na dinâmica dos preços.
Em nossa interpretação, a S3CE-Net traduz com eficiência o mercado para a linguagem dos eventos e capta impulsos iniciais que os indicadores tradicionais simplesmente diluem em médias. O STFS mantém a estabilidade do treinamento: o modelo observa os dados sob diferentes perspectivas e não se sobreajusta a anomalias locais. Os blocos SSAM e a implementação em OpenCL proporcionam velocidade e precisão na prática, enquanto a separação entre os modos de treinamento e operação reduz o consumo de recursos em produção.
O artigo apresenta duas versões do Algoritmo de Estrutura Cristalina: a original e a modificada. O Crystal Structure Algorithm (CryStAl), publicado em 2021 e inspirado na física das estruturas cristalinas, foi apresentado como uma meta-heurística parameter-free para otimização global. No entanto, os testes revelaram um problema crítico no algoritmo. O artigo também apresenta a versão modificada CryStAlm, que corrige as principais deficiências da versão original.
Neste artigo, analisamos em detalhes a integração do módulo SSAM ao bloco SEW-ResNeXt, mostrando como o framework S3CE-Net permite combinar de forma eficiente a atenção baseada em spikes com blocos residuais. Essa arquitetura proporciona um processamento preciso dos fluxos de dados temporais e espaciais, além de alta estabilidade durante o treinamento. A modularidade e a flexibilidade dos componentes facilitam a expansão do modelo e a reutilização de métodos já validados.
Algoritmo meta-heurístico que simula o crescimento das artérias coronárias do coração humano para resolver problemas de otimização. Utiliza os princípios da angiogênese (crescimento de novos vasos), da bifurcação (ramificação) e da poda de ramos fracos para buscar soluções ótimas em um espaço multidimensional. Os testes de sua eficiência em uma ampla variedade de problemas produziram resultados inesperados.
Apresentamos o framework S3CE-Net e seus mecanismos SSAM e STFS, que processam com precisão eventos de spikes levando em conta a causalidade. O modelo é leve, opera em paralelo e é capaz de identificar relações complexas no tempo e no espaço.
Neste artigo, apresentamos uma implementação prática do framework SEW ResNet em MQL5, com ênfase em sua aplicação ao trading. O Bottleneck duplo permite analisar simultaneamente fluxos unitários e dependências entre canais, sem perda de gradientes durante o treinamento. Ativações spiking com limiares adaptativos e gates aumentam a robustez ao ruído e a sensibilidade a novas configurações do mercado. O texto apresenta detalhes da implementação e os resultados dos testes.
O artigo apresenta uma implementação prática, em MQL5, dos principais componentes do framework SEW-ResNet. O uso de arrays dinâmicos e mecanismos spiking permite construir a arquitetura do modelo de forma flexível e processar séries temporais financeiras com eficiência. As soluções propostas mostram como o SEW-ResNet pode otimizar os cálculos e melhorar a extração de atributos relevantes.
A Diversificação e Otimização de Portfólio distribui estrategicamente os investimentos entre múltiplos ativos para minimizar o risco, ao mesmo tempo em que seleciona a combinação ideal de ativos para maximizar os retornos com base em métricas de desempenho ajustadas ao risco.
Neste artigo, apresentamos uma estratégia de trade layering (escalonamento de posições) que combina os indicadores MACD e RSI com métodos estatísticos para automatizar o trading dinâmico em MQL5. Exploramos a arquitetura dessa abordagem em cascata, detalhamos sua implementação por meio dos principais segmentos de código e orientamos os leitores sobre o backtesting para otimizar o desempenho. Por fim, concluímos destacando o potencial da estratégia e preparando o terreno para melhorias futuras no trading automatizado.
Convidamos você a conhecer o framework SEW-ResNet, que permite construir modelos spiking profundos sem problemas de degradação e com controle eficiente dos gradientes. Neste artigo, demonstramos como implementar um neurônio spiking básico e seus algoritmos com MQL5.
Uma estratégia de trading market-neutral baseada na distribuição empírica dos retornos oferece uma alternativa aos métodos clássicos de análise técnica, substituindo a previsão da direção do preço pelo posicionamento estatístico de ordens em níveis com determinada probabilidade de serem atingidos. O artigo analisa em detalhes o formalismo matemático usado no cálculo de percentis, os algoritmos de ponderação do volume das posições de acordo com a probabilidade de execução e os mecanismos de adaptação às mudanças nas condições de mercado por meio da expiração da grade. Também é apresentada uma implementação completa em MQL5.
As redes neurais já estão transformando a forma como analisamos os mercados, e novas arquiteturas abrem possibilidades ainda maiores. Neste artigo, concluímos nosso desenvolvimento com o framework SpikingBrain, que nos apresenta novas perspectivas.
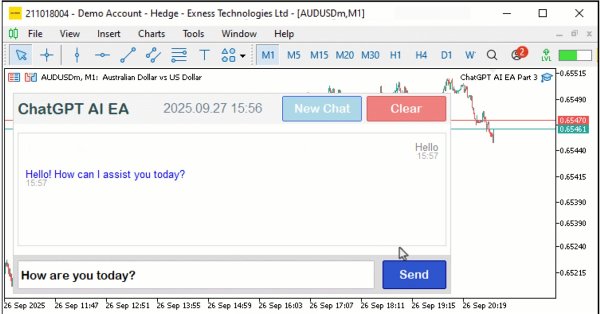
Neste artigo, aprimoramos o programa integrado ao ChatGPT em MQL5, adotando uma interface rolável voltada para um único chat e melhorando a exibição do histórico das conversas com marcas de tempo e rolagem dinâmica. O sistema utiliza parsing de JSON para gerenciar mensagens em conversas com múltiplos turnos e oferece modos configuráveis para a barra de rolagem, além de efeitos ao passar o mouse, melhorando a interação do usuário com o sistema.
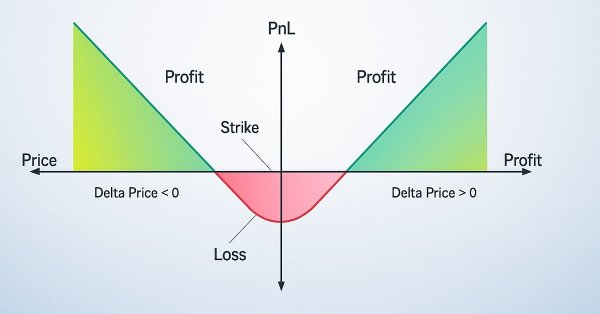
São analisadas estratégias com opções para mercado lateral (não direcionais) e para mercado em tendência (direcionais), bem como sua implementação em MQL5. O EA desenvolvido no artigo anterior é aprimorado com a exibição dos níveis de opções. Agora é hora de analisar o funcionamento e implementar as estratégias que os traders de opções utilizam na prática.
Apresentamos ao leitor uma implementação das abordagens do framework SpikingBrain com base em atenção linear recorrente com gates, analisada em detalhes neste artigo. Os algoritmos de propagação para frente, propagação dos gradientes e atualização dos pesos proporcionam um processamento eficiente de séries temporais financeiras e permitem colocar em prática as principais ideias do framework.
Vamos tornar mais prático o uso do pipeline de otimização automática, percorrendo todo o caminho desde a criação do projeto de otimização até o teste do EA final. Para facilitar a compreensão, reproduziremos passo a passo todo o processo de criação do EA final, fazendo pausas para aplicar os ajustes desejados.
O framework SpikingBrain apresenta uma abordagem singular para o processamento de dados: seus neurônios reagem apenas a eventos relevantes, filtrando o ruído com eficiência. Sua arquitetura orientada a eventos reduz os custos computacionais sem perder informações essenciais sobre os movimentos do mercado. Os limiares adaptativos e a possibilidade de utilizar módulos pré-treinados conferem flexibilidade e escalabilidade ao modelo.
O artigo examina em detalhes a integração das abordagens do framework ST-Expert à arquitetura Extralonger, o que permite analisar simultaneamente as representações temporais e espaciais dos dados. São apresentados resultados de testes com dados históricos reais, que demonstram a eficácia do modelo e sua robustez diante de anomalias do mercado. Também é descrita a estrutura modular do framework, que garante a reprodutibilidade, oferece flexibilidade para pesquisas e permite otimizar seus componentes de forma gradual.
Neste artigo, damos continuidade à implementação das abordagens do framework ST-Expert, concentrando-nos nos aspectos práticos de sua aplicação com os recursos do MQL5. Anteriormente, analisamos os fundamentos teóricos e os principais componentes do modelo. Agora, passamos a trabalhar diretamente com os algoritmos de atenção em grafos e de distribuição local e global da atenção. O principal objetivo desta etapa é mostrar como as ideias conceituais do ST-Expert se transformam em soluções funcionais para a análise e a previsão de séries financeiras.
A modificação do algoritmo Dingo proposta pelo autor e apresentada neste artigo elevou consideravelmente o patamar na busca pelo melhor algoritmo de otimização. Será que ainda é possível alcançar resultados superiores?
Neste artigo, vamos conhecer o framework ST-Expert, que torna as previsões robustas diante da incerteza do mercado, permitindo levar em conta dependências locais e globais em séries temporais. Sua arquitetura flexível favorece a adaptabilidade dos modelos e aumenta a precisão das previsões.
O artigo apresenta o desenvolvimento passo a passo de um robô de trading multithreaded com machine learning com Python e MetaTrader 5. O texto analisa a arquitetura do sistema, da coleta de dados e criação de indicadores técnicos ao treinamento de modelos XGBoost com gestão de risco no nível do portfólio. Também detalha a implementação de data augmentation, a clusterização de atributos por meio de Gaussian Mixture Models e a coordenação de threads para operar vários pares de moedas em paralelo.
O framework Extralonger demonstra uma capacidade única de integrar fatores espaciais e temporais em um único modelo, favorecendo previsões de alta precisão. Sua arquitetura permite adaptar-se a diferentes horizontes de previsão e instrumentos financeiros, mantendo a transparência e a capacidade de controle do sistema.
Continuamos a trabalhar na implementação das abordagens propostas pelos autores do framework Extralonger. Desta vez, vamos nos concentrar na implementação do módulo Global-Local Spatial Attention em MQL5, examinando tanto sua estrutura quanto sua integração prática ao fluxo computacional geral.
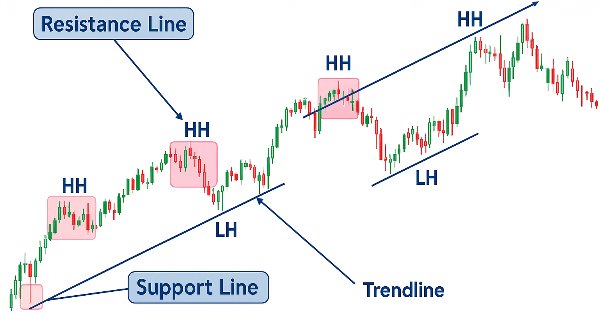
Neste artigo, você aprenderá a criar um indicador de Price Action em MQL5, com foco em pontos-chave como mínima (L), máxima (H), mínima mais alta (HL), máxima mais alta (HH), mínima mais baixa (LL) e máxima mais baixa (LH) para análise de tendências. Você também aprenderá a identificar as zonas de prêmio e desconto, marcar o nível de retração de 50% e utilizar a relação risco-retorno para calcular metas de lucro. O artigo aborda a determinação dos pontos de entrada, stop loss (SL) e take profit (TP) com base na estrutura da tendência.
Este artigo descreve os fundamentos da arbitragem estatística em nível de portfólio. Seu objetivo é facilitar a compreensão dos princípios da arbitragem estatística para leitores sem conhecimentos aprofundados em matemática e propor uma estrutura conceitual inicial. O artigo inclui um Expert Advisor funcional, algumas observações sobre seu backtest de um ano e as respectivas configurações do backtest (arquivo .ini) para a reprodução do experimento.
O framework Extralonger demonstra uma abordagem para integrar fatores espaciais e temporais em um único modelo, permitindo considerar simultaneamente padrões locais e ciclos de longo prazo. Essa arquitetura torna a previsão de séries temporais mais robusta ao ruído de mercado e abre a possibilidade de analisar dados em diferentes horizontes. Neste artigo, examinamos em detalhes como implementar essas ideias na prática com OpenCL e MQL5.
Neste artigo, concluímos a construção do framework SAGDFN em MQL5, apresentando um balanço do desenvolvimento e demonstrando os resultados de seu teste prático. Vamos reunir os módulos implementados anteriormente em um único sistema, mostrar os pontos fortes da abordagem, apontar suas vulnerabilidades e discutir possíveis caminhos de aprimoramento.
Este artigo apresenta a implementação completa do TimeGPT, uma arquitetura especializada baseada no Transformer para a previsão de séries temporais financeiras na plataforma MetaTrader 5. Ele aborda a adaptação do mecanismo de atenção para dados financeiros, a tokenização seletiva das variações de preço, otimizações orientadas ao hardware e técnicas avançadas de treinamento. O artigo inclui resultados de testes práticos, que demonstraram uma precisão de previsão de 87% em um horizonte de 24 barras, com um tempo de treinamento de 15 minutos na CPU. É apresentado um EA pronto para uso com reajuste automático do modelo.
Neste artigo, examinaremos em detalhes a implementação prática dos componentes-chave do framework SAGDFN. Mostraremos como são estruturadas a atenção esparsa e a seleção de vizinhos significativos para a previsão de séries temporais. As abordagens apresentadas demonstram um equilíbrio entre a precisão das previsões e a eficiência computacional.
Implementação da arquitetura N-BEATS para trading Forex no MetaTrader 5 com previsão quantílica e gestão de risco adaptativa. A arquitetura foi adaptada por meio de normalização bilinear e funções de perda especializadas para dados financeiros. Testes com dados de 2025 mostraram sua incapacidade de gerar lucro, confirmando a distância entre os avanços teóricos e a eficiência prática na negociação.
Todo trader de avaliação da ação do preço utiliza manualmente linhas de tendência para confirmar tendências e identificar possíveis pontos de reversão ou de continuação. Nesta série sobre o desenvolvimento de um kit de ferramentas de avaliação da ação do preço, apresentamos uma ferramenta focada no desenho de linhas de tendência inclinadas para facilitar a análise do mercado. Essa ferramenta simplifica o processo para os traders ao destacar claramente as principais tendências e níveis essenciais para uma avaliação da ação do preço.
Este artigo apresenta a revolucionária arquitetura PatchTST, um transformer adaptado à análise de séries temporais financeiras que divide os dados de mercado em patches de 16 barras para um processamento mais eficiente. O texto examina detalhadamente a implementação completa de um robô de negociação em MQL5, abordando desde os fundamentos matemáticos e as estruturas de dados até a criação de um Expert Advisor pronto para uso, incluindo sistemas de gestão de risco e treinamento contínuo.
O artigo descreve a implementação prática do framework HimNet em MQL5, já pronta para integração ao trading automatizado. Mostramos como metaparâmetros adaptados à heterogeneidade transformam o modelo em uma ferramenta universal, capaz de lidar com volatilidade instável.