Apresentamos a parte final da série dedicada ao GinAR, um framework de redes neurais para previsão de séries temporais. Neste artigo, analisamos os resultados do teste do modelo com novos dados e avaliamos sua estabilidade em condições reais de mercado.
Os Fractais de Bill Williams são um indicador poderoso que é fácil de ignorar quando inicialmente observado em um gráfico de preços. Ele parece muito carregado e provavelmente não é suficientemente incisivo. Nosso objetivo é remover essa impressão sobre este indicador, examinando o que seus diversos padrões podem realizar quando avaliados com testes forward walk em todos eles, utilizando um Expert Advisor montado pelo Wizard.
Apresentamos a nova implementação dos principais componentes do framework GinAR, um algoritmo adaptativo para trabalhar com séries temporais baseadas em grafos. Neste artigo, analisamos passo a passo a arquitetura e os algoritmos de propagação para frente e de retropropagação do erro.
Apresentamos uma abordagem inovadora para a previsão de séries temporais com dados ausentes baseada no framework GinAR. O artigo descreve a implementação dos principais componentes em OpenCL, garantindo, assim, alto desempenho. Em nossa próxima publicação, analisaremos em detalhes a integração dessas soluções ao MQL5. Isso permitirá compreender como aplicar o método no trading prático.
Neste artigo, é analisado o algoritmo Extremal Optimization (EO), um método de otimização inspirado no modelo de criticidade auto-organizada de Bak-Sneppen, no qual a evolução ocorre por meio da eliminação dos piores componentes do sistema. A versão populacional modificada do algoritmo se afasta dos princípios teóricos em favor da eficiência prática, o que leva à criação de poderosas ferramentas computacionais.
Apresentamos a você o framework K²VAE e uma variante de como integrar as abordagens propostas a um sistema de trading. Você verá como a abordagem híbrida Koopman-Kalman-VAE ajuda a construir modelos adaptativos e interpretáveis. Ao final do artigo, veremos os resultados práticos obtidos com as soluções implementadas.
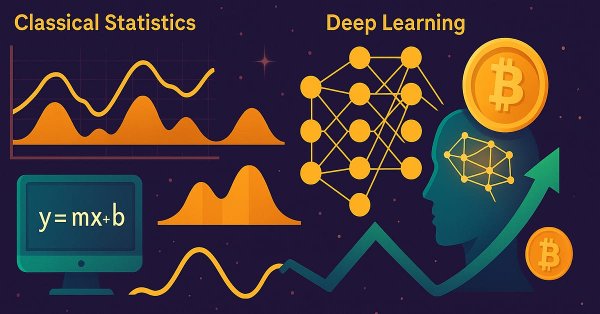
Apresentamos uma nova abordagem que combina métodos clássicos e redes neurais modernas para a análise de séries temporais. O artigo descreve detalhadamente a arquitetura e os princípios de funcionamento do modelo K²VAE.
Traders frequentemente enfrentam drawdowns causados por sinais falsos, enquanto esperar por confirmação pode levar à perda de oportunidades. Este artigo apresenta uma estratégia de trading triangular utilizando a cotação da Prata em Dólares (XAGUSD) e em Euros (XAGEUR), juntamente com a taxa de câmbio EURUSD, para filtrar ruído. Ao aproveitar relações entre mercados, traders podem descobrir sentimento oculto do mercado e refinar suas entradas em tempo real.
O artigo é dedicado a uma análise detalhada do algoritmo Exchange Market Algorithm (EMA), inspirado no comportamento de traders no mercado acionário. O algoritmo modela o processo de negociação de ações, em que participantes do mercado com diferentes níveis de sucesso aplicam estratégias variadas para maximizar o lucro.
O filtro de Kalman é um algoritmo recursivo utilizado em trading algorítmico para estimar o verdadeiro estado de uma série temporal financeira ao filtrar o ruído dos movimentos de preço. Ele atualiza dinamicamente as previsões com base em novos dados de mercado, tornando-se valioso para estratégias adaptativas como reversão à média. Este artigo primeiro apresenta o filtro de Kalman, abordando seu cálculo e implementação. Em seguida, aplicamos o filtro a uma estratégia clássica de reversão à média no forex como exemplo. Por fim, realizamos diversas análises estatísticas comparando o filtro com uma média móvel em diferentes pares de forex.
Neste artigo, desenvolvemos um Expert Advisor em MQL5 para a estratégia Trend Flat Momentum. Combinamos um cruzamento de duas médias móveis com filtros de momentum RSI e CCI para gerar sinais de negociação. Também abordamos backtesting e possíveis melhorias para desempenho em condições reais de mercado.
Apresentamos a implementação original do framework K²VAE, um modelo flexível capaz de aproximar linearmente dinâmicas complexas no espaço latente. Este artigo mostra como implementar os componentes principais na linguagem MQL5, incluindo matrizes parametrizadas e seu gerenciamento fora das camadas padrão de redes neurais. Este material será útil para todos os que procuram uma abordagem prática para criar modelos interpretáveis de séries temporais.
Pontos de suporte e resistência são níveis críticos que sinalizam possíveis reversões e continuações de tendência. Embora identificar esses níveis possa ser desafiador, uma vez que você os localiza, estará bem preparado para navegar no mercado. Para obter ajuda adicional, confira a ferramenta Quarters Drawer apresentada neste artigo; ela ajudará você a identificar tanto níveis primários quanto secundários de suporte e resistência.
Propomos mergulhar no fascinante mundo do LightGTS, um framework leve, porém poderoso, para previsão de séries temporais, no qual a convolução adaptativa e a codificação RoPE se combinam com métodos inovadores de atenção. Em nosso artigo você encontrará uma descrição detalhada de todos os componentes, desde a criação de patches até a complexa mistura de especialistas no decodificador, prontos para integração em projetos MQL5. Descubra como o LightGTS leva o trading automatizado a um novo nível.
O artigo explica como desenvolver uma ferramenta para análise de padrões recorrentes de preços nos mercados financeiros, por dias do mês (1-31), dias da semana (segunda-feira-domingo) ou horas do dia (0-23). O indicador analisa dados históricos, calcula a rentabilidade média para cada período e exibe os resultados na forma de um histograma com previsão. Inclui parâmetros configuráveis: tipo de sazonalidade, quantidade de barras analisadas, exibição em porcentagens ou valores absolutos, cores dos gráficos.
Neste artigo, implementamos a entrada automática de trades utilizando o Calendário Econômico do MQL5, aplicando filtros definidos pelo usuário e deslocamentos de tempo para identificar eventos de notícias qualificados. Comparamos os valores de previsão e valores anteriores para determinar se devemos abrir uma operação BUY ou SELL. Temporizadores dinâmicos de contagem regressiva exibem o tempo restante até a divulgação da notícia e são redefinidos automaticamente após a execução de um trade.
Propomos que você embarque em uma jornada fascinante pelo mundo da análise adaptativa de séries temporais financeiras e descubra como transformar uma complexa análise espectral e uma convolução flexível em sinais reais de trading. Você verá como o LightGTS escuta o ritmo do mercado, ajustando-se às suas mudanças por meio de um passo de janela variável, e como a aceleração com OpenCL permite transformar cálculos no caminho mais curto para decisões lucrativas.
E se um algoritmo de otimização pudesse lembrar suas viagens passadas e usar essa memória para buscar soluções melhores? O BSA faz exatamente isso, equilibrando a exploração do novo e o retorno ao que já foi testado. No artigo, revelamos os segredos do algoritmo. Ideia simples, mínimo de parâmetros e resultado estável.
Propomos conhecer uma técnica inovadora de patching adaptativo, um método de segmentar séries temporais de forma flexível considerando sua periodicidade interna. Além disso, apresentamos uma técnica de codificação eficiente que permite preservar características semânticas importantes ao trabalhar com dados de diferentes escalas. Esses métodos abrem novas possibilidades para o processamento preciso de dados complexos multiescalares, característicos dos mercados financeiros, e aumentam significativamente a estabilidade e a fundamentação das previsões.
A análise de lacunas temporais, ou time gaps, ajuda o trader a identificar potenciais pontos de reversão do mercado. O artigo examina o que é um time gap, como interpretá-lo e de que maneira ele pode ser utilizado para detectar a entrada de grande volume no mercado.
Neste artigo, construímos um Expert Advisor em MQL5 para a Estratégia Asian Breakout calculando a máxima e a mínima da sessão e aplicando filtragem de tendência com uma média móvel. Implementamos estilização dinâmica de objetos, entradas de tempo definidas pelo usuário e gestão de risco robusta. Por fim, demonstramos técnicas de backtesting e otimização para refinar o programa.
Neste artigo, construímos um Expert Advisor em MQL5 para detectar padrões harmônicos Butterfly. Identificamos pontos de pivô e validamos níveis de Fibonacci para confirmar o padrão. Em seguida, visualizamos o padrão no gráfico e executamos negociações automaticamente quando confirmado.
Junte-se a nós na discussão de hoje enquanto buscamos um procedimento algorítmico para minimizar o número total de vezes em que somos estopados em negociações vencedoras. O problema que enfrentamos é significativamente desafiador, e a maioria das soluções apresentadas em discussões da comunidade carece de regras fixas e bem definidas. Nossa abordagem algorítmica para resolver o problema aumentou a lucratividade de nossas negociações e reduziu nossa perda média por operação. No entanto, ainda há avanços a serem feitos para filtrar completamente todas as negociações que serão estopadas; nossa solução é um bom primeiro passo para qualquer pessoa experimentar.
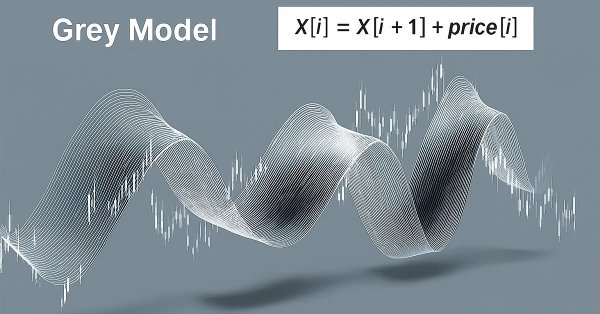
Este artigo é dedicado ao estudo do modelo Grey, uma ferramenta promissora, capaz de ampliar as possibilidades do trader. Vamos considerar algumas formas de aplicar esse modelo na análise técnica e na construção de estratégias de negociação.
Neste artigo abordaremos o tema intrigante da análise fractal e da previsão de mercados por meio de aprendizado de máquina. Estes são apenas os primeiros passos no caminho para o estudo das diversas estruturas fractais que se formam nos gráficos de cotações financeiras. Utilizaremos a correlação para a busca de padrões e o algoritmo CatBoost para a classificação desses padrões.
Este artigo mostrará de forma envolvente como o embedding SwiGLU revela padrões ocultos do mercado, e como a mistura esparsa de especialistas dentro do Decoder-Only Transformer torna as previsões mais precisas com custos computacionais razoáveis. Analisamos detalhadamente a integração do Time-MoE em MQL5 e OpenCL, descrevendo passo a passo a configuração e o treinamento do modelo.
Neste artigo, construímos um expert advisor de grid trading em MQL5 que utiliza escalonamento dinâmico de lote. Cobrimos o design da estratégia, a implementação do código e o processo de backtesting. Por fim, compartilhamos insights principais e boas práticas para otimizar o sistema de negociação automatizado.
A análise de price action pode ser realizada de forma eficaz por meio da identificação de divergências, utilizando indicadores técnicos como o RSI para fornecer sinais cruciais de confirmação. Neste conteúdo, é explicado como a análise automatizada de divergência do RSI pode identificar continuações de tendência e reversões, oferecendo percepções valiosas sobre o sentimento do mercado.
Neste artigo, construímos um indicador Keltner Channel com gráficos canvas personalizados em MQL5. Detalhamos a integração de médias móveis, cálculos de ATR e visualização aprimorada do gráfico. Também abordamos o backtesting para avaliar o desempenho do indicador e obter insights práticos de trading.
Propomos conhecer a implementação prática do bloco de mistura esparsa de especialistas para séries temporais no ambiente computacional OpenCL. No artigo, é analisado passo a passo o funcionamento da convolução multi-janela mascarada, bem como a organização do aprendizado por gradiente em condições de múltiplos fluxos de informação.
No presente artigo é feita uma tentativa de examinar séries temporais financeiras sob a perspectiva de estruturas fractais autossimilares. Como temos muitas analogias que confirmam a possibilidade de considerar as cotações de mercado como fractais autossimilares, podemos formar uma compreensão sobre os horizontes de previsão dessas estruturas.
O artigo aborda a avaliação da qualidade de uma abordagem de negociação sazonal no timeframe diário, tanto para símbolos individuais quanto para spreads. É dada atenção especial à identificação de ciclos mensais recorrentes e às possibilidades de sua aplicação na negociação ao longo do ano corrente.
Propomos conhecer o framework moderno Time-MoE, adaptado para tarefas de previsão de séries temporais. No artigo, implementaremos passo a passo os principais componentes da arquitetura, acompanhando-os com explicações e exemplos práticos. Essa abordagem permitirá não apenas compreender os princípios de funcionamento do modelo, mas também aplicá-los em tarefas reais de trading.
Este artigo é dedicado à construção prática do modelo TimeFound para previsão de séries temporais. São abordadas as principais etapas de implementação das abordagens centrais do framework utilizando os recursos do MQL5.
Neste artigo, automatizamos a detecção de order blocks em MQL5 usando análise pura de price action. Definimos os order blocks, implementamos sua detecção e integramos a execução automatizada de trades. Por fim, realizamos o backtest da estratégia para avaliar seu desempenho.
O fluxo do mercado é determinado pelas forças entre compradores e vendedores. Existem níveis específicos que o mercado respeita devido às forças que atuam sobre eles. Os níveis de Fibonacci e VWAP são especialmente poderosos na influência do comportamento do mercado. Junte-se a mim neste artigo enquanto exploramos uma estratégia baseada em níveis de VWAP e Fibonacci para geração de sinais.
Aprenda como criar um indicador personalizado em MQL5. Com uma abordagem baseada em projetos. Este guia voltado para iniciantes aborda buffers de indicadores, propriedades e visualização de tendências, permitindo que você aprenda passo a passo.
Neste artigo, montamos passo a passo o núcleo do modelo inteligente TimeFound, adaptado para tarefas reais de previsão de séries temporais. Se você se interessa pela implementação prática de algoritmos de patching com redes neurais em MQL5, você está no lugar certo.
Neste artigo, você conhecerá as previsões conformais e a biblioteca MAPIE, que as implementa. Essa abordagem é uma das mais modernas em aprendizado de máquina e permite focar no controle de riscos para os já existentes e variados modelos de aprendizado de máquina. As previsões conformais, por si só, não são uma forma de encontrar padrões nos dados. Elas apenas determinam o grau de confiança dos modelos existentes ao preverem exemplos específicos e permitem filtrar previsões confiáveis.
A mineração de dados dos balanços dos bancos centrais permite obter um panorama da liquidez global do mercado Forex e das principais moedas. Nós unificamos dados do Fed, do BCE, do BOJ e do PBoC em um índice composto e aplicamos aprendizado de máquina para identificar padrões ocultos. Essa abordagem transforma um fluxo bruto de dados em sinais reais de trading, conectando a análise fundamentalista e a análise técnica.