Los modelos basados en la arquitectura de transformadores demuestran una gran eficacia, pero su uso se complica por el elevado coste de los recursos tanto en la fase de formación como durante el funcionamiento. En este artículo, propongo familiarizarse con los algoritmos que permiten reducir el uso de memoria de tales modelos.
Ahora nuestro EA utiliza una base de datos para recuperar las cadenas de inicialización de instancias individuales de estrategias comerciales. Sin embargo, la base de datos es bastante voluminosa y contiene mucha información innecesaria para el funcionamiento real del asesor experto. Vamos a intentar que el EA funcione sin conexión obligatoria a la base de datos.
Continuamos nuestra inmersión en la teoría del caos en los mercados financieros: hoy analizaremos su aplicabilidad al análisis de divisas y otros activos.
El asesor experto que estamos desarrollando debería mostrar buenos resultados al negociar con diferentes brókeres. Pero hasta ahora hemos usado las cotizaciones de la cuenta demo de MetaQuotes para las pruebas. Veamos si nuestro asesor experto está listo para trabajar en una cuenta comercial con cotizaciones diferentes a las utilizadas durante las pruebas y la optimización.
En la primera parte de este artículo, nos sumergiremos en el mundo de las reacciones químicas y descubriremos un nuevo enfoque de la optimización. La optimización de reacciones químicas (Chemical Reaction Optimization, CRO) utiliza principios derivados de las leyes de la termodinámica para lograr resultados eficientes. Desvelaremos los secretos de la descomposición, la síntesis y otros procesos químicos que se convirtieron en la base de este innovador método.
Aquí vamos a desarrollar un script desde cero que simplifica la descarga de pantallas de impresión de operaciones para analizar las entradas de operaciones. Toda la información necesaria sobre una operación debe mostrarse cómodamente en un gráfico con la posibilidad de dibujar distintos plazos.
Al acercarnos gradualmente un asesor experto listo, debemos prestar atención a las cuestiones que son secundarias en la etapa de prueba de la estrategia comercial, pero que se vuelven importantes al pasar a la negociación real.
¿Puede aplicarse la teoría del caos a los mercados financieros? En este artículo analizaremos en qué se diferencian la teoría clásica del caos y los sistemas caóticos del concepto propuesto por Bill Williams.
Al trabajar con series temporales, siempre utilizamos los datos de origen en su secuencia histórica. Pero, ¿es ésta la mejor opción? Existe la opinión de que cambiar la secuencia de los datos de entrada mejorará la eficacia de los modelos entrenados. En este artículo te invito a conocer uno de los métodos para optimizar la secuencia de entrada.
Aquí entenderemos por qué necesitamos utilizar la función iSpread. Al mismo tiempo, comprenderemos cómo el sistema nos informa del tiempo restante de la barra cuando no hay ticks disponibles para hacerlo. El contenido presentado aquí tiene como único propósito la enseñanza y la didáctica. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos mostrados.
En este artículo, aprenderás a desarrollar un indicador de Order Blocks basado en el volumen de la profundidad de mercado y a optimizarlo mediante buffers para mejorar su precisión. Concluimos esta fase del proyecto y nos preparamos para las siguientes, en las que implementaremos una clase de gestión de riesgos y un bot de trading que aprovechará las señales generadas por el indicador.
En este artículo, analizaremos las modificaciones necesarias para que el sistema de repetición/simulación pueda operar de manera más eficiente y segura. También mostraré algo de interés para quienes deseen aprovechar al máximo el uso de clases. Además, abordaré un problema específico de MQL5 que reduce el rendimiento del código al trabajar con clases y explicaré cómo resolverlo.
En este artículo, continuamos la aplicación de los planteamientos del modelo ATFNet, que combina de forma adaptativa los resultados de 2 bloques (frecuencia y tiempo) dentro de la predicción de series temporales.
Los autores del método FreDF confirmaron experimentalmente la ventaja de la previsión combinada en los ámbitos de la frecuencia y el tiempo. Sin embargo, el uso del hiperparámetro de peso no es óptimo para series temporales no estacionarias. En este artículo, nos familiarizaremos con el método de combinación adaptativa de previsiones en los ámbitos de la frecuencia y el tiempo.
La correcta comprensión de las cosas nos permite hacer más con menos esfuerzo. En este artículo, explicaré por qué es necesario ajustar la aplicación de la plantilla antes de que el servicio comience a interactuar realmente con el gráfico. Además, ¿qué tal si mejoramos el indicador del mouse para que podamos hacer más cosas con él?
En este artículo, se introducirá la herencia en nuestro código anterior. Se implementará un nuevo diseño de base de datos para brindar eficiencia. Además, se creará una clase de gestión de riesgos para abordar los cálculos de volumen.
Aquí vamos a desarrollar un script desde cero que simplifica la descarga de pantallas de impresión de transacciones para analizar entradas comerciales. Toda la información necesaria sobre una única operación se puede mostrar cómodamente en un gráfico con la posibilidad de dibujar diferentes marcos temporales.
El gestor de riesgos que hemos desarrollado en los últimos artículos solo contiene funciones básicas. Hoy trataremos de analizar sus posibles formas de desarrollo, lo que nos permitirá aumentar los resultados comerciales sin interferir con la lógica de las estrategias de negociación.
Descubra cómo aprovechar MQL5 para pronosticar el S&P 500 con precisión, combinando análisis técnico clásico para lograr mayor estabilidad y algoritmos con principios probados en el tiempo para obtener información sólida del mercado.
Hoy vamos a continuar con la serie de artículos sobre la creación de un robot comercial en Python y MQL5. En esta ocasión, resolveremos el problema relacionado con la creación de un algoritmo comercial en Python.
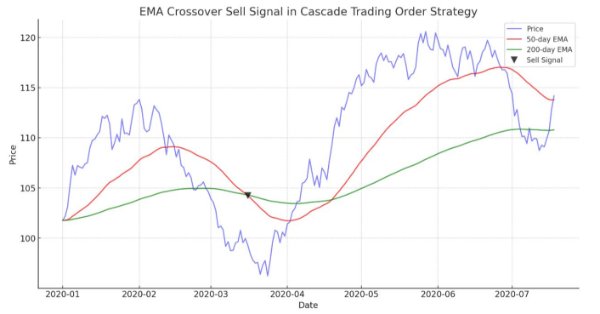
El artículo guía en la demostración de un algoritmo automatizado basado en cruces de EMA para MetaTrader 5. Información detallada sobre todos los aspectos de la demostración de un Asesor Experto en MQL5 y su prueba en MetaTrader 5, desde el análisis del comportamiento del rango de precios hasta la gestión de riesgos.
Ya hemos puesto en marcha la primera fase del proceso de optimización automatizada. Para distintos símbolos y marcos temporales, realizamos la optimización utilizando varios criterios y almacenamos información sobre los resultados de cada pasada en la base de datos. Ahora vamos a seleccionar los mejores grupos de conjuntos de parámetros de entre los encontrados en la primera etapa.
Mejorar el panel GUI de MQL5 con funciones dinámicas puede mejorar significativamente la experiencia comercial de los usuarios. Al incorporar elementos interactivos, efectos de desplazamiento y actualizaciones de datos en tiempo real, el panel se convierte en una herramienta poderosa para los traders modernos.
Ya disponemos de un cierto mecanismo de control de la reducción en el asesor experto que estamos desarrollando. Pero este es de naturaleza probabilística, ya que se basa en resultados de pruebas sobre los datos históricos de los precios. Por lo tanto, las reducciones, aunque con una probabilidad pequeña, pueden superar a veces los valores máximos previstos. Vamos a intentar añadir un mecanismo que garantice el nivel de reducción especificado.
Concepto de dinero inteligente (ruptura de estructura) junto con el indicador RSI para tomar decisiones comerciales automatizadas informadas basadas en la estructura del mercado.
Vamos a continuar con el tema del análisis y la previsión de series temporales en el dominio de la frecuencia. En este artículo, introduciremos un nuevo método de predicción en el dominio de la frecuencia que puede añadirse a muchos de los algoritmos que hemos estudiado anteriormente.
El artículo analiza, desde una perspectiva detallada, cómo implementar la creación de un Asesor Experto (EA) basado en el algoritmo comercial. Esto ayuda a automatizar el sistema en MQL5 y tomar el control de la reducción diaria.
Imagina que puedes utilizar datos que no se encuentran en MetaTrader, solo obtienes datos de los indicadores mediante análisis de precios y análisis técnico. Ahora imagina que puedes acceder a datos que aumentarán tu poder comercial. Puede multiplicar la potencia del software MetaTrader si combina la salida de otro software, métodos de análisis macro y herramientas ultra avanzadas a través de los datos de la API. En este artículo, le enseñaremos cómo utilizar las API y le presentaremos servicios de datos API útiles y valiosos.
Para obtener un buen EA, tenemos que seleccionar muchos conjuntos adecuados de parámetros de instancias de estrategias comerciales para él. Esto puede hacerse manualmente ejecutando la optimización en diferentes símbolos y seleccionando después los mejores resultados. Pero resulta mejor delegar el trabajo en un programa y dedicarse a actividades más productivas.
El ángulo de ataque es una métrica citada a menudo cuya inclinación se entiende que está estrechamente relacionada con la fuerza de una tendencia predominante. Nos fijamos en cómo se utiliza y se entiende comúnmente y examinamos si hay cambios que podrían introducirse en la forma de medirlo en beneficio de un sistema comercial que lo ponga en uso.
Al estudiar el método FEDformer, abrimos la puerta al dominio frecuencial de la representación de series temporales. En este nuevo artículo continuaremos con el tema iniciado, y analizaremos un método que permite no solo el análisis, sino también la predicción de estados posteriores en el ámbito privado.
En este artículo, presentaremos un análisis de sentimiento y los modelos ONNX con Python para ser utilizados en un asesor experto. Un script ejecuta un modelo ONNX entrenado a partir de TensorFlow para predicciones de aprendizaje profundo, mientras que otro obtiene titulares de noticias y cuantifica el sentimiento utilizando IA.
El exponente de Hurst es una medida del grado de autocorrelación de una serie temporal a largo plazo. Se entiende que capta las propiedades a largo plazo de una serie temporal y, por tanto, tiene cierto peso en el análisis de series temporales, incluso fuera de las series temporales económicas/financieras. Sin embargo, nos centramos en sus posibles beneficios para los operadores, examinando cómo esta métrica podría combinarse con las medias móviles para crear una señal potencialmente sólida.
Todos los modelos de los que hemos hablado anteriormente analizan el estado del entorno como una secuencia temporal. Sin embargo, las propias series temporales también pueden representarse como características de frecuencia. En este artículo, presentaremos un algoritmo que utiliza las características de frecuencia de una secuencia temporal para predecir los estados futuros.
En este artículo, aplicamos un algoritmo de red neuronal relativamente complejo lanzado en 2023 llamado PatchTST para predecir la acción del precio durante las próximas 24 horas. Utilizaremos el repositorio oficial, haremos ligeras modificaciones, entrenaremos un modelo para EURUSD y lo aplicaremos para realizar predicciones futuras tanto en Python como en MQL5.
Los objetivos de este artículo son: demostrar por qué el uso del gestor de riesgos es algo imprescindible, adaptar los principios del riesgo controlado en el trading algorítmico en una clase aparte, de modo que todo el mundo pueda comprobar de forma independiente la eficacia del enfoque de racionamiento del riesgo en el trading intradía y la inversión en los mercados financieros. En este artículo, detallaremos la escritura de una clase de gestor de riesgos para el trading algorítmico como continuación del artículo anterior sobre la escritura de un gestor de riesgos para el trading manual.
Las estrategias que se basan en múltiples marcos de tiempo no se pueden probar en los Asesores Expertos ensamblados por defecto debido a la arquitectura de código MQL5 utilizada en las clases de ensamblaje. Exploramos una posible solución a esta limitación para las estrategias que buscan utilizar múltiples marcos temporales en un estudio de caso con la media móvil cuadrática.
Este artículo explora los pasos fundamentales en la elaboración e implementación de un panel de Interfaz Gráfica de Usuario (GUI) utilizando MetaQuotes Language 5 (MQL5). Los paneles de utilidades personalizados mejoran la interacción del usuario en la negociación simplificando las tareas habituales y visualizando la información esencial de la negociación. Al crear paneles personalizados, los operadores pueden agilizar su flujo de trabajo y ahorrar tiempo durante las operaciones.
El plan de desarrollo del EA comprende varias etapas con resultados intermedios almacenados en una base de datos. Solo se pueden recuperar desde allí como cadenas o números, no como objetos. Así que necesitaremos una forma de recrear en el EA los objetos deseados a partir de las cadenas leídas de la base de datos.
Esta parte de la serie de artículos está dedicada a la integración de WhatsApp con MetaTrader 5 para las notificaciones. Hemos incluido un diagrama de flujo para simplificar la comprensión y analizaremos la importancia de las medidas de seguridad en la integración. El objetivo principal de los indicadores es simplificar el análisis mediante la automatización, y deben incluir métodos de notificación para alertar a los usuarios cuando se cumplan determinadas condiciones. Descubra más en este artículo.