Este artículo propone un proceso de filtrado de activos para una estrategia de arbitraje estadístico basada en acciones cointegradas. El sistema comienza con el filtrado habitual por factores económicos, como el sector y la industria de los activos, y concluye con una lista de criterios para un sistema de puntuación. Para cada prueba estadística utilizada en el filtrado, se desarrolló una clase de Python correspondiente: correlación de Pearson, cointegración de Engle-Granger, cointegración de Johansen y estacionariedad mediante ADF/KPSS. Estas clases de Python se incluyen junto con una nota personal del autor sobre el uso de asistentes de IA para el desarrollo de software.
En este artículo, desarrollamos en MQL5 un asistente de configuración inicial del usuario para asesores expertos (EAs) que incluye una guía desplazable con un panel de control interactivo, formato de texto dinámico y controles visuales, como botones y una casilla de verificación, que permiten a los usuarios recorrer las instrucciones y configurar los parámetros de negociación de forma eficaz. Los usuarios del programa pueden hacerse una idea de en qué consiste y qué deben hacer la primera vez que lo ejecutan; es más bien una especie de guía de orientación.
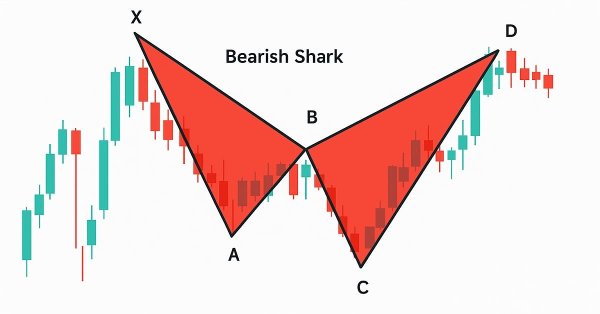
En este artículo, desarrollaremos en MQL5 un sistema basado en el patrón Shark que identifica patrones armónicos Shark alcistas y bajistas mediante puntos pivote y ratios de Fibonacci, y ejecuta operaciones con niveles personalizables de entrada, stop loss y take profit según las opciones seleccionadas por el usuario. Asimismo, mejoraremos la comprensión de los traders con información visual mediante objetos gráficos como triángulos, líneas de tendencia y etiquetas, para mostrar con claridad la estructura del patrón X-A-B-C-D.
El framework SpikingBrain presenta un enfoque único para el procesamiento de datos: las neuronas solo responden a eventos significativos, lo que permite filtrar eficazmente el ruido. Su arquitectura basada en eventos reduce los costes computacionales al tiempo que conserva la información clave sobre la evolución de los precios. Los umbrales adaptativos y la posibilidad de utilizar módulos preentrenados garantizan la flexibilidad y la escalabilidad del modelo.
Este artículo da continuidad a la "Parte 74", en la que examinamos la combinación de Ichimoku y el ADX en un marco de aprendizaje supervisado, y centra ahora la atención en el aprendizaje por refuerzo. Ichimoku y ADX forman una combinación complementaria para identificar los niveles de soporte y resistencia y determinar la fuerza de la tendencia. En esta entrega, analizamos cómo se puede utilizar el algoritmo Twin Delayed Deep Deterministic Policy Gradient (TD3) con este conjunto de indicadores. Al igual que en las partes anteriores de la serie, la implementación se realiza en una clase de señales personalizada diseñada para integrarse con el Asistente de MQL5, lo que facilita la creación de asesores expertos sin complicaciones.
En este artículo se explica cómo diseñar y optimizar un sistema de trading usando el Detrended Price Oscillator (DPO) en MQL5. En él se describe la lógica fundamental del indicador, mostrando cómo identifica los ciclos a corto plazo al filtrar las tendencias a largo plazo. A través de una serie de ejemplos paso a paso y estrategias sencillas, los lectores aprenderán a programar el indicador, definir señales de entrada y salida y realizar pruebas con datos históricos. Por último, el artículo presenta métodos prácticos de optimización para mejorar el rendimiento y adaptar el sistema a las condiciones cambiantes del mercado.
La biblioteca estándar de MQL5 desempeña un papel fundamental en el desarrollo de algoritmos de trading para MetaTrader 5. En esta serie de artículos, nuestro objetivo es dominar su uso para simplificar la creación de herramientas de trading eficientes para MetaTrader 5. Entre estas herramientas se incluyen asesores expertos personalizados, indicadores y otras utilidades. Hoy vamos a desarrollar un asesor experto de seguimiento de tendencias utilizando las clases CTrade, CiMA y CiATR. Este es un tema especialmente importante para todo el mundo, tanto si usted es principiante como si es un desarrollador con experiencia. Participe en esta discusión para descubrir más información.
En este artículo continuaremos con la implementación de los enfoques del framework ST-Expert, centrándonos en los aspectos prácticos de su uso mediante MQL5. En artículos anteriores, hemos analizado los fundamentos teóricos y los componentes clave del modelo; ahora pasaremos a trabajar directamente con los algoritmos de atención de grafos y de distribución de atención local y global. El objetivo principal de este artículo es mostrar cómo las ideas conceptuales de ST-Expert se convierten en soluciones funcionales para el análisis y la previsión de series financieras.
El artículo ofrece un análisis detallado de la integración de los enfoques del framework ST-Expert en la arquitectura Extralonger, lo que permite analizar simultáneamente las representaciones vectoriales temporales y espaciales de los datos. Se presentan los resultados de las pruebas realizadas con datos históricos reales, que demuestran la eficacia del modelo y su robustez frente a las anomalías del mercado. El artículo describe la estructura modular del framework, que garantiza la reproducibilidad, la flexibilidad para la investigación y la capacidad de optimizar los componentes por etapas.
En este artículo, automatizaremos un indicador personalizado del sentimiento del mercado que clasifica las condiciones del mercado en alcistas, bajistas, de apetito por el riesgo, de aversión al riesgo y neutras. El asesor experto ofrece información en tiempo real sobre el sentimiento predominante, al tiempo que agiliza el proceso de análisis de las tendencias o la dirección actuales del mercado.
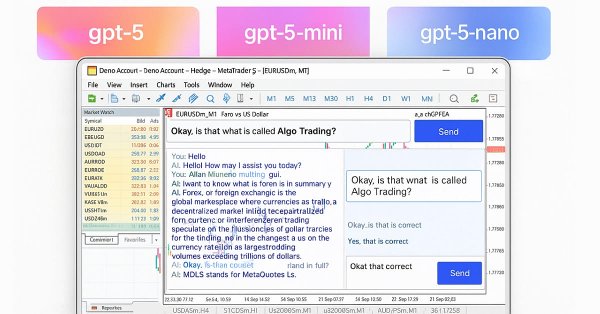
En este artículo, desarrollaremos un programa en MQL5 integrado con ChatGPT y dotado de una interfaz de usuario, aprovechando el framework para el procesamiento de JSON de la primera parte para enviar prompts a la API de OpenAI y mostrar las respuestas en un gráfico de MetaTrader 5. Asismo, implementaremos un panel de control con un campo de entrada, un botón de envío y un área de visualización de la respuesta, gestionando la comunicación con la API y el ajuste de texto para la interacción con el usuario.
La modificación del algoritmo de Dingo propuesta por el autor en este artículo ha elevado considerablemente el listón en la búsqueda del mejor de los mejores algoritmos de optimización. ¿Es posible obtener resultados aún mejores?
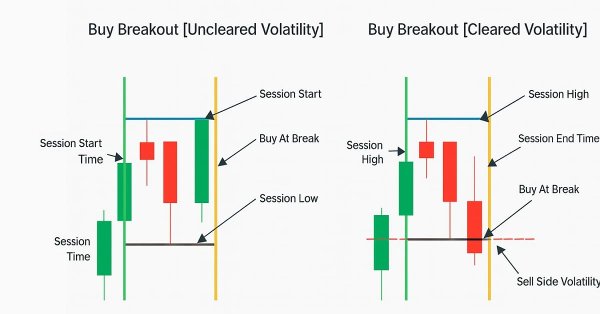
El sistema de ruptura basado en la volatilidad identifica los rangos del mercado y, a continuación, realiza operaciones cuando el precio rompe al alza o a la baja dichos niveles, aplicando un filtro basado en medidas de volatilidad como el ATR. Este enfoque permite aprovechar los movimientos direccionales marcados.
La estadística siempre ha sido un elemento fundamental del análisis financiero. Por definición, la estadística es la disciplina que recopila, analiza, interpreta y presenta datos de forma significativa. Ahora imagine aplicar ese mismo marco a las velas japonesas: condensar la acción del precio bruta en información cuantificable. ¿En qué medida resultaría útil conocer, para un periodo de tiempo concreto, la tendencia central, la dispersión y la distribución del comportamiento del mercado? En este artículo presentamos precisamente ese enfoque y mostramos cómo los métodos estadísticos pueden transformar los datos de las velas japonesas en señales claras y aplicables.
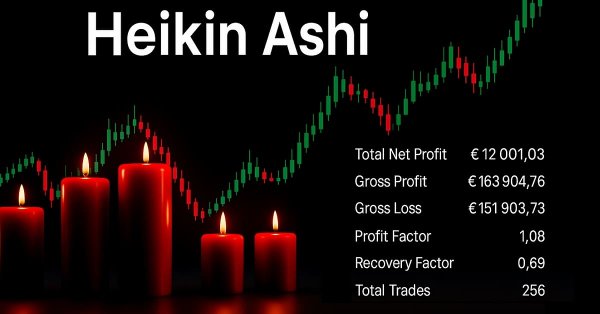
En este artículo se explica cómo desarrollar un Asesor Experto (EA) profesional basado en Heikin Ashi en MQL5. Así, aprenderá a configurar parámetros de entrada, enumeraciones, indicadores y variables globales, además de a implementar la lógica principal de trading. También podrá ejecutar un backtest en oro para validar su trabajo.
En este artículo, desarrollaremos un framework de análisis de JSON en MQL5 para gestionar el intercambio de datos en la integración con APIs de IA, centrándonos en una clase JSON para procesar estructuras JSON. Asimismo, implementaremos métodos para serializar y deserializar datos JSON, compatibles con diversos tipos de datos, como cadenas, números y objetos. Esto resulta esencial para comunicarse con servicios de IA como ChatGPT, y permite desarrollar futuros sistemas de trading basados en IA al garantizar un tratamiento y una manipulación precisos de los datos.
En este artículo, desarrollaremos un sistema basado en el patrón 5 Drives en MQL5 que identifica patrones armónicos 5 Drives alcistas y bajistas mediante puntos de pivote y ratios de Fibonacci, y ejecuta operaciones con niveles de entrada, stop loss y take profit personalizables según las opciones seleccionadas por el usuario. Asimismo, mejoraremos la comprensión de los traders con información visual mediante objetos gráficos como triángulos, líneas de tendencia y etiquetas, para mostrar con claridad la estructura del patrón A-B-C-D-E-F.
Este artículo analiza la identidad única de cada par de divisas desde la perspectiva de su acción del precio histórica. Inspirándonos en el concepto del ADN genético, que codifica el plano específico de cada ser vivo, aplicamos un marco similar a los mercados, considerando la acción del precio como el «ADN» de cada par. Desglosando comportamientos estructurales como la volatilidad, las oscilaciones, los retrocesos, los picos y las características de las sesiones, la herramienta revela el perfil subyacente que distingue a un par de otro. Este enfoque proporciona una visión más profunda del comportamiento del mercado y ofrece a los operadores una forma estructurada de alinear sus estrategias con las tendencias naturales de cada instrumento.
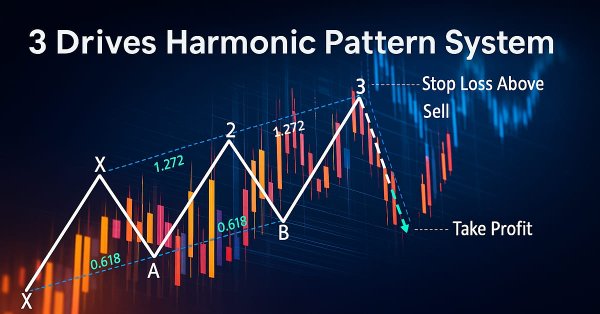
En este artículo, desarrollamos un sistema basado en el patrón de 3 Drives en MQL5 que identifica patrones armónicos alcistas y bajistas de 3 Drives utilizando puntos de pivote y ratios de Fibonacci, y que ejecuta operaciones con niveles personalizables de entrada, stop loss y take profit en función de las opciones seleccionadas por el usuario. Asimismo, mejoraremos la comprensión de los traders con información visual mediante objetos gráficos.
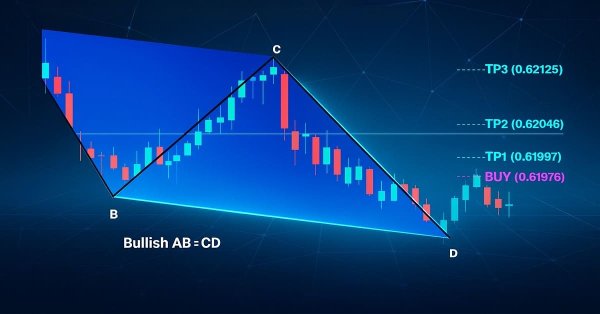
En este artículo, desarrollaremos en MQL5 un EA basado en el patrón AB=CD que identifica patrones armónicos AB=CD alcistas y bajistas utilizando puntos de pivote y ratios de Fibonacci, y que ejecuta operaciones con niveles precisos de entrada, stop loss y take profit. Asimismo, mejoraremos la comprensión de los traders con información visual mediante objetos gráficos.
Este artículo describe un pipeline de arbitraje estadístico sencillo pero completo para operar con una cesta de acciones cointegradas. Incluye un script de Python totalmente funcional para la descarga y el almacenamiento de datos; pruebas de correlación, cointegración y estacionariedad, junto con una implementación de ejemplo de un Servicio de MetaTrader 5 para la actualización de la base de datos y el Asesor Experto correspondiente. Aquí se recogen algunas decisiones de diseño a modo de referencia y para facilitar la reproducción del experimento.
En este artículo, desarrollamos un sistema basado en el patrón de Gartley en MQL5 que identifica patrones armónicos de Gartley alcistas y bajistas usando puntos de pivote y ratios de Fibonacci, y que ejecuta operaciones con niveles precisos de entrada, stop loss y take profit. Mejoramos la comprensión de los operadores con información visual mediante elementos gráficos como triángulos, líneas de tendencia y etiquetas, para mostrar con claridad la estructura del patrón XABCD.
En este artículo, desarrollamos un sistema de patrones «Bat» en MQL5 que identifica patrones armónicos «Bat» alcistas y bajistas utilizando puntos de pivote y ratios de Fibonacci, activa operaciones con niveles precisos de entrada, stop loss y take profit, y se complementa con una representación visual mediante objetos del gráfico.
El preprocesamiento es un parámetro de ajuste muy eficaz, aunque a menudo se pase por alto. Vive a la sombra de sus hermanos mayores: los optimizadores y las arquitecturas de modelos llamativas. Unas pequeñas mejoras porcentuales en este ámbito pueden tener efectos acumulativos desproporcionadamente grandes sobre la rentabilidad y el riesgo. Con demasiada frecuencia, esta ciencia en gran medida inexplorada se reduce a una simple rutina, vista solo como un medio para alcanzar un fin, cuando en realidad es ahí donde la señal puede amplificarse directamente o, con la misma facilidad, destruirse.
Este artículo presenta un ejemplo de implementación de un servicio MQL5 para actualizar una base de datos recién creada que se utiliza como fuente para el análisis de datos y para la negociación de una cesta de acciones cointegradas. Se explica en detalle la justificación del diseño de la base de datos y se documenta el diccionario de datos para su consulta. Se proporcionan scripts de MQL5 y Python para la creación de la base de datos, la inicialización del esquema y la inserción de datos de mercado.
Potencie su operativa con Smart Money Concepts (SMC) combinando los bloques de órdenes (OB), la ruptura de estructura (BOS) y los gaps de valor razonable (FVG) en un potente EA. Seleccione la ejecución automática de estrategias o céntrese en cualquier concepto individual de SMC para operar de forma flexible y precisa.
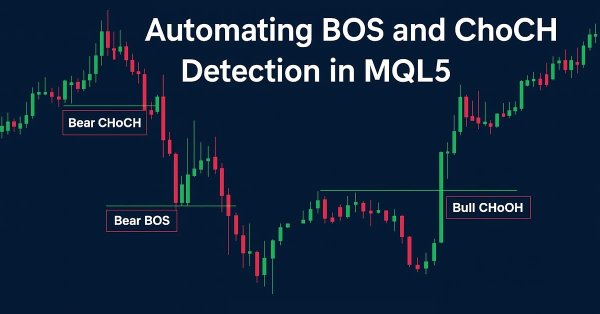
Este artículo presenta «Fractal Reaction System», un sistema compacto en MQL5 que convierte pivotes fractales en señales de estructura de mercado accionables. Mediante lógica de barras cerradas para evitar el repintado, el EA detecta advertencias de «cambio de carácter» (ChoCH) y confirma «rupturas de estructura» (BOS), dibuja objetos persistentes en el gráfico y registra y emite alertas de cada evento confirmado (de escritorio, móviles y sonoras). Siga leyendo para conocer el diseño del algoritmo, las notas de implementación, los resultados de las pruebas y el código completo del EA, de modo que pueda compilar, probar y desplegar el detector usted mismo.
Este artículo es la primera entrega de una serie de dos partes ideada para transmitir habilidades prácticas y buenas prácticas para escribir indicadores personalizados en MQL5. Tomando Heikin Ashi como ejemplo práctico, el artículo analiza la teoría que subyace a los gráficos de Heikin Ashi, explica cómo se calculan las velas de Heikin Ashi y muestra su aplicación en el análisis técnico. El elemento central es una guía paso a paso para desarrollar desde cero un indicador Heikin Ashi totalmente funcional, con explicaciones claras que ayudan a los lectores a comprender qué deben programar y por qué. Estos conocimientos fundamentales sientan las bases para la segunda parte, en la que crearemos un asesor experto que opere siguiendo la lógica de Heikin Ashi.
En la parte 38, vamos a crear un panel de monitorización de MT5 apto para entornos de producción que convierte los ticks sin procesar en señales útiles. El EA almacena en búfer los datos de ticks para calcular el VWAP a nivel de tick, una métrica de desequilibrio de ventana corta (flujo) y el cálculo del tamaño de posición basado en el ATR. A continuación, muestra el spread, el ATR y el flujo mediante barras de bajo parpadeo. El sistema calcula un tamaño de lote recomendado y un stop de 1R, y emite alertas configurables en caso de spreads ajustados, flujo intenso y condiciones de ventaja operativa. El trading automático está desactivado de forma intencionada; la prioridad sigue siendo la generación de señales fiables y una experiencia de usuario fluida.
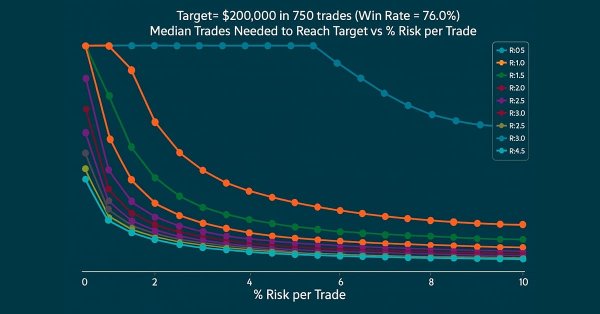
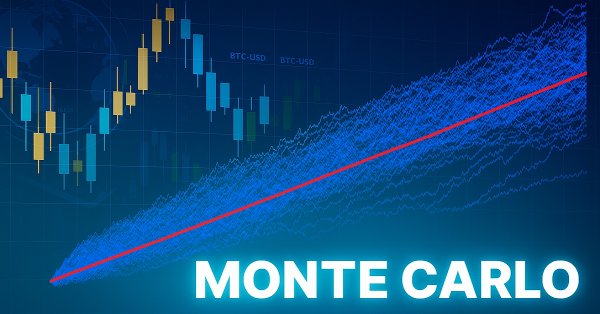
El objetivo último de todo trader es la rentabilidad, por lo que muchos fijan objetivos de beneficio específicos que desean alcanzar en un periodo de trading definido. En este artículo, utilizaremos simulaciones de Monte Carlo para determinar el porcentaje óptimo de riesgo por operación necesario para alcanzar los objetivos de trading. Los resultados ayudarán a los traders a evaluar si sus objetivos de beneficio son realistas o demasiado ambiciosos. Por último, analizaremos qué parámetros se pueden ajustar para establecer un porcentaje práctico de riesgo por operación que esté alineado con los objetivos de trading.
En este artículo se analiza la evaluación de la calidad del enfoque de trading estacional en el marco temporal diario, tanto para símbolos individuales como para spreads. Se presta especial atención a la identificación de ciclos mensuales recurrentes y a las posibilidades de aplicarlos en el trading durante el año en curso.
En el último apartado, concluimos nuestro análisis del emparejamiento del oscilador caimán y el oscilador de acumulación/distribución cuando se utilizan en su configuración típica de las señales brutas que generan. Estos dos indicadores son complementarios, ya que funcionan como indicadores de tendencia y volumen, respectivamente. A continuación, damos seguimiento a ese artículo examinando el efecto que el aprendizaje supervisado puede tener en la mejora de algunos de los patrones de características que habíamos revisado. Nuestro enfoque de aprendizaje supervisado es una CNN que utiliza regresión por kernels y similitud de producto escalar para dimensionar sus núcleos y canales. Como siempre, lo hacemos en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.
Aproveche todo el potencial de su terminal de MetaTrader 5 utilizando el ecosistema de ciencia de datos de Python y la biblioteca cliente oficial de MetaTrader 5. En este artículo se explica cómo autenticarse y transmitir datos en tiempo real de ticks y de barras de un minuto directamente al almacenamiento Parquet, aplicar técnicas sofisticadas de ingeniería de características con Ta y Prophet, y entrenar un modelo de Gradient Boosting sensible al tiempo. A continuación, implementamos un servicio ligero basado en Flask para proporcionar señales de trading en tiempo real. Tanto si está desarrollando un framework cuantitativo híbrido como si está mejorando su EA con aprendizaje automático, obtendrá un proceso sólido e integral para el trading algorítmico basado en datos.
Los traders humanos llevaban mucho tiempo participando en los mercados financieros antes del auge de los ordenadores, desarrollando reglas prácticas que guiaban sus decisiones. En este artículo, retomamos una estrategia de ruptura bien conocida para comprobar si dicha lógica de mercado, aprendida a través de la experiencia, puede competir de tú a tú con los métodos sistemáticos. Nuestros resultados muestran que, aunque la estrategia original ofrecía una alta tasa de acierto, adolecía de inestabilidad y de un control deficiente del riesgo. Al perfeccionar este enfoque, demostramos cómo los conocimientos discrecionales pueden adaptarse a estrategias de trading algorítmico más sólidas.
El sentimiento del mercado es una de las fuerzas más ignoradas pero a la vez más poderosas que influyen en el movimiento de los precios. Mientras que la mayoría de los operadores se basan en indicadores rezagados o conjeturas, el Asesor Experto (EA) Sentiment Tilt Meter (STM) transforma los datos brutos del mercado en una guía visual clara, que muestra si el mercado tiende al alza, a la baja o se mantiene neutral en tiempo real. Esto facilita la confirmación de las operaciones, evita las entradas erróneas y permite sincronizar mejor la participación en el mercado.
Presentamos una clase reutilizable de dimensionamiento adaptativo, CRiskEngine, que calcula el lote por riesgo y stop y lo reduce según tres factores medibles: racha de pérdidas, volatilidad actual frente a su promedio y caída de capital. Se incluye un asesor de prueba con modos conmutables para comparar seis esquemas (lote fijo, riesgo fijo, cada factor y combinados) sobre 842 operaciones de EURUSD, con métricas y curvas. El lector obtiene un motor listo para integrar y una medición clara del efecto de cada factor.
Incluso con un sistema de expectativas matemáticas positivas, el tamaño de la posición determina si uno prospera o fracasa. Es el pilar de la gestión de riesgos: traducir las ventajas estadísticas en resultados reales, al tiempo que se protege el capital.
En este artículo, desarrollamos un sistema de patrones armónicos «Crab» en MQL5 que identifica patrones armónicos «Crab» alcistas y bajistas utilizando puntos de pivote y niveles de Fibonacci, y que activa operaciones con niveles precisos de entrada, stop loss y take profit. Incorporamos información visual mediante elementos gráficos, como triángulos y líneas de tendencia, para mostrar la estructura del patrón XABCD y los niveles de negociación.
En este artículo, desarrollamos un sistema de promediación Pin Bar en MQL5 que detecta patrones de barras Pin para iniciar operaciones y emplea una estrategia de promedio para la gestión de múltiples posiciones, mejorada con stops dinámicos y ajustes de punto de equilibrio. Incorporamos parámetros personalizables con un panel de control para el seguimiento en tiempo real de las posiciones y los beneficios.
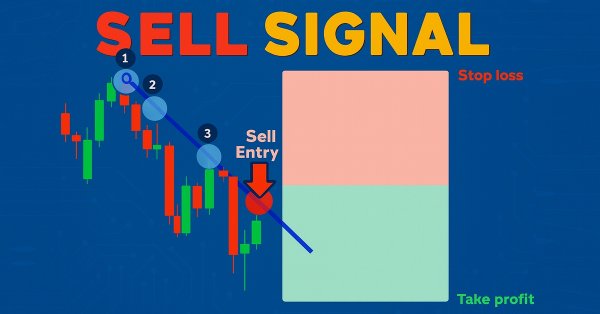
En este artículo, desarrollamos un programa de trading con líneas de tendencia que utiliza el ajuste por mínimos cuadrados para detectar líneas de tendencia de soporte y resistencia, generando señales dinámicas de compra y venta en función de los toques de precio y abriendo posiciones en función de las señales generadas.