Muchos operadores evalúan las estrategias basándose en el rendimiento a corto plazo, abandonando a menudo los sistemas rentables demasiado pronto. Sin embargo, la rentabilidad a largo plazo depende de una expectativa positiva mediante una tasa de aciertos y una relación beneficio/riesgo optimizadas, junto con una gestión disciplinada del tamaño de las posiciones. Estos principios pueden validarse mediante simulación de Monte Carlo en Python con métricas de prueba retrospectiva para evaluar si una estrategia es robusta o si es probable que falle con el tiempo.
A veces no todo se puede programar en el lenguaje MQL5. E incluso si fuera posible convertir las bibliotecas avanzadas existentes en MQL5, llevaría mucho tiempo. Este artículo pretende demostrar que es posible sortear la dependencia de Windows transmitiendo información de ticks —como el precio bid, precio ask y hora— a través de los servicios de MetaTrader a una aplicación de Python mediante sockets.
Le invitamos a explorar un enfoque innovador para la previsión de series temporales con datos faltantes usando el framework GinAR. El artículo muestra la implementación de componentes clave en OpenCL, lo que garantiza un alto rendimiento. En este artículo, analizaremos con detalle la integración de estas soluciones en MQL5. Esto nos permitirá comprender cómo aplicar el método en la práctica en el trading.
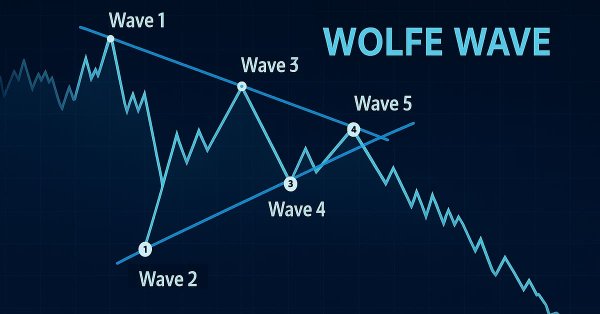
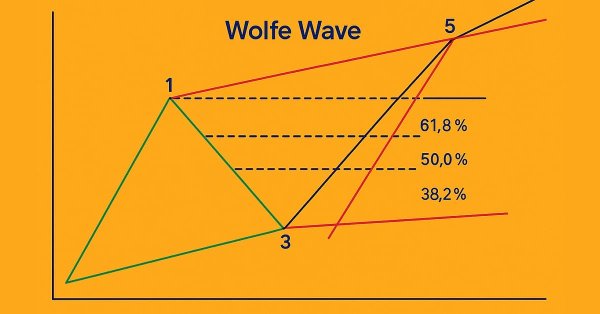
Este artículo explica cómo identificar mediante programación los patrones de onda de Wolfe alcistas y bajistas y cómo operar con ellos utilizando MQL5. Veremos cómo identificar las estructuras de la onda de Wolfe mediante programación y cómo ejecutar operaciones basadas en ellas utilizando MQL5. Esto incluye detectar puntos de inflexión clave, validar las reglas de los patrones y preparar el EA para que actúe en función de las señales que detecte.
En este artículo analizamos el algoritmo de Optimización Extremal (OE), un método de optimización inspirado en el modelo de criticidad autoorganizada de Bak-Sneppen, donde la evolución se produce mediante la eliminación de los componentes del sistema que representan el peor caso. La versión modificada del algoritmo para poblaciones específicas demuestra un cambio de enfoque, alejándose de los principios teóricos en favor de la eficiencia práctica, lo cual lleva a la creación de potentes herramientas computacionales
Le invitamos a explorar el framework K²VAE y a descubrir cómo integrar los enfoques propuestos en su sistema de negociación. Hoy aprenderá cómo el enfoque híbrido Koopman-Kalman-VAE ayuda a construir modelos adaptativos e interpretables. Al final del artículo le presentaremos los resultados prácticos del uso de las soluciones implementadas.
Le invitamos a explorar un nuevo enfoque que combina métodos clásicos y redes neuronales modernas para el análisis de series temporales. El artículo ofrece una descripción detallada de la arquitectura y los principios de funcionamiento del modelo K²VAE.
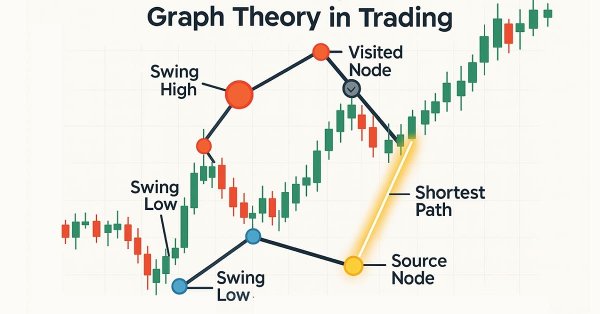
El algoritmo de Dijkstra, una solución clásica para hallar el camino más corto en la teoría de grafos, puede optimizar las estrategias de trading mediante la modelización de las redes de mercado. Los traders pueden utilizarlo para encontrar las rutas más eficientes en los datos del gráfico de velas.
Este artículo ofrece un análisis detallado del algoritmo de mercado bursátil (EMA), inspirado en el comportamiento de los tráders en el mercado de valores. El algoritmo simula el proceso de negociación de acciones, donde los participantes del mercado con distintos niveles de éxito emplean distintas estrategias para maximizar sus beneficios.
En este artículo, analizaremos la tercera parte de nuestro proceso de creación de un asesor experto (EA) dinámico para múltiples pares, centrándonos específicamente en la integración de las estrategias de trading de reversión a la media y momentum. Analizaremos cómo detectar y reaccionar ante las desviaciones de los precios respecto a la media (puntuación Z), y cómo medir el impulso en varios pares de divisas para determinar la dirección de la operación.
En este artículo se explica en detalle el patrón de la onda de Wolfe, abordando tanto la variante bajista como la alcista. Además, desglosa paso a paso la lógica utilizada para identificar configuraciones válidas de compra y venta basadas en este patrón gráfico avanzado.
Le invitamos a explorar la implementación original del framework K²VAE, un modelo flexible capaz de aproximar linealmente dinámicas complejas en el espacio latente. Este artículo le mostraremos cómo implementar componentes clave en MQL5, incluidas las matrices parametrizadas y su gestión fuera de las capas estándar de redes neuronales. Este material resultará útil a quienes busquen un enfoque práctico para crear modelos de series temporales interpretables.
Le propongo sumergirse en el apasionante mundo de LightGTS, un framework de predicción de series temporales ligero pero potente que combina la convolución adaptativa y la codificación RoPE con métodos de atención innovadores. En el artículo de hoy, encontrará una descripción detallada de todos los componentes, desde la creación de parches hasta una compleja combinación de asesores expertos en un decodificador, listo para su integración en proyectos MQL5. ¡Descubra cómo LightGTS lleva el trading automatizado al siguiente nivel!
Este artículo explica cómo desarrollar una herramienta para analizar patrones de precios recurrentes en los mercados financieros, ya sea por el día del mes (1-31), el día de la semana (lunes a domingo) o la hora del día (0-23). El indicador analiza datos históricos, calcula la rentabilidad media de cada periodo y muestra los resultados en forma de histograma con una previsión. Incluye parámetros personalizables: tipo de estacionalidad, número de barras analizadas, visualización como porcentajes o valores absolutos, colores del gráfico.
Le invitamos a embarcarse en un apasionante viaje por el mundo del análisis adaptativo de series temporales financieras y a aprender cómo transformar el análisis espectral complejo y la convolución flexible en señales de trading reales. Hoy verá cómo LightGTS escucha el ritmo del mercado, adaptándose a sus cambios con un paso de ventana variable, y cómo la aceleración OpenCL convierte la computación en la vía más rápida para tomar decisiones rentables.
¿Qué pasaría si un algoritmo de optimización pudiera recordar sus recorridos pasados y usar esa memoria para encontrar mejores soluciones? El BSA hace precisamente eso: equilibrar la exploración con la revisión de lo que ya ha demostrado su eficacia. En este artículo, desvelaremos los secretos del algoritmo. Una idea sencilla, parámetros mínimos y un resultado estable.
Antes incluso de empezar a utilizar el aprendizaje automático en nuestras operaciones en MetaTrader 5, es fundamental abordar uno de los riesgos más ignorados: la fuga de datos. En este artículo se analiza cómo las fugas de datos, en particular la «trampa de la marca de tiempo» de MetaTrader 5, pueden distorsionar el rendimiento de nuestro modelo y dar lugar a señales de trading poco fiables. Al profundizar en los mecanismos de este problema y presentar estrategias para evitarlo, allanamos el camino para crear modelos de aprendizaje automático sólidos que ofrezcan predicciones fiables en entornos de negociación en tiempo real.
Les invitamos a explorar la innovadora técnica de segmentación adaptativa, una forma de segmentar series temporales de forma flexible en función de su periodicidad inherente. Además, se usan técnicas de codificación eficientes que permiten preservar características semánticas importantes al trabajar con datos de diferentes escalas. Estos métodos descubren nuevas posibilidades para procesar con precisión datos complejos a múltiples escalas, típicos de los mercados financieros, y mejoran significativamente la estabilidad y la validez de las previsiones.
El análisis de brechas temporales ayuda a los tráders a identificar posibles puntos de reversión del mercado. El artículo analiza qué es un desfase temporal, cómo interpretarlo y de qué manera se puede utilizar para detectar la inyección de un gran volumen en el mercado.
En este artículo, desarrollamos la infraestructura básica del asesor experto «Envelopes Trend Bounce Scalping» en MQL5. Inicializamos las envolventes y otros indicadores para la generación de señales. Preparamos el entorno de backtesting para preparar la ejecución de operaciones en la siguiente parte.
En este artículo, creamos un panel de escáner multitemporal en MQL5 para mostrar señales de trading en tiempo real. Diseñamos una interfaz de cuadrícula interactiva, implementamos el cálculo de señales con múltiples indicadores y añadimos un botón de cierre. El artículo concluye con los beneficios del backtesting y el trading estratégico.
En este artículo exploraremos el modelo de Grey, una herramienta prometedora que puede ampliar las capacidades de los tráders. Asimismo, analizaremos algunas opciones para aplicar este modelo al análisis técnico y a la elaboración de estrategias de negociación.
En este artículo, nos familiarizaremos con el fascinante tema del análisis fractal y la previsión de mercado mediante el aprendizaje automático. Estos serán solo los primeros pasos para explorar las diversas estructuras fractales que se forman en los gráficos de precios financieros. Así, utilizaremos la correlación para encontrar patrones y el algoritmo CatBoost para clasificar dichos patrones.
ARIMA, siglas de AutoRegressive Integrated Moving Average —en español, “modelo autorregresivo integrado de media móvil”—, es un potente modelo tradicional de pronóstico de series temporales. Gracias a su capacidad para detectar picos y fluctuaciones en los datos de una serie temporal, este modelo puede realizar predicciones precisas sobre los valores siguientes. En este artículo, vamos a entender qué es, cómo funciona, qué se puede hacer con él para predecir los próximos precios del mercado con gran precisión y mucho más.
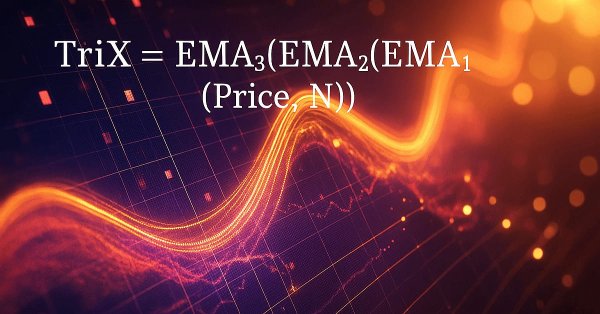
El oscilador de media móvil exponencial triple (TRIX) y el oscilador de rango porcentual de Williams son otro par de indicadores que podrían utilizarse conjuntamente dentro de un Asesor Experto MQL5. Este par de indicadores, al igual que los que hemos analizado recientemente, también es complementario, ya que TRIX define la tendencia, mientras que el indicador Williams Percent Range confirma los niveles de soporte y resistencia. Como siempre, utilizamos el asistente MQL5 para evaluar el potencial que puedan tener estos dos indicadores.
En este artículo, mejoramos el Calendario Económico de MQL5 mediante la incorporación de un panel de control arrastrable que nos permite reubicar la interfaz para mejorar la visibilidad del gráfico. Implementamos efectos al pasar el cursor por los botones para mejorar la interactividad y garantizar una navegación fluida con una barra de desplazamiento posicionada dinámicamente.
Este artículo ofrecerá una visión fascinante de cómo la incorporación de SwiGLU revela patrones de mercado ocultos y cómo la escasa combinación de expertos dentro de Decoder-Only Transformer hace que las predicciones sean más precisas a un coste computacional razonable. En este trabajo, analizaremos con detalle la integración de Time-MoE en MQL5 y OpenCL, describiendo la configuración y el entrenamiento del modelo paso a paso.
El indicador FrAMA y el oscilador Force Index son herramientas de tendencia y volumen que pueden combinarse al desarrollar un asesor experto. Retomamos nuestro último artículo, en el que presentamos este par, para analizar la aplicabilidad del aprendizaje automático al mismo. Estamos utilizando una red neuronal convolucional que emplea el núcleo de producto escalar para realizar previsiones a partir de los datos de estos indicadores. Esto se lleva a cabo en un archivo de clase de señal personalizado que funciona con el asistente de MQL5 para crear un asesor experto.
Le invitamos a familiarizarse con el moderno framework Time-MoE, adaptado para tareas de previsión de series temporales. En este artículo, explicaremos los componentes clave de la arquitectura, ofreciendo explicaciones y ejemplos prácticos. Este enfoque permitirá no solo comprender los principios de funcionamiento del modelo, sino también aplicarlos a tareas de negociación del mundo real.
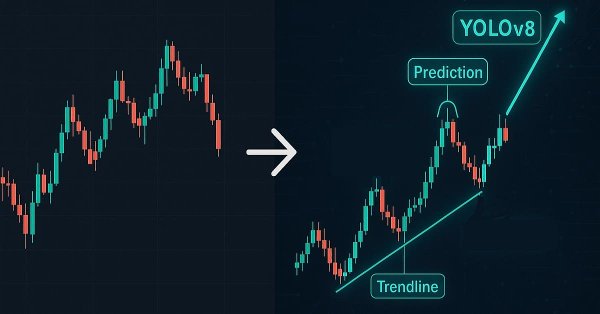
Detectar patrones en los mercados financieros es un reto porque implica ver lo que aparece en el gráfico, algo difícil de realizar en MQL5 debido a las limitaciones de las imágenes. En este artículo, vamos a analizar un modelo eficaz creado en Python que nos ayuda a detectar patrones presentes en el gráfico con un mínimo esfuerzo.
La media móvil adaptativa fractal (FrAMA) y el oscilador Force Index son otro par de indicadores que podrían utilizarse conjuntamente en un asesor experto de MQL5. Estos dos indicadores se complementan en cierta medida, ya que FrAMA es un indicador de seguimiento de tendencias, mientras que el Force Index es un oscilador basado en el volumen. Como siempre, utilizamos el asistente MQL5 para explorar rápidamente el potencial que puede tener esta combinación.
Hoy le proponemos familiarizarnos con la implementación práctica de un bloque de mezcla dispersa de expertos para series temporales en el entorno de computación OpenCL. Este artículo explica paso a paso el funcionamiento de la convolución multiventana enmascarada, así como la organización del aprendizaje de gradientes en condiciones de múltiples flujos de información.
En este artículo, mejoramos el Calendario Económico MQL5 con una barra de desplazamiento dinámica para una navegación intuitiva por las noticias. Garantizamos una visualización impecable de los eventos y unas actualizaciones eficientes. Validamos la barra de desplazamiento adaptable y el panel de control pulido mediante pruebas.
Este artículo intentaremos examinar las series temporales financieras desde la perspectiva de las estructuras fractales autosimilares. Como contamos con demasiadas analogías que confirman la posibilidad de considerar las cotizaciones de mercado como fractales autosimilares, tenemos la oportunidad de formarnos una idea de los horizontes de previsión de dichas estructuras.
¿Sabes qué es lo que realmente determina la dirección de un par de divisas? Es la fortaleza de cada divisa por separado. En este artículo, mediremos la fortaleza de una divisa recorriendo todos los pares de divisas en los que aparece. Esa información nos permite predecir cómo podrían moverse esos pares en función de sus fortalezas relativas. Sigue leyendo para obtener más información.
En este artículo, optimizamos nuestro calendario económico mediante un filtrado inteligente de eventos y un registro selectivo, con el fin de lograr un backtesting más rápido y claro, tanto en modo en vivo como en modo sin conexión. Optimizamos el procesamiento de eventos y centramos los registros en los eventos críticos relacionados con las operaciones y los paneles de control, lo que mejora la visualización de las estrategias. Estas mejoras permiten probar y perfeccionar sin problemas las estrategias de negociación basadas en noticias.
Muchos suelen infrautilizar SQL, o incluso no utilizarlo, porque no comprenden bien cómo funciona en realidad. Al consultar una base de datos SQL, no siempre buscamos una respuesta genérica; en algunos casos queremos una respuesta muy concreta y práctica. Si tú creas una base de datos con cierta estructuración y modelado, podrás introducir prácticamente cualquier tipo de información en ella.
El oscilador DeMarker y el indicador de envolvente son herramientas de impulso y de soporte/resistencia que pueden combinarse al desarrollar un asesor experto. Por lo tanto, examinamos patrón por patrón qué podría ser útil y qué podría evitarse. Como siempre, estamos utilizando un Asesor Experto creado mediante un asistente, junto con las funciones de uso de patrones integradas en la clase Expert Signal.
En este artículo, actualizamos nuestra herramienta de asistente de operaciones añadiendo la función de arrastrar y soltar en los paneles y efectos al pasar el cursor, con el fin de que la interfaz resulte más intuitiva y receptiva. Perfeccionamos la herramienta para validar la configuración de las órdenes en tiempo real, garantizando que las configuraciones de las operaciones se ajusten con precisión a los precios de mercado. También realizamos backtesting de estas mejoras para confirmar su fiabilidad.
En este artículo, presentamos el desarrollo de una herramienta interactiva de asistencia para el trading en MQL5, diseñada para simplificar la colocación de órdenes pendientes en el mercado de divisas. Describimos el diseño conceptual, centrándonos en una interfaz gráfica de usuario (GUI) intuitiva que permite establecer visualmente en el gráfico los niveles de entrada, stop-loss y take-profit. Además, detallamos la implementación en MQL5 y el proceso de backtesting para garantizar la fiabilidad de la herramienta, sentando así las bases para las funciones avanzadas que se describen en las siguientes partes.