En este artículo, desarrollamos un panel informativo mejorado que actualiza la parte anterior añadiendo funciones de arrastrar y minimizar para una mejor interacción del usuario, al tiempo que se mantiene la monitorización en tiempo real de las posiciones de múltiples símbolos y las métricas de la cuenta.
Este artículo presenta un ejemplo de implementación de un asesor experto para operar con una cesta de cuatro acciones del Nasdaq. Las acciones se filtraron inicialmente a partir de pruebas de correlación de Pearson. A continuación, se evaluó la cointegración del grupo filtrado mediante pruebas de Johansen. Por último, se verificó la estacionariedad del spread cointegrado mediante las pruebas ADF y KPSS. A continuación veremos algunas notas sobre este proceso y los resultados de las pruebas retrospectivas tras una pequeña optimización.
El módulo de MetaTrader 5 disponible en Python ofrece una forma cómoda de abrir operaciones en la aplicación de MetaTrader 5 utilizando Python, pero presenta un gran problema: carece de la función de Probador de estrategias que sí incluye la aplicación de MetaTrader 5. En esta serie de artículos, crearemos un marco de trabajo para realizar pruebas retrospectivas de tus estrategias de trading en entornos de Python.
En este artículo conoceremos el framework ST-Expert, que aporta robustez a las previsiones frente a la incertidumbre del mercado y permite tener en cuenta las dependencias locales y globales en las series temporales. Su arquitectura flexible favorece la adaptabilidad de los modelos y mejora la precisión de las predicciones.
El artículo presenta el desarrollo paso a paso de un robot de trading multiflujo con aprendizaje automático en Python y MetaTrader 5. Se analiza la arquitectura del sistema, desde la recopilación de datos y la creación de indicadores técnicos hasta el entrenamiento de modelos XGBoost con gestión de riesgos de cartera. Asimismo, se describe detalladamente la implementación del aumento de datos, la clusterización de características mediante Gaussian Mixture Models y la coordinación de flujos para el trading paralelo de varios pares de divisas.
El framework Extralonger demuestra una capacidad única para integrar factores espaciales y temporales en un solo modelo, proporcionando una alta precisión en los pronósticos. Su arquitectura permite adaptarse a distintos horizontes de planificación e instrumentos financieros, manteniendo la transparencia y la capacidad de control del sistema.
Continuamos trabajando en la implementación de los enfoques propuestos por los autores del framework Extralonger. En esta ocasión, nos centraremos en la creación del módulo Global-Local Spatial Attention con MQL5, analizando tanto su estructura como su integración práctica en el proceso computacional general.
El framework Extralonger muestra un enfoque para integrar factores espaciales y temporales en un único modelo, lo que permite considerar al mismo tiempo las regularidades locales y los ciclos a largo plazo. Esta arquitectura hace que la predicción de series temporales sea más resistente al ruido del mercado y permite analizar los datos en diferentes horizontes temporales. En el artículo se analiza en detalle cómo se llevan a la práctica estas ideas mediante OpenCL y MQL5.
Los datos históricos están lejos de ser «basura»: son la base de cualquier análisis de mercado sólido. En este artículo, te guiaremos paso a paso desde la recopilación de esos datos históricos hasta su uso para entrenar un modelo predictivo y, finalmente, la implementación de dicho modelo para realizar previsiones de precios en tiempo real. ¡Sigue leyendo para descubrir cómo hacerlo!
En este artículo concluimos el trabajo de construcción del framework SAGDFN mediante MQL5, resumiendo el desarrollo y mostrando los resultados de sus pruebas prácticas. Integraremos los módulos implementados anteriormente en un único sistema, mostraremos los puntos fuertes de este enfoque, señalaremos sus vulnerabilidades y debatiremos posibles vías de mejora.
El artículo presenta la implementación completa de TimeGPT, una arquitectura especializada basada en el Transformer para la predicción de series temporales financieras en la plataforma MetaTrader 5. Se analiza la adaptación del mecanismo de atención a los datos financieros, la tokenización selectiva de las variaciones de precios, las optimizaciones adaptadas al hardware y las técnicas avanzadas de entrenamiento. Se incluyen los resultados de las pruebas prácticas, que mostraron una precisión de las predicciones del 87 % con un horizonte de 24 barras y un tiempo de entrenamiento de 15 minutos en la CPU. Le presentamos un asesor experto listo para usar con reentrenamiento automático.
En este artículo analizaremos con detalle la implementación práctica de los componentes clave del framework SAGDFN. Vamos a mostrar cómo se organizan la atención dispersa y la selección de vecinos relevantes para la predicción de series temporales. Los enfoques presentados muestran un equilibrio entre la precisión de los pronósticos y la eficiencia de los cálculos.
En este artículo, desarrollamos un panel informativo en MQL5 para monitorizar posiciones en múltiples símbolos y métricas de cuenta como saldo, equidad y margen libre. Implementamos una tabla ordenable con actualizaciones en tiempo real, exportación a CSV y un efecto de encabezado brillante para mejorar la usabilidad y el atractivo visual.
Hoy veremos la implementación de la arquitectura N-BEATS para el trading de Forex en MetaTrader 5, con predicción cuantílica y gestión adaptativa del riesgo. La arquitectura se ha adaptado mediante normalización bilineal y funciones de pérdida especializadas para datos financieros. Las pruebas realizadas con datos de 2025 han puesto de manifiesto la incapacidad de generar beneficios, lo que confirma la brecha existente entre los logros teóricos y la eficacia práctica del trading.
¿Alguna vez te has perdido un repunte repentino del mercado o te ha pillado desprevenido cuando ocurrió uno? La mejor manera de anticiparse a los eventos en tiempo real es aprender de los patrones históricos. Con el objetivo de entrenar un modelo de aprendizaje automático, este artículo comienza mostrándole cómo crear un script en MetaTrader 5 que procese datos históricos y los envíe a Python para su almacenamiento, sentando así las bases de su sistema de detección de picos. Sigue leyendo para ver cada paso en acción.
El artículo presenta la revolucionaria arquitectura PatchTST: un modelo de Transformer especialmente adaptado para el análisis de series temporales financieras que divide los datos de mercado en parches de 16 barras para un procesamiento eficiente. También se analiza con detalle la implementación completa de un robot de trading en MQL5, desde los fundamentos matemáticos y las estructuras de datos hasta un asesor experto listo para usar con sistemas de gestión de riesgos y de aprendizaje continuo.
En este artículo se describe la implementación práctica del framework HimNet, basado en MQL5, listo para integrarse en el trading automatizado. Asimismo, mostramos cómo los metaparámetros adaptados a la heterogeneidad convierten el modelo en una herramienta universal capaz de hacer frente a una volatilidad cambiante.
En este artículo analizamos con detalle los algoritmos para implementar los componentes clave del framework HimNet. Demostramos cómo, con un número mínimo de componentes aprendibles, se consigue una alta coherencia y controlabilidad de todo el sistema. La implementación presentada destaca por su compacidad y transparencia, lo que facilita su adaptación a problemas reales del mercado.
La factorización es un proceso matemático que se utiliza para obtener información sobre las características de los datos. Cuando aplicamos la factorización a grandes conjuntos de datos de mercado —organizados en filas y columnas—, podemos descubrir patrones y características del mercado. La factorización es una herramienta muy potente, y en este artículo te mostraremos cómo puedes utilizarla en la plataforma MetaTrader 5, mediante la API de MQL5, para obtener una visión más profunda de tus datos de mercado.
El módulo schedule de Python ofrece una forma sencilla de programar tareas repetitivas. Aunque MQL5 carece de una funcionalidad equivalente integrada, en este artículo implementaremos una biblioteca similar para facilitar la configuración de eventos temporizados en MetaTrader 5.
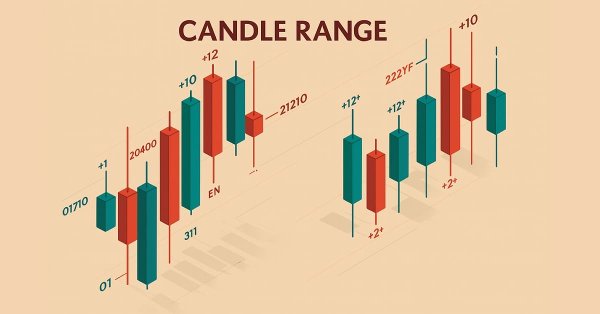
Mejora tu análisis del mercado con el paquete «Candle-Range Theory» para MetaTrader 5, una solución totalmente nativa de MQL5 que convierte barras de precio en bruto en información de volatilidad en tiempo real. La biblioteca CRangePattern, de tamaño reducido, compara el rango real de cada vela con un ATR adaptativo y la clasifica en el instante en que cierra; a continuación, el indicador CRT muestra esas clasificaciones en el gráfico mediante rectángulos nítidos y flechas codificadas por color que revelan consolidaciones cada vez más estrechas, rupturas explosivas y envolvimientos completos del rango en el momento en que se producen.
El indicador de índice de estacionalidad ProSpread con media móvil, como herramienta de análisis técnico que identifica patrones estacionales en el movimiento del precio, analiza el comportamiento del precio en determinadas horas de negociación, puede usarse tanto con un único instrumento como con el spread entre dos activos, y visualiza la probabilidad estadística de movimientos direccionales.
Te invitamos a conocer el framework HimNet, que combina la flexibilidad de la adaptación espaciotemporal con una alta eficiencia computacional, lo que permite obtener pronósticos precisos y estables en series temporales financieras. En el artículo se muestra en detalle cómo interactúan entre sí sus componentes clave, convirtiendo algoritmos complejos en una arquitectura manejable.
En este artículo, creamos un panel de control holográfico dinámico en MQL5 para monitorizar símbolos y marcos temporales con RSI, alertas de volatilidad y opciones de ordenación. Añadimos animaciones de pulso, botones interactivos y efectos holográficos para que la herramienta sea visualmente atractiva y responda con agilidad.
Les presentamos la fase final de la implementación y las pruebas del framework TQNet, en la que la teoría se une a la práctica real de trading. Recorreremos todo el proceso, desde el entrenamiento histórico hasta la prueba de estrés con datos recientes del mercado, evaluando la solidez y la precisión del modelo. Los resultados finales no son solo cifras frías, sino también una demostración clara del valor práctico del enfoque propuesto.
El artículo trata sobre la construcción práctica del modelo TimeFound para la predicción de series temporales. Asimismo, se analizan las etapas clave de la implementación de los principales enfoques del framework con MQL5.
Mantis es una herramienta universal para el análisis profundo de series temporales, escalable de forma flexible para cualquier escenario financiero. Descubre cómo la combinación de patching, convoluciones locales y atención cruzada permite obtener una interpretación de alta precisión de los patrones de mercado.
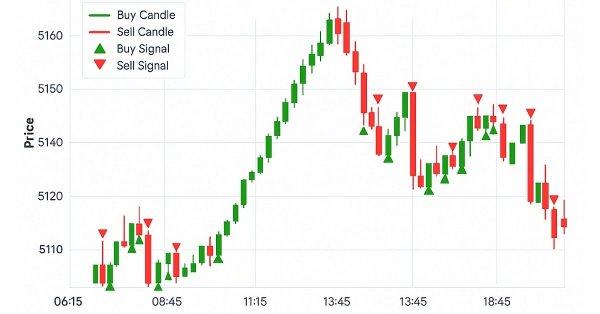
En este artículo, desarrollamos un sistema de ruptura de la sesión de Londres que identifica rupturas del rango previo a la apertura de Londres y coloca órdenes pendientes con direcciones de trading y parámetros de riesgo personalizables. Incorporamos funciones como órdenes de stop dinámico, ratios riesgo-beneficio, límites máximos de pérdidas y un panel de control para la monitorización y gestión en tiempo real.
N-BEATS es un modelo revolucionario de aprendizaje profundo diseñado para la previsión de series temporales. Fue lanzado para superar los modelos clásicos de pronóstico de series temporales como ARIMA, PROPHET, VAR, etc. En este artículo vamos a analizar este modelo y a utilizarlo para predecir el mercado bursátil.
En este artículo, hemos pasado de codificar manualmente la detección de patrones de velas japonesas en Python a aprovechar TA-Lib, una biblioteca que reconoce más de sesenta patrones distintos. Estas formaciones ofrecen información valiosa sobre posibles cambios de tendencia en el mercado y continuaciones de tendencias. Sigue leyendo para obtener más información.
Este artículo describe el diseño de una estrategia de cruce de medias móviles dobles que utiliza señales de un marco temporal superior (D1) para orientar las entradas en un marco temporal inferior (M15), calculándose los niveles de stop-loss a partir de un marco temporal de riesgo intermedio (H4). Introduce constantes del sistema, enumeraciones personalizadas y la lógica para los modos de seguimiento de tendencias y de retorno a la media, al tiempo que hace hincapié en la modularidad y en la optimización futura mediante un algoritmo genético. Este enfoque permite establecer condiciones flexibles de entrada y salida, con el objetivo de reducir el retraso de la señal y mejorar la sincronización de las operaciones, alineando las entradas en los marcos temporales más cortos con las tendencias de los marcos temporales más largos.
El «Awesome Oscillator» de Bill Williams y el canal de envolventes son una combinación que podría utilizarse de forma complementaria dentro de un asesor experto de MQL5. Utilizamos el Awesome Oscillator por su capacidad para detectar tendencias, mientras que el canal de envolventes se incorpora para definir nuestros niveles de soporte y resistencia. Al explorar esta combinación de indicadores, utilizamos el asistente MQL5 para construir y probar cualquier potencial que estos dos puedan tener.
El framework TQNet abre nuevas posibilidades en el modelado y la previsión de series temporales financieras, combinando modularidad, flexibilidad y un alto rendimiento. En el artículo se expone la posibilidad de implementar mecanismos complejos para trabajar con correlaciones globales, incluyendo métodos avanzados de inicialización de parámetros.
Le proponemos familiarizarse con el algoritmo para descomponer una serie temporal en capas semánticas y construir a partir de ellas un modelo eficiente. Mostramos paso a paso la arquitectura, la implementación práctica en MQL5/OpenCL y las pruebas reales sobre datos históricos de mercado.
En este artículo continuamos la familiarización práctica con SSCNN: una solución arquitectónica de nueva generación capaz de trabajar con series temporales fragmentadas. En lugar de un escalado indiscriminado: modularidad inteligente, atención al detalle y normalización selectiva. Paso a paso, creamos bloques computacionales en el entorno MQL5 y sentamos las bases para un análisis predictivo fiable.
Hoy hablaremos de un enfoque revolucionario del aprendizaje automático en el trading mediante la computación cuántica. El artículo muestra la implementación práctica de un sistema QRC adaptativo con aprendizaje adicional continuo para predecir los movimientos del mercado en tiempo real.
El artículo analiza la revolucionaria arquitectura de red neuronal Mamba/SSM para la predicción de series temporales financieras. Se presenta una implementación completa en MQL5 de una alternativa moderna a la arquitectura del Transformer con una complejidad lineal O(N) en lugar de cuadrática O(N²). Se analizan en detalle los modelos selectivos de espacio de estados (Selective State Space Models, SSM), las optimizaciones conscientes del hardware, las técnicas de segmentación en parches (patching) y los métodos avanzados de entrenamiento con AdamW. Se incluyen los resultados prácticos de las pruebas, que mostraron un aumento de la precisión del 62 % al 71 %, junto con una reducción del tiempo de entrenamiento de 45 a 8 minutos. Se presenta un asesor experto listo para usar, con autoaprendizaje y gestión adaptativa del riesgo, para MetaTrader 5.
En este artículo iniciamos la presentación del framework SSCNN, una solución arquitectónica moderna para el análisis de series temporales que combina precisión, una estructura definida y una elevada eficiencia computacional. Analizaremos paso a paso sus aspectos teóricos, prestaremos atención a las diferencias clave con respecto a sus predecesores y comenzaremos la implementación práctica de los componentes básicos en el entorno MQL5.
El trading exige una estricta disciplina sn la gestión de riesgos. El presente trabajo presenta un análisis de las principales causas de los fracasos de los tráders y propone una solución técnica en forma de la clase CEnhancedRiskManager para la plataforma MQL5. Incluye pruebas prácticas con un asesor experto de cuadrícula agresivo.
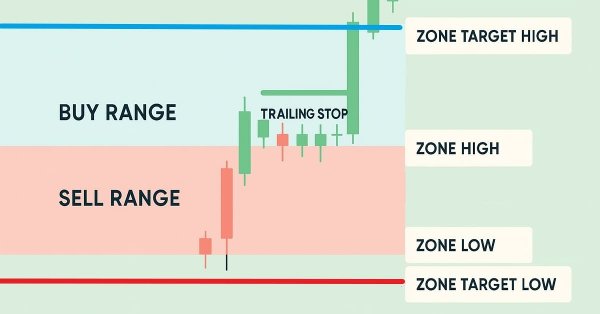
En este artículo, mejoramos nuestro sistema de recuperación por zonas mediante la incorporación de órdenes stop dinámicas y funciones de negociación con cestas múltiples. Analizamos cómo la arquitectura mejorada utiliza stops dinámicos para asegurar las ganancias y un sistema de gestión de cestas para gestionar de forma eficiente múltiples señales de negociación. Mediante la implementación y las pruebas retrospectivas, demostramos que se trata de un sistema de negociación más sólido, diseñado para adaptarse al comportamiento del mercado.