Implementación del algoritmo A3 en MQL5: un método metaheurístico de optimización inspirado en los procesos químicos. Con solo dos parámetros configurables, la compacidad y una población reducida proporcionan una alta velocidad de funcionamiento con una calidad suficiente de las soluciones.
Retomamos el tema de nuestro último artículo, donde presentamos el par de indicadores Ichimoku y ADX, analizando cómo se podría mejorar este dúo con el aprendizaje supervisado. Ichimoku y ADX forman una combinación complementaria de soporte/resistencia y tendencia. Nuestro enfoque de aprendizaje supervisado utiliza una red neuronal que emplea el núcleo de mezcla espectral profunda para ajustar con precisión las predicciones de este par de indicadores. Como de costumbre, esto se realiza en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.
El indicador Ichimoku Kinko Hyo y el oscilador ADX-Wilder son una combinación que podría utilizarse de forma complementaria en un asesor experto de MQL5. El Ichimoku tiene múltiples facetas; sin embargo, en este artículo nos centraremos principalmente en su capacidad para definir los niveles de soporte y resistencia. Por otra parte, también utilizamos el ADX para definir nuestra tendencia. Como de costumbre, utilizamos el asistente de MQL5 para desarrollar y probar todo el potencial que estos dos puedan tener.
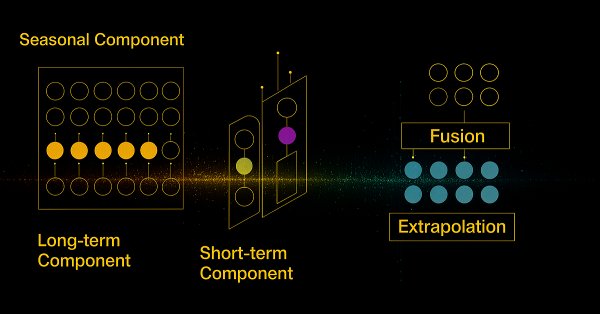
En este artículo se describe detalladamente la arquitectura SCNN y una de las formas de implementarla usando MQL5. Mostraremos cómo la descomposición de series temporales se combina con los métodos de redes neuronales y la atención.
Les proponemos familiarizarse con la continuación de la implementación del framework SCNN, que combina flexibilidad e interpretabilidad y permite identificar con precisión las componentes estructurales de una serie temporal. El artículo expone en detalle los mecanismos de normalización adaptativa y atención, lo que proporciona robustez al modelo ante las condiciones cambiantes del mercado.
Le invitamos a conocer el innovador framework SCNN, que lleva el análisis de series temporales a un nuevo nivel gracias a una separación clara de los datos en componentes de largo plazo, estacionales, de corto plazo y residuales. Este enfoque mejora considerablemente la precisión de la predicción y permite que el modelo se adapte a la compleja y cambiante dinámica del mercado.
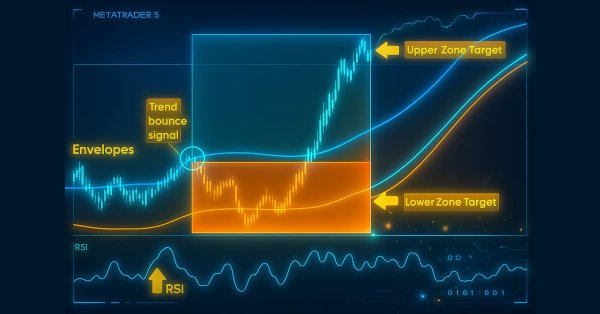
En este artículo, desarrollamos un sistema de recuperación por zonas integrado con una estrategia de trading de tendencias basada en envolventes en MQL5. Describimos la arquitectura para utilizar los indicadores RSI y Envelopes para activar operaciones y gestionar zonas de recuperación con el fin de mitigar las pérdidas. Mediante la implementación y las pruebas retrospectivas, mostramos cómo construir un sistema de negociación automatizado eficaz para mercados dinámicos.
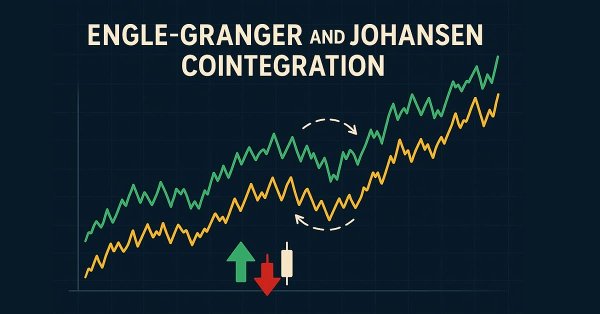
El objetivo de este artículo es ofrecer una introducción sencilla y accesible para los operadores a las pruebas de cointegración más habituales, junto con una guía básica para comprender sus resultados. Las pruebas de cointegración de Engle-Granger y Johansen pueden revelar pares o grupos de activos estadísticamente significativos que comparten una dinámica a largo plazo. La prueba de Johansen resulta especialmente útil para carteras con tres o más activos, ya que calcula la fuerza de los vectores cointegrados de una sola vez.
En este artículo se analizan estrategias de opciones sencillas y su implementación en MQL5. Vamos a escribir un asesor experto básico que iremos modernizando y haciendo más complejo.
La automatización del análisis de la evolución de los precios es el camino a seguir. En este artículo, utilizamos el indicador CCI dual, la estrategia de cruce de la línea cero, la media móvil exponencial (EMA) y la acción del precio para desarrollar una herramienta que genere señales de trading y establezca los niveles de stop-loss (SL) y take-profit (TP) utilizando el ATR. Lea este artículo para conocer cómo abordamos el desarrollo del EA CCI Zero-Line.
El módulo sqlite3 de Python ofrece una forma sencilla de trabajar con bases de datos SQLite; es rápido y práctico. En este artículo, vamos a crear un módulo similar a partir de las funciones integradas de MQL5 para trabajar con bases de datos, con el fin de facilitar el trabajo con bases de datos SQLite3 en MQL5, al igual que en Python.
Damos continuidad a nuestro último artículo, en el que presentamos el par de indicadores formado por el MACD y el OBV, analizando cómo se podría mejorar esta combinación mediante el aprendizaje automático. MACD y OBV forman un emparejamiento complementario en cuanto a tendencia y volumen. Nuestro enfoque de aprendizaje automático utiliza una red neuronal convolucional que emplea un kernel para dimensionar sus núcleos y canales, al tiempo que ajusta las previsiones de este par de indicadores. Como siempre, esto se realiza en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.
En este artículo, mejoramos una estrategia de trading basada en redes neuronales en MQL5 mediante una tasa de aprendizaje adaptativa para aumentar la precisión. Diseñamos e implementamos este mecanismo y, a continuación, comprobamos su rendimiento. El artículo concluye con algunas ideas sobre la optimización del trading algorítmico.
Descubre cómo el EA «Boom & Crash Interceptor» transforma tus gráficos en un sistema de alertas proactivo, capaz de detectar movimientos explosivos mediante análisis ultrarrápidos, detección de picos de volatilidad, confirmación de tendencias y filtros de zonas de pivote. Con las flechas verdes «Boom» y rojas «Crash», que te guían en cada decisión, esta herramienta elimina el ruido y te permite sacar partido de los picos del mercado como nunca antes. Descúbrelo y comprueba cómo funciona y por qué puede convertirse en tu próxima ventaja imprescindible.
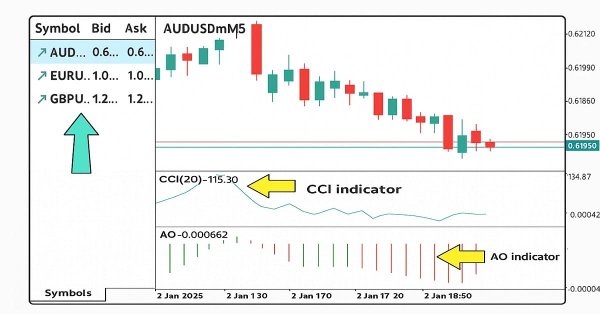
En este artículo, creamos una estrategia de trading multisimbolo utilizando los indicadores CCI y AO para captar reversiones de tendencia. Analizamos su diseño, la implementación de MQL5 y el proceso de backtesting. El artículo concluye con consejos para mejorar el rendimiento.
Sé que muchos podrían haber imaginado que publicaría más artículos para explicar otros aspectos del sistema. Los elementos que faltan son sencillos de implementar. Aun así, su desarrollo te permitirá comprobar hasta qué punto estás realmente preparado.
En este artículo presentaré nuestro sistema para simular operaciones a mercado. Aunque está prácticamente terminado, todavía quedan algunas cosas por implementar y unos pocos cambios por realizar. Sin embargo, confieso que, después de todo lo que ya hemos desarrollado, estoy cansado de seguir atrapado en la implementación de este sistema.
Los patrones de velas japonesas ofrecen información valiosa sobre los posibles movimientos del mercado. Algunas velas individuales señalan la continuación de la tendencia actual, mientras que otras presagian cambios de tendencia, dependiendo de su posición dentro de la acción del precio. Este artículo presenta un Asesor Experto (EA) que identifica automáticamente cuatro formaciones clave de velas japonesas. Explore las siguientes secciones para descubrir cómo esta herramienta puede mejorar su análisis de la evolución de los precios.
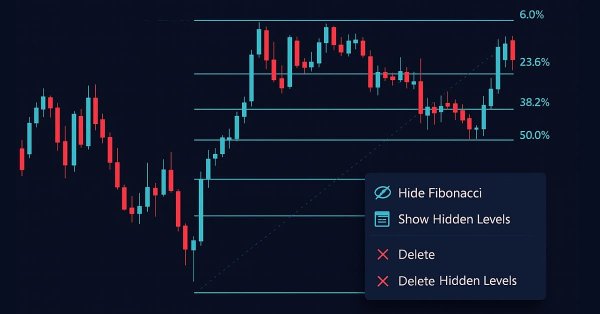
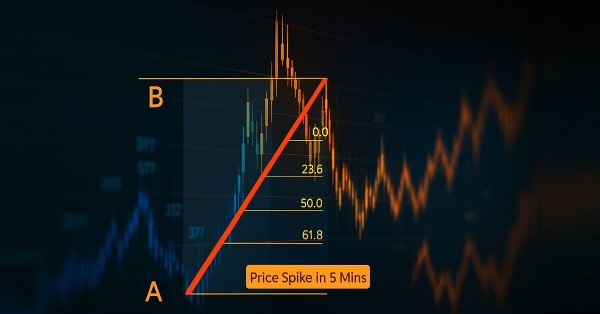
Los niveles de Fibonacci proporcionan un marco práctico que los mercados suelen respetar, destacando las zonas de precios donde es más probable que se produzcan reacciones. En este artículo, desarrollamos un asesor experto que aplica la lógica de retroceso de Fibonacci para anticipar posibles movimientos futuros y operar con retrocesos mediante órdenes pendientes. En este artículo recorremos todo el flujo de trabajo, desde la detección de oscilaciones hasta la representación gráfica de niveles, los controles de riesgo y la ejecución.
Este artículo explica cómo utilizar la función WebRequest() y las API en MQL5 para comunicarse con plataformas externas. Aprenderá a crear un bot de Telegram, obtener identificadores de chat y de grupo, y enviar, editar y eliminar mensajes directamente desde MT5, sentando así una base sólida para dominar la integración de API en tus futuros proyectos MQL5.
Una de las cuestiones que más me ha incomodado es que la clase C_ElementsTrade contenga código que permite acceder a las posiciones. No lo interpretes como un fallo, porque en realidad no lo es. Sin embargo, hace que algunas de las tareas que deberemos realizar más adelante sean algo más propensas a errores. Todo el trabajo destinado a implementar el indicador de posición se ha desarrollado pensando en utilizarlo dentro del sistema de repetición/simulador. Sin embargo, cuando se ejecute en ese entorno, no tendremos acceso alguno a una posición real. Por tanto, cualquier llamada a la biblioteca de MQL5 destinada a consultar datos de una posición no tendrá ningún efecto en el código.
El oscilador de convergencia-divergencia de la media móvil (MACD) y el oscilador de volumen en equilibrio (OBV) son otro par de indicadores que podrían utilizarse conjuntamente en un asesor experto de MQL5. Esta combinación, tal y como es habitual en esta serie de artículos, resulta complementaria, ya que el MACD confirma las tendencias, mientras que el OBV analiza el volumen. Como de costumbre, utilizamos el asistente de MQL5 para desarrollar y probar todo el potencial que estos dos puedan tener.
El hecho de que los ticks lleguen constantemente no significa que cada momento sea una oportunidad para operar. Hoy, realizaremos un estudio en profundidad del arte de la sincronización, centrándonos en el desarrollo de un algoritmo de aislamiento temporal para ayudar a los operadores a identificar y operar dentro de sus ventanas de mercado más favorables. Cultivar esta disciplina permite a los traders minoristas sincronizarse más estrechamente con el timing institucional, donde la precisión y la paciencia suelen ser clave para el éxito. Acompáñanos en esta discusión mientras exploramos la ciencia del timing y el trading selectivo a través de las capacidades analíticas de MQL5.
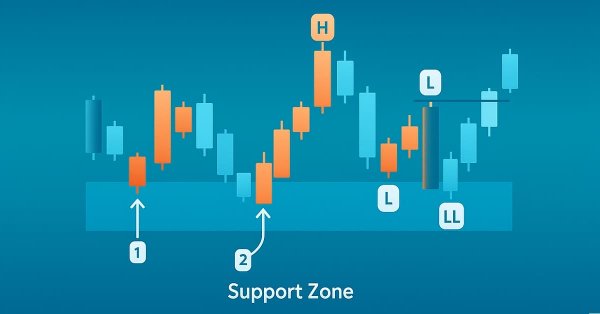
Este artículo te enseña cómo crear un Asesor Experto MQL5 que detecta automáticamente las zonas de soporte y resistencia y ejecuta operaciones basándose en ellas. Aprenderás a programar tu EA para identificar estos niveles clave del mercado, monitorear las reacciones de los precios y tomar decisiones de trading sin intervención manual.
Descubra cómo los modelos de autorregresión vectorial (VAR) pueden pronosticar datos de series temporales OHLC (apertura, máximo, mínimo y cierre) del mercado Forex. Este artículo trata sobre la implementación de VAR, el entrenamiento de modelos y la previsión en tiempo real en MetaTrader 5, lo que ayuda a los traders a analizar los movimientos interdependientes de las divisas y a mejorar sus estrategias de trading.
Cada período de mercado tiene un principio y un final, y cada uno cierra con un precio que define su sentimiento, al igual que cualquier sesión de velas japonesas. Comprender estos puntos de referencia nos permite evaluar el estado de ánimo predominante del mercado, revelando si las fuerzas alcistas o bajistas tienen el control. En este análisis, damos un paso importante al desarrollar una nueva función dentro del Sincronizador de Períodos de Mercado, que visualiza las sesiones del mercado Forex para facilitar la toma de decisiones de trading más informadas. Esta herramienta puede ser especialmente útil para identificar, en tiempo real, qué bando —alcistas o bajistas— domina la sesión. Exploremos este concepto y descubramos las conclusiones que ofrece.
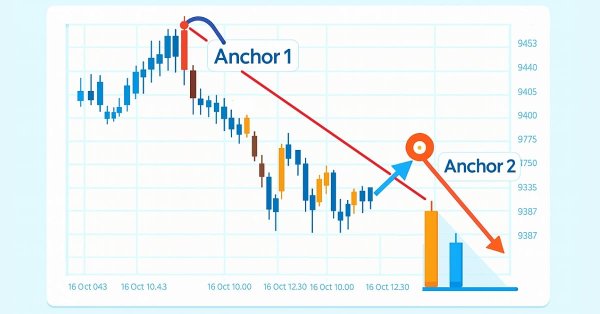
Este artículo explica cómo crear un Asesor Experto (EA) que interactúe con los objetos del gráfico, en particular con las líneas de tendencia, para identificar y operar con oportunidades de ruptura y reversión. Aprenderás cómo el Asesor Experto (EA) confirma las señales válidas, gestiona la frecuencia de las operaciones y mantiene la coherencia con las estrategias seleccionadas por el usuario.
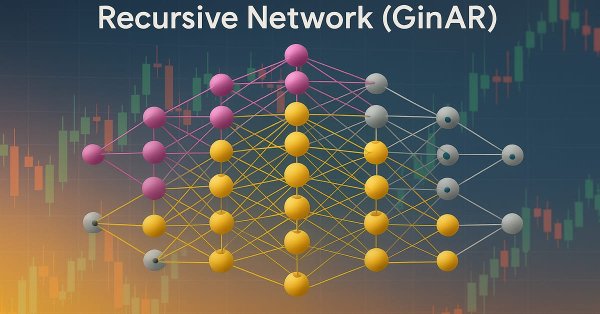
Les presentamos la parte final de la serie dedicada a GinAR, un framework de red neuronal para la predicción de series temporales. En este artículo, vamos a analizar los resultados de las pruebas realizadas al modelo con datos nuevos y a evaluar su robustez en condiciones reales de mercado.
Hoy les invitamos a explorar una nueva implementación de los componentes clave del framework GinAR, un algoritmo adaptativo para trabajar con series temporales de grafos. El artículo ofrece un análisis paso a paso de la arquitectura y los algoritmos de propagación directa e inversa del error.
En este artículo se explica cómo crear un asesor experto que detecte las zonas de soporte y resistencia trazadas en el gráfico y ejecute operaciones automáticamente en función de ellas.
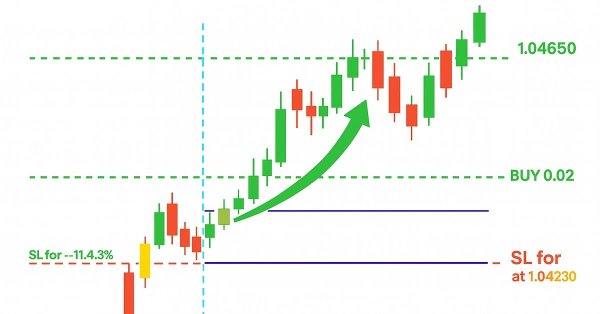
En este artículo, implementamos la ejecución de operaciones y la gestión de riesgos para la estrategia de scalping Envelopes Trend Bounce en MQL5. Implementamos la apertura de órdenes y controles de riesgo, como la orden de stop-loss y el dimensionamiento de posiciones. Concluimos con el backtesting y la optimización, partiendo de los fundamentos de la Parte 18.
El Parabolic SAR (SAR) y el Relative Vigor Index (RVI) son otro par de indicadores que podrían utilizarse conjuntamente en un asesor experto de MQL5. Este par de indicadores, al igual que los que hemos analizado anteriormente, también es complementario, ya que el SAR define la tendencia mientras que el RVI evalúa el impulso. Como de costumbre, utilizamos el asistente MQL5 para construir y probar cualquier potencial que pueda tener este emparejamiento de indicadores.
Este artículo explora cómo crear un Asesor Experto de Ruptura de Rango de Apertura (ORB, por sus siglas en inglés) en MQL5. Explica cómo el Asesor Experto (EA) identifica las rupturas del rango inicial del mercado y abre operaciones en consecuencia. También aprenderás a controlar el número de posiciones abiertas y a establecer una hora límite específica para detener las operaciones automáticamente.
En este artículo, analizamos un enfoque basado en datos para descubrir y validar niveles de retroceso de Fibonacci no estándar que los mercados podrían respetar. Presentamos un flujo de trabajo completo diseñado específicamente para su implementación en MQL5, que comienza con la recopilación de datos y la detección de barras o swings, y se extiende hasta la agrupación en clústeres, las pruebas de hipótesis estadísticas, el backtesting y la integración en una herramienta de Fibonacci de MetaTrader 5. El objetivo es crear un proceso reproducible que transforme las observaciones anecdóticas en señales de trading estadísticamente defendibles.
Utilizar una solución prefabricada para operar en los mercados financieros sin preocuparse por el funcionamiento interno del sistema puede parecer reconfortante, pero no siempre es así para los desarrolladores. Tarde o temprano, surgirá una actualización, un fallo de rendimiento o un error inesperado, y será fundamental rastrear con exactitud el origen del problema para diagnosticarlo y resolverlo rápidamente. Este artículo se centra en descubrir qué sucede normalmente entre bastidores en un Asesor Experto de trading, y en desarrollar una clase personalizada dedicada a mostrar y registrar los procesos de backend utilizando MQL5. Esto brinda tanto a los desarrolladores como a los traders la capacidad de localizar rápidamente errores, monitorear el comportamiento y acceder a información de diagnóstico específica para cada EA.
En los mercados financieros, las leyes del retroceso siguen siendo una de las fuerzas más indiscutibles. Una regla general es que el precio siempre retrocede, ya sea en movimientos amplios o incluso en los patrones de tick más pequeños, que a menudo adoptan la forma de un zigzag. Sin embargo, el patrón de retroceso en sí mismo nunca es fijo; sigue siendo incierto y solo puede anticiparse. Esta incertidumbre explica por qué los operadores se basan en múltiples niveles de Fibonacci, cada uno de los cuales conlleva una determinada probabilidad de influir en el mercado. En este análisis, presentamos una estrategia perfeccionada que aplica técnicas de Fibonacci para hacer frente a los retos que plantea operar poco después de los anuncios de acontecimientos económicos importantes. Al combinar los principios del retroceso con el comportamiento del mercado impulsado por eventos, nuestro objetivo es identificar oportunidades de entrada y salida más fiables. Te invitamos a seguir leyendo para conocer el análisis completo y ver cómo adaptar Fibonacci a la operativa posterior al evento.
Este artículo tiene como objetivo exponer y explicar los Fair Value Gaps, la lógica que subyace a su formación y aparición, y su aplicación al trading automatizado mediante Breakers y cambios en la estructura del mercado.
En este artículo, analizamos los fundamentos de los patrones armónicos, sus estructuras y cómo se aplican en el trading. Aprenderás sobre los retrocesos y las extensiones de Fibonacci, así como a implementar la detección de patrones armónicos en MQL5, sentando así las bases para crear herramientas de trading avanzadas y asesores expertos.
El trading basado en noticias suele requerir la gestión de múltiples posiciones y símbolos en muy poco tiempo debido al aumento de la volatilidad. En este artículo, abordamos los retos que plantea el trading con múltiples símbolos mediante la integración de esta función en nuestro EA «News Headline». En este artículo veremos cómo el trading algorítmico con MQL5 hace que el trading con múltiples símbolos sea más eficiente y eficaz.