Modelos de regresión no lineal en la bolsa de valores: ¿Es posible predecir los mercados financieros? Consideremos la creación de un modelo para pronosticar precios para EURUSD y crear dos robots basados en él: en Python y MQL5.
La optimización de políticas proximales es otro algoritmo del aprendizaje por refuerzo que actualiza la política, a menudo en forma de red, en pasos incrementales muy pequeños para garantizar la estabilidad del modelo. Examinamos cómo esto podría ser útil, tal y como hemos hecho en artículos anteriores, en un asesor experto creado mediante un asistente.
En este artículo, presentamos el algoritmo de optimización aritmética (AOA) basado en operaciones aritméticas simples: suma, resta, multiplicación y división. Estas operaciones matemáticas básicas sirven como base para encontrar soluciones óptimas a diversos problemas.
En línea con nuestra visión de simplificar la acción del precio, nos complace presentar otra herramienta que puede mejorar significativamente su análisis de mercado y ayudarle a tomar decisiones bien informadas. Esta herramienta muestra indicadores técnicos clave, como los precios del día anterior, los niveles significativos de soporte y resistencia, y el volumen de operaciones, al tiempo que genera automáticamente señales visuales en el gráfico.
Ya hemos creado bastantes componentes que ayudan a organizar la optimización automática. Durante la creación, seguimos la estructura cíclica tradicional: desde la creación de código mínimo funcional hasta la refactorización y la obtención de código mejorado. Es hora de empezar a limpiar nuestra base de datos, que también es un componente clave en el sistema que estamos creando.
En este artículo, examinamos el sistema Profitunity de Bill Williams, desglosando sus componentes principales y su enfoque único para operar en el caos del mercado. Guiamos a los lectores a través de la implementación del sistema en MQL5, centrándonos en la automatización de indicadores clave y señales de entrada/salida. Por último, probamos y optimizamos la estrategia, proporcionando información sobre su desempeño en diversos escenarios de mercado.
La diferencia temporal es otro algoritmo del aprendizaje por refuerzo que actualiza los valores Q basándose en la diferencia entre las recompensas previstas y las reales durante el entrenamiento del agente. Se centra específicamente en la actualización de los valores Q sin tener en cuenta su emparejamiento estado-acción. Por lo tanto, veremos cómo aplicar esto, tal y como hemos hecho en artículos anteriores, en un Asesor Experto creado mediante un asistente.
Hoy le proponemos familiarizarnos con el framework FinCon, un sistema multiagente basado en grandes modelos lingüísticos (LLM). El framework usa el refuerzo verbal conceptual para mejorar la toma de decisiones y la gestión del riesgo con el fin de realizar eficazmente diversas tareas financieras.
En este artículo se finaliza la implementación del breakeven por atr y rr en MQL5, junto con el desarrollo desde cero de una clase que permite cambiar fácilmente el tipo de breakeven sin necesidad de reingresar los parámetros. Se realizan múltiples backtests para evaluar el rendimiento de cada tipo, analizando sus ventajas y desventajas en el contexto del trading algorítmico.
El indicador Alligator, creado por Bill Williams, es un indicador versátil para identificar tendencias que proporciona señales claras y que a menudo se combina con otros indicadores. Las clases y el ensamblador del asistente MQL5 nos permiten probar una variedad de señales basadas en patrones, por lo que también tenemos en cuenta este indicador.
En el artículo analizaremos un enfoque innovador para predecir los movimientos de precios en los mercados financieros utilizando la computación cuántica. La atención se centrará en la aplicación del algoritmo Quantum Phase Estimation (QPE) para encontrar precursores de patrones de precios, lo que permitirá acelerar considerablemente el proceso de análisis de los datos de mercado.
Hoy querríamos presentarle el FinAgent, un framework de agente multimodal para el comercio financiero diseñado para analizar distintos tipos de datos que reflejan la dinámica del mercado y los patrones comerciales históricos.
Continuamos el trabajo iniciado de creación del framework FinMem, que utiliza enfoques de memoria multinivel que imitan los procesos cognitivos humanos. Esto permite al modelo no solo procesar eficazmente datos financieros complejos, sino también adaptarse a nuevas señales, mejorando sustancialmente la precisión y eficacia de las decisiones de inversión en mercados que cambian dinámicamente.
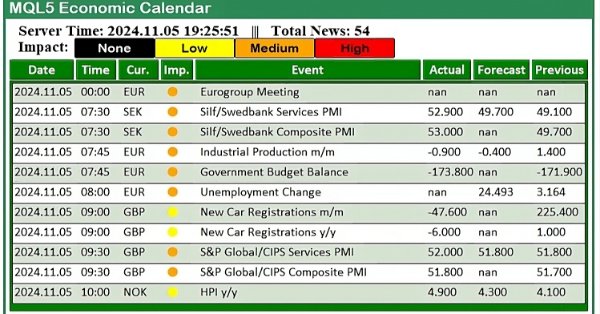
En este artículo, creamos un panel de noticias práctico utilizando el Calendario Económico MQL5 para mejorar nuestra estrategia comercial. Comenzamos diseñando el diseño, centrándonos en elementos clave como los nombres de los eventos, la importancia y el tiempo, antes de pasar a la configuración dentro de MQL5. Por último, implementamos un sistema de filtrado para mostrar sólo las noticias más relevantes, brindando a los operadores acceso rápido a eventos económicos impactantes.
El Ichimoku Kinko Hyo (IKH) es un reconocido indicador japonés que sirve como sistema de identificación de tendencias. Examinamos esto, patrón por patrón, como ha sido el caso en artículos similares anteriores, y también evaluamos sus estrategias e informes de pruebas con la ayuda de las clases de la biblioteca del asistente MQL5 y el ensamblaje.
Los enfoques de memoria multinivel que imitan los procesos cognitivos humanos permiten procesar datos financieros complejos y adaptarse a nuevas señales, lo cual contribuye a mejorar la eficacia de las decisiones de inversión en mercados dinámicos.
En el presente artículo, le presentamos el método Big Bang - Big Crunch, que consta de dos fases clave: la creación cíclica de puntos aleatorios y su compresión hasta una solución óptima. Este enfoque combina exploración y refinamiento, lo cual permite encontrar soluciones progresivamente mejores y descubre nuevas oportunidades en el campo de la optimización.
Hoy estudiaremos un nuevo enfoque del análisis de las tendencias del mercado basado en la visualización tridimensional y el análisis tensorial de la microestructura del mercado.
Las medias móviles y el oscilador estocástico podrían utilizarse para generar señales de trading que sigan la tendencia. Sin embargo, estas señales solo se observarán después de que se haya producido la acción del precio. Podemos superar eficazmente este retraso inherente a los indicadores técnicos utilizando la inteligencia artificial. Este artículo le enseñará cómo crear un asesor experto totalmente autónomo impulsado por IA de una manera que pueda mejorar cualquiera de sus estrategias de trading existentes. Incluso la estrategia comercial más antigua posible se puede mejorar.
En el artículo anterior, analizamos los fundamentos teóricos y pusimos en práctica los planteamientos del framework Multitask-Stockformer, que combina la transformada de wavelet y el modelo multitarea Self-Attention. Hoy seguiremos aplicando los algoritmos del framework anterior y evaluaremos su eficacia con datos históricos reales.
Le proponemos familiarizarse con un framework que combina la transformada de wavelet y el modelo multitarea Self-Attention con el objetivo de mejorar la capacidad de respuesta y la precisión de las previsiones en condiciones de mercado volátiles. La transformada de wavelet descompone los rendimientos de los activos en frecuencias altas y bajas, captando cuidadosamente las tendencias del mercado a largo plazo y las fluctuaciones a corto plazo.
Este artículo ampliará la clase de gestión de operaciones para incluir órdenes de compra y venta con límite (buy-stop y sell-stop) con el fin de operar con eventos de noticias e implementar una restricción de vencimiento en estas órdenes para evitar cualquier operación nocturna. Se incorporará una función de deslizamiento (slippage) al experto para intentar prevenir o minimizar el posible deslizamiento que puede producirse al utilizar órdenes stop en las operaciones, especialmente durante eventos noticiosos.
Continuamos nuestro análisis del sistema comercial híbrido StockFormer, que combina codificación predictiva y algoritmos de aprendizaje por refuerzo para el análisis de series temporales financieras. El sistema se basa en tres ramas del Transformer con un mecanismo Diversified Multi-Head Attention (DMH-Attn) que permite identificar patrones complejos y relaciones entre activos. Ya nos hemos familiarizado con los aspectos teóricos del framework e implementado los mecanismos de DMH-Attn, así que hoy hablaremos sobre la arquitectura de los modelos y su entrenamiento.
Hoy desarrollaremos un sistema comercial modular que combina Python para el análisis de datos con MQL5 para la ejecución de transacciones. Sus cuatro módulos independientes supervisan en paralelo distintos aspectos del mercado: volúmenes, arbitraje, economía y riesgo, y utilizan RandomForest con 400 árboles para el análisis. Se hace especial hincapié en la gestión del riesgo, porque sin una gestión eficaz del riesgo, ni siquiera los algoritmos comerciales más avanzados sirven de mucho.
Las tendencias son una parte importante de muchas estrategias comerciales. En este artículo analizaremos algunas de las herramientas utilizadas para identificar tendencias y sus características. Comprender e interpretar correctamente las tendencias puede mejorar sustancialmente los resultados comerciales y minimizar los riesgos.
Hoy le presentamos el StockFormer, un sistema comercial híbrido que combina algoritmos de codificación predictiva y de aprendizaje por refuerzo (RL). El framework utiliza 3 ramas del Transformer con un mecanismo Diversified Multi-Head Attention (DMH-Attn) integrado que mejora el módulo de atención vainilla gracias a un bloque Feed-Forward multicabeza que permite captar diversos patrones de series temporales en diferentes subespacios.
En el artículo anterior, presentamos el framework adaptativo multiagente MASAAT, que usa un conjunto de agentes para analizar de forma cruzada una serie temporal multimodal a diferentes escalas de representación de datos. Hoy llevaremos a una conclusión lógica el trabajo iniciado para aplicar los planteamientos de este framework usando MQL5.
Monte-Carlo es el cuarto algoritmo diferente de aprendizaje por refuerzo que estamos considerando con el objetivo de explorar su implementación en los asesores expertos ensamblados por el asistente. Aunque se basa en el muestreo aleatorio, ofrece numerosas posibilidades de simulación que podemos aprovechar.
Hoy le presentamos la estructura multiagente adaptativa de optimización de portafolios (MASAAT), que combina mecanismos de atención y análisis de series temporales. El MASAAT genera un conjunto de agentes que analizan series de precios y cambios direccionales, permitiendo identificar fluctuaciones sustanciales en los precios de los activos a diferentes niveles de detalle.
El artículo presenta una forma sencilla y asequible de usar redes neuronales en un asesor comercial que no requiere conocimientos profundos en aprendizaje automático. El método excluye la normalización de la función objetivo y elimina los problemas de "explosión de pesos" y "estupor de la red", posibilitando un aprendizaje intuitivo y un control visual de los resultados.
¿Cómo funciona la negociación de portafolios en Fórex? ¿Cómo pueden sintetizarse la teoría de portafolios de Markowitz para optimizar las proporciones de los portafolios y el modelo VaR para optimizar el riesgo de los portafolios? Hoy crearemos un código de teoría de portafolios en el que, por un lado, obtendremos un riesgo bajo y, por otro, una rentabilidad aceptable a largo plazo.
En este artículo, exploramos cómo utilizar el Calendario Económico MQL5 para operar, comenzando por comprender sus funciones principales. A continuación, implementamos las funciones clave del Calendario Económico en MQL5 para extraer datos relevantes de noticias que nos ayuden a tomar decisiones de trading. Finalmente, concluimos mostrando cómo utilizar esta información para mejorar las estrategias comerciales de manera efectiva.
En este artículo, creamos un Asesor Experto MQL5 basado en la estrategia de ruptura del rango diario (Daily Range Breakout). Cubrimos los conceptos clave de la estrategia, diseñamos el plano del EA e implementamos la lógica de ruptura en MQL5. Al final, exploramos técnicas para realizar pruebas retrospectivas y optimizar el EA con el fin de maximizar su eficacia.
En el artículo anterior, nos familiarizamos con el framework MASA, un framework adaptativo multiagente que combina enfoques de aprendizaje por refuerzo y estrategias adaptativas para ofrecer un equilibrio armonioso entre rentabilidad y riesgo en condiciones de mercado turbulentas. Asimismo, construimos la funcionalidad de los agentes individuales de este framework. En este artículo continuaremos el trabajo empezado, llevándolo a su conclusión lógica.
Hoy les propongo familiarizarse con el MASA, un framework adaptativo multiagente que combina el aprendizaje por refuerzo y las estrategias adaptativas para ofrecer un equilibrio armonioso entre la rentabilidad y la gestión del riesgo en condiciones de mercado turbulentas.
En artículos anteriores, revisamos los aspectos teóricos del framework PSformer, que incluye dos importantes innovaciones en la arquitectura del Transformer clásico: el mecanismo de compartición de parámetros (PS) y la atención a los segmentos espaciotemporales (SegAtt). En este artículo, continuaremos el trabajo sobre la implementación de los enfoques propuestos mediante MQL5.
Hoy proponemos al lector un primer contacto con el nuevo framework PSformer, que adapta la arquitectura del Transformer vainilla para resolver problemas de previsión de series temporales multidimensionales. El framework se basa en dos innovaciones clave: el mecanismo de compartición de parámetros (PS) y la atención a los segmentos espaciotemporales (SegAtt).
Hoy discutiremos cómo mejorar la seguridad del Panel de administrador comercial que actualmente se encuentra en desarrollo. Exploraremos cómo implementar MQL5 en una nueva estrategia de seguridad, integrando la API de Telegram para la autenticación de dos factores (2FA). Esta discusión proporcionará información valiosa sobre la aplicación de MQL5 para reforzar las medidas de seguridad. Además, examinaremos la función MathRand, centrándonos en su funcionalidad y cómo se puede utilizar de forma efectiva dentro de nuestro marco de seguridad. ¡Sigue leyendo para descubrir más!
En este artículo, nos centramos en transformar nuestro panel de control MQL5 estático en una herramienta interactiva habilitando la capacidad de respuesta de los botones. Exploramos cómo automatizar la funcionalidad de los componentes de la interfaz gráfica de usuario (GUI), asegurándonos de que reaccionen adecuadamente a los clics de los usuarios. Al final del artículo, establecemos una interfaz dinámica que mejora la participación del usuario y la experiencia comercial.
Las aplicaciones de MetaQuotes, incluidas las plataformas MetaTrader 5 y MetaTrader 4, pueden instalarse en dispositivos con sistema operativo HarmonyOS NEXT usando el componente DroiTong. Este artículo ofrece una guía paso a paso para instalar aplicaciones en su teléfono o portátil.