Apresentamos um algoritmo de trading inovador que combina algoritmos evolutivos com aprendizado profundo por reforço para operar no mercado Forex. O algoritmo utiliza um mecanismo de extinção das estratégias ineficientes, com o objetivo de otimizar a estratégia de negociação.
Estamos finalizando a implementação do framework MacroHFT para trading de alta frequência com criptomoedas, que utiliza aprendizado por reforço dependente de contexto e memória para se adaptar às condições dinâmicas do mercado. E para concluir este artigo, será realizado um teste com os métodos implementados utilizando dados históricos reais, a fim de avaliar sua eficácia.
Este projeto explora a fusão entre aprendizado profundo e análise técnica para testar estratégias de trading no mercado de câmbio (forex). Um script em Python é usado para experimentação rápida, utilizando um modelo ONNX juntamente com indicadores tradicionais como PSAR, SMA e RSI para prever movimentos do par EUR/USD. Um script em MetaTrader 5 então leva essa estratégia para um ambiente ao vivo, usando dados históricos e análise técnica para tomar decisões de trading mais informadas. Os resultados do backtesting indicam uma abordagem cautelosa, porém consistente, com foco em gestão de risco e crescimento estável em vez da busca agressiva por lucros.
Vamos explorar métodos de discretização de preços com Python + MQL5. Neste artigo, compartilho minha experiência prática no desenvolvimento de uma biblioteca em Python que implementa uma variedade de abordagens para formar barras, desde as clássicas Volume e Range bars até métodos mais exóticos como Renko e Kagi. Barras, candles de três linhas rompidas, range bars — qual é a sua estatística? De que outras formas podemos representar os preços de maneira discreta?
Adicionaremos Aprendizado Profundo a esses três exemplos que foram publicados em artigos anteriores e compararemos os resultados com os anteriores. O objetivo é aprender como adicionar Deep Learning a outros EAs.
Apresento o framework MacroHFT, que aplica aprendizado por reforço contextual com memória para melhorar as decisões em trading de alta frequência de criptomoedas, utilizando dados macroeconômicos e agentes adaptativos.
Neste artigo, vamos analisar um novo algoritmo populacional de otimização, o CPA (Cyclic Parthenogenesis Algorithm), inspirado na estratégia reprodutiva única dos pulgões. O algoritmo combina dois mecanismos de reprodução — partenogênese e sexual — e utiliza uma estrutura de colônia populacional com possibilidade de migração entre colônias. As principais características do algoritmo são a alternância adaptativa entre diferentes estratégias reprodutivas e o sistema de troca de informação entre colônias por meio do mecanismo de voo.
Este artigo fala sobre a experiência de desenvolver um sistema de negociação híbrido que combina análise técnica clássica com redes neurais. O autor destrincha a arquitetura do sistema, desde a análise básica de padrões e estrutura da rede neural até os mecanismos de tomada de decisão, compartilhando código real e observações práticas.
Continuamos a implementação das abordagens propostas pelos autores do framework FinCon. O FinCon é um sistema multiagente baseado em grandes modelos de linguagem (LLM). Hoje vamos implementar os módulos necessários e realizar testes abrangentes do modelo com dados históricos reais.
Apresentamos o framework FinCon, que é um sistema multiagente baseado em grandes modelos de linguagem (LLM). O framework utiliza reforço verbal conceitual para melhorar a tomada de decisões e o gerenciamento de riscos, permitindo realizar diversas tarefas financeiras de forma eficiente.
Este trabalho apresenta uma análise da interação entre diferentes funções de ativação e algoritmos de otimização no contexto do treinamento de redes neurais. A atenção principal está voltada para a comparação entre o ADAM clássico e sua versão populacional ao lidar com uma ampla gama de funções de ativação, incluindo as funções oscilatórias ACON e Snake. Mediante uma arquitetura MLP minimalista (1-1-1) e um único exemplo de treino, isola-se a influência das funções de ativação no processo de otimização, eliminando interferências de outros fatores. Propomos um método de controle dos pesos da rede por meio dos limites das funções de ativação e um mecanismo de reflexão de pesos, permitindo evitar problemas de saturação e estagnação no aprendizado.
Este artigo analisa uma abordagem inovadora para prever os movimentos de preços nos mercados financeiros mediante computação quântica. O foco principal está na aplicação do algoritmo de estimativa de fase quântica (QPE) para buscar precursores de padrões de preços, o que permite acelerar significativamente o processo de análise de dados de mercado.
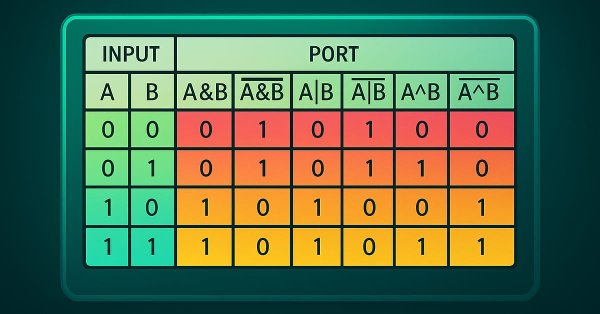
Este artigo apresenta uma abordagem inovadora para a análise técnica, baseada na conversão dos movimentos de preço em código binário. O autor mostra como diferentes aspectos do comportamento do mercado - desde movimentos simples de preço até padrões complexos - podem ser codificados em sequências de zeros e uns.
Apresentamos o framework do agente multimodal para negociação financeira FinAgent, projetado para analisar dados de diferentes tipos que refletem a dinâmica do mercado e padrões históricos de negociação.
Damos continuidade ao desenvolvimento do framework FinMem, que utiliza abordagens de memória multinível, imitando os processos cognitivos humanos. Isso permite que o modelo não apenas processe dados financeiros complexos de forma eficiente, mas também se adapte a novos sinais, aumentando significativamente a precisão e a efetividade das decisões de investimento em mercados altamente dinâmicos.
As abordagens de memória em camadas, que imitam os processos cognitivos humanos, permitem processar dados financeiros complexos e se adaptar a novos sinais, o que contribui para decisões de investimento mais eficazes em mercados dinâmicos.
Este artigo apresenta o método Big Bang - Big Crunch, que possui duas fases principais: a criação cíclica de pontos aleatórios e sua compressão em direção à solução ótima. Essa abordagem combina diversificação e intensificação, permitindo encontrar gradualmente soluções melhores e abrindo novas possibilidades na área de otimização.
Este artigo explora um algoritmo de seleção de recursos introduzido no artigo 'Local Feature Selection for Data Classification' de Narges Armanfard et al. O algoritmo é implementado em Python para construir modelos de classificação binária que podem ser integrados com aplicativos MetaTrader 5 para inferência.
No artigo anterior, exploramos os fundamentos teóricos e começamos a implementar as abordagens do framework Multitask-Stockformer, que combina wavelet transform e o modelo multitarefa Self-Attention. Damos continuidade à implementação dos algoritmos desse framework e avaliamos sua eficácia com dados históricos reais.
Vamos considerar uma nova abordagem para analisar tendências de mercado, baseada em visualização tridimensional e análise tensora da microestrutura do mercado.
Neste artigo mostrarei como, uma simples mudança no código, a fim de tornar o neurônio um pouco mais especializado. Pode tornar a fase de treinamento consideravelmente mais rápida. Visto que uma vez que o neurônio, ou rede neural, como será visto mais para frente. Já estiver sido treinada. O trabalho executado por ela, será feito de maneira muito mais rápida. Também falarei de um problema que existe, do qual poucos mencionam.
Apresentamos um framework que combina a transformação wavelet com um modelo multitarefa de Self-Attention, visando aumentar a responsividade e a precisão das previsões em cenários de mercado voláteis. A transformação wavelet permite decompor o retorno dos ativos em frequências altas e baixas, capturando com precisão as tendências de longo prazo do mercado e as flutuações de curto prazo.
Damos continuidade à análise do StockFormer, um sistema híbrido de negociação que combina codificação preditiva e algoritmos de aprendizado por reforço para análise de séries temporais financeiras. O sistema se baseia em três ramificações Transformer com o mecanismo Diversified Multi-Head Attention (DMH-Attn), que permite identificar padrões complexos e interrelações entre ativos. Anteriormente, aprendemos os aspectos teóricos do framework e implementamos os mecanismos do DMH-Attn; hoje vamos abordar a arquitetura dos modelos e seu treinamento.
O algoritmo do buraco negro (Black Hole Algorithm, BHA) utiliza os princípios da gravidade dos buracos negros para otimizar soluções. Neste artigo, vamos explorar como o BHA atrai as melhores soluções, evitando mínimos locais, e por que esse algoritmo se tornou uma ferramenta poderosa para resolver problemas complexos. Descubra como ideias simples podem gerar resultados impressionantes no mundo da otimização.
Estamos desenvolvendo um sistema de trading modular que combina Python para análise de dados com MQL5 para execução de ordens. Quatro módulos independentes monitoram paralelamente diferentes aspectos do mercado: volumes, arbitragem, economia e riscos, utilizando RandomForest com 400 árvores para análise. É dado um foco especial no gerenciamento de risco, pois sem uma gestão adequada, até os algoritmos de trading mais avançados tornam-se inúteis.
O artigo analisa em detalhes os componentes-chave e as inovações do algoritmo de otimização ATA, que é um método evolutivo com um sistema de comportamento duplo único, que se adapta conforme a situação. Utilizando cruzamento para uma diversificação aprofundada, e migração para busca quando há estagnação em ótimos locais, o ATA combina aprendizado individual e social.
Apresentamos o sistema de negociação híbrido StockFormer, que combina codificação preditiva e algoritmos de aprendizado por reforço (RL). O framework utiliza 3 ramos Transformer com mecanismo integrado Diversified Multi-Head Attention (DMH-Attn), que melhora o módulo de atenção padrão com um bloco Feed-Forward multicabeça, permitindo capturar padrões de séries temporais em diferentes subespaços.
Este artigo apresenta uma forma simples e acessível de usar uma rede neural em um EA, que não exige conhecimento aprofundado em aprendizado de máquina. O método elimina a necessidade de normalizar a função alvo e evita problemas como “explosão de pesos” e “paralisação da rede”, oferecendo um aprendizado intuitivo com controle visual dos resultados.
No artigo anterior, exploramos o framework adaptativo multiagente MASAAT, que utiliza um conjunto de agentes para realizar análise cruzada de séries temporais multimodais em diferentes escalas de representação dos dados. Hoje, concluiremos o trabalho iniciado anteriormente, implementando as abordagens desse framework utilizando MQL5.
Estamos abrindo um novo mundo de trading automatizado em barras 3D. Como seria um robô de trading operando em barras multidimensionais de preço, e será que os clusters “amarelos” das barras 3D conseguem prever reversões de tendência? Como é o trading em múltiplas dimensões?
Este artigo apresenta a transformação do conhecido e popular método de otimização por gradiente ADAM em um algoritmo populacional e sua modificação com a introdução de indivíduos híbridos. A nova abordagem permite criar agentes que combinam elementos de soluções bem-sucedidas usando uma distribuição probabilística. A principal inovação é a formação de indivíduos híbridos populacionais, que acumulam de forma adaptativa informações das soluções mais promissoras, aumentando a eficácia da busca em espaços multidimensionais complexos.
Apresentamos a estrutura adaptativa multiagente para otimização de portfólio financeiro (MASAAT), que integra mecanismos de atenção e análise de séries temporais. O MASAAT forma um conjunto de agentes que analisam séries de preços e mudanças direcionais, permitindo identificar variações significativas nos preços dos ativos em diferentes níveis de detalhamento.
No artigo anterior, conhecemos o framework adaptativo multiagente MASA, que combina abordagens de aprendizado por reforço com estratégias adaptativas, garantindo um equilíbrio harmônico entre lucratividade e riscos em condições turbulentas de mercado. Implementamos o funcional de agentes individuais deste framework, e neste artigo continuaremos o trabalho iniciado, levando-o à sua conclusão lógica.
Apresento o framework adaptativo multiagente MASA, que une aprendizado por reforço e estratégias adaptativas, oferecendo um equilíbrio harmonioso entre rentabilidade e controle de riscos em condições de mercado turbulentas.
Modelos de regressão não linear no mercado: é realmente possível prever os mercados financeiros? Vamos tentar criar um modelo para prever os preços do euro-dólar e, com base nele, fazer dois robôs: um em Python e outro em MQL5.
No artigo anterior, abordamos os aspectos teóricos do framework PSformer, que incorpora duas inovações principais na arquitetura clássica do Transformer: o mecanismo de compartilhamento de parâmetros (Parameter Shared — PS) e a atenção a segmentos espaço-temporais (SegAtt). Neste artigo, damos continuidade à implementação dessas abordagens usando os recursos do MQL5.
Apresentamos o novo framework PSformer, que adapta a arquitetura do Transformer puro para resolver tarefas de previsão de séries temporais multivariadas. O framework é baseado em duas inovações principais: o mecanismo de compartilhamento de parâmetros (PS) e a atenção aos segmentos espaço-temporais (SegAtt).
Neste artigo, apresentamos o Algoritmo de Otimização Aritmética (Arithmetic Optimization Algorithm, AOA), que se baseia em operações aritméticas simples: adição, subtração, multiplicação e divisão. Essas operações matemáticas básicas são fundamentais para a busca de soluções ótimas em diversas tarefas.
O SAMformer propõe uma solução para os principais problemas do Transformer na previsão de séries temporais de longo prazo, incluindo a complexidade do treinamento e a fraca capacidade de generalização em amostras pequenas. Sua arquitetura rasa e a otimização com consideração da nitidez garantem o desvio de mínimos locais ruins. Neste artigo, continuaremos a implementação das abordagens utilizando MQL5 e avaliaremos seu valor prático.
Aprendizado por Reforço é um dos três pilares principais do aprendizado de máquina, ao lado do aprendizado supervisionado e do aprendizado não supervisionado. Portanto, ele está relacionado ao controle ótimo, ou seja, aprender a melhor política de longo prazo que melhor se adeque à função objetivo. É nesse contexto que exploramos seu possível papel no processo de aprendizado de uma MLP (rede neural de múltiplas camadas) de um Expert Advisor montado pelo assistente do MQL5 Wizard.