Este artigo simplifica a arbitragem triangular, mostrando como usar previsões e softwares especializados para negociar moedas de forma mais inteligente, mesmo se você for novo no mercado. Pronto para negociar com expertise?
Na segunda parte do artigo, vamos para a implementação prática do algoritmo BSO, realizaremos testes com funções de teste e compararemos a eficiência do BSO com outros métodos de otimização.
Regressões espúrias ocorrem quando duas séries temporais exibem um alto grau de correlação puramente por acaso, levando a resultados enganosos na análise de regressão. Em tais casos, embora as variáveis possam parecer relacionadas, a correlação é coincidencial e o modelo pode ser pouco confiável.
Pesquisa de Arquitetura Neural, uma abordagem automatizada para determinar as configurações ideais de uma rede neural, pode ser um diferencial ao enfrentar muitas opções e grandes conjuntos de dados de teste. Examinamos como, quando emparelhado com Vetores Próprios, esse processo pode se tornar ainda mais eficiente.
Vamos explorar a arbitragem estatística, pesquisar com Python símbolos correlacionados e cointegrados, criar um indicador para o coeficiente de Pearson e desenvolver um EA para negociar arbitragem estatística com previsões feitas com Python e modelos ONNX.
Neste artigo, apresentamos a implementação de um algoritmo de seleção de características descrito em um artigo acadêmico intitulado "FREL: Um algoritmo estável de seleção de características", chamado de Ponderação de Características como Aprendizado Baseado em Energia Regularizada.
Descubra o guia definitivo para iniciantes na criação de Expert Advisors (EAs) com MQL5 em nosso artigo abrangente. Aprenda passo a passo como construir EAs utilizando pseudocódigo e aproveite o poder do código gerado por IA. Seja você novo no trading algorítmico ou esteja buscando aprimorar suas habilidades, este guia oferece um caminho claro para criar EAs eficazes.
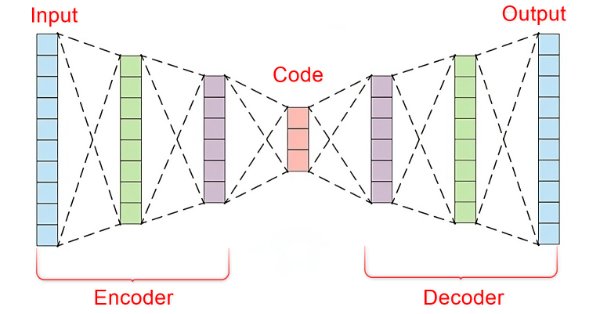
No mundo acelerado dos mercados financeiros, separar sinais significativos do ruído é crucial para o sucesso nas operações de trading. Ao empregar arquiteturas sofisticadas de redes neurais, os autoencoders se destacam ao descobrir padrões ocultos dentro dos dados de mercado, transformando entradas ruidosas em insights acionáveis. Neste artigo, exploramos como os autoencoders estão revolucionando as práticas de trading, oferecendo aos traders uma ferramenta poderosa para melhorar a tomada de decisões e ganhar uma vantagem competitiva nos mercados dinâmicos de hoje.
Neste artigo, continuamos nossa exploração da família de algoritmos do Método de Agrupamento de Manipulação de Dados, com a implementação do Algoritmo Combinatório, juntamente com sua versão refinada, o Algoritmo Combinatório Seletivo em MQL5.
O desejo de obter previsões mais precisas leva os pesquisadores a complicar os modelos de previsão. Isso, por sua vez, aumenta os custos de treinamento e manutenção do modelo. Mas será que isso sempre é justificado? Neste artigo, proponho que você conheça um algoritmo que utiliza a simplicidade e a velocidade dos modelos lineares, e demonstra resultados no nível dos melhores com uma arquitetura mais complexa.
ONNX é uma ótima ferramenta para integrar códigos complexos de IA entre diferentes plataformas, sendo uma ferramenta excelente, mas que vem com alguns desafios que devem ser superados para aproveitar ao máximo suas capacidades. Neste artigo, discutimos os problemas mais comuns que você pode enfrentar e como mitigá-los.
A previsão desempenha um papel importante na análise de séries temporais. No novo artigo, falaremos sobre as vantagens da segmentação de séries temporais.
Neste artigo, quero apresentar a vocês um novo método abrangente de previsão de séries temporais, que combina harmoniosamente as vantagens dos modelos lineares e dos transformers.
Há muito já aprendemos que o pré-processamento dos dados brutos desempenha um grande papel na estabilidade do treinamento do modelo. E, para o processamento online de dados "brutos", frequentemente usamos a camada de normalização em lote. No entanto, às vezes surge a necessidade de um procedimento inverso. Um dos possíveis métodos para resolver tais tarefas é discutido neste artigo.
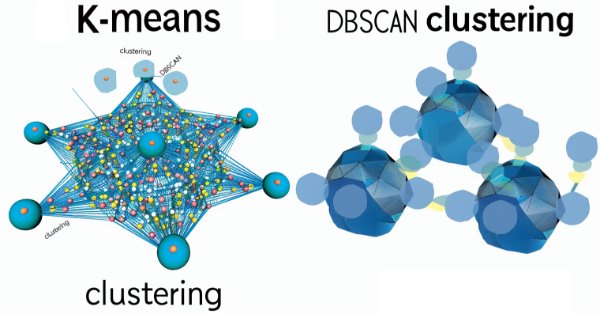
Neste artigo, discutimos um método inovador de otimização chamado BSO (Brain Storm Optimization), inspirado na tempestade de ideias (brainstorming). Também abordamos um novo enfoque para resolver problemas de otimização multimodal que utiliza o BSO, permitindo encontrar várias soluções ótimas sem a necessidade de definir previamente o número de subpopulações. Além disso, analisamos os métodos de clusterização K-Means e K-Means++.
Neste artigo, estudaremos algoritmo Boids, baseado em exemplos únicos de comportamento de enxame de animais. O algoritmo Boids, por sua vez, serviu como base para a criação de uma classe inteira de algoritmos, agrupados sob o nome de "Inteligência de Enxame".
O algoritmo Conformer, apresentado aqui, foi desenvolvido para prever o tempo, que, em termos de variabilidade e imprevisibilidade, pode ser comparado aos mercados financeiros. O Conformer é um método complexo que combina as vantagens dos modelos de atenção e das equações diferenciais ordinárias.
Neste artigo começamos a de fato criar algo que muitos ficam admirados em ver funcionando. Um simples e singelo neurônio que conseguiremos programar com muito pouco código em MQL5.O neurônio funcionou perfeitamente nos testes que fiz. Bem, vamos voltar um pouco, nesta mesma série sobre redes neurais, para que você possa entender do que estou falando.
Máquinas de Vetores de Suporte classificam dados com base em classes predefinidas, explorando os efeitos de aumentar sua dimensionalidade. É um método de aprendizado supervisionado que é bastante complexo, dado seu potencial para lidar com dados multidimensionais. Neste artigo, consideramos como uma implementação muito básica de dados bidimensionais pode ser feita de maneira mais eficiente com o Polinômio de Newton ao classificar a ação do preço.
Esse será um guia detalhado sobre como desenvolver um robô de trading baseado em aprendizado de máquina. Realizaremos a coleta e preparação de dados e características. Para a execução do projeto, utilizaremos a linguagem de programação Python e bibliotecas, bem como a plataforma MetaTrader 5.
Os algoritmos de agrupamento em aprendizado de máquina são ferramentas importantes de aprendizado não supervisionado que permitem dividir os dados brutos em grupos com características semelhantes. Com esses grupos, é possível, por exemplo, realizar análise de mercado para um cluster específico, identificar os clusters mais resilientes em novos conjuntos de dados e também realizar inferências causais. Este artigo apresenta um método original para o agrupamento de séries temporais, utilizando a linguagem Python.
Embarque na próxima fase da nossa jornada com MQL5. Neste artigo esclarecedor e amigável para iniciantes, exploraremos as funções restantes de arrays, desmistificando conceitos complexos para capacitá-lo a criar estratégias de negociação eficientes. Discutiremos as funções ArrayPrint, ArrayInsert, ArraySize, ArrayRange, ArrayRemove, ArraySwap, ArrayReverse e ArraySort. Eleve sua expertise em negociação algorítmica com essas funções essenciais de arrays. Junte-se a nós no caminho para a maestria em MQL5!
Mergulhe no coração das redes neurais enquanto desmistificamos os algoritmos de otimização usados dentro das redes neurais. Neste artigo, descubra as principais técnicas que desbloqueiam todo o potencial das redes neurais, impulsionando seus modelos a novos patamares de precisão e eficiência.
O artigo explora o BSA, um algoritmo baseado no comportamento das aves, inspirado na interação coletiva das aves em bando na natureza. Diferentes estratégias de busca dos indivíduos no BSA, incluindo a alternância entre comportamento de voo, vigilância e procura de alimento, tornam esse algoritmo multifacetado. Ele utiliza os princípios de comportamento de bando, comunicação, adaptabilidade, liderança e acompanhamento das aves para a busca eficaz de soluções ótimas.
A Fusão Espaço-Temporal, que utiliza métricas de 'espaço' e tempo na modelagem de dados, é principalmente útil em sensoriamento remoto e uma série de outras atividades baseadas em imagens, permitindo uma melhor compreensão do nosso ambiente. Graças a um artigo publicado, adotamos uma abordagem inovadora ao usá-la, examinando seu potencial para traders.
Clustering Espacial Baseado em Densidade para Aplicações com Ruído é uma forma não supervisionada de agrupar dados que dificilmente requer parâmetros de entrada, exceto por apenas 2, o que, quando comparado a outras abordagens como k-means, é uma vantagem. Vamos explorar como isso pode ser construtivo para testar e, eventualmente, negociar com Expert Advisers montados no Wizard.
Podemos nos beneficiar da sazonalidade ao criar modelos de Deep Learning com Python? A filtragem de dados para os modelos ONNX ajuda a obter melhores resultados? Qual período de tempo devemos usar? Cobriremos tudo isso neste artigo.
Aqui, vamos mergulhar no mundo da hibridização de algoritmos de otimização, analisando três tipos principais: mistura de estratégias, hibridização sequencial e paralela. Realizaremos uma série de experimentos combinando e testando algoritmos de otimização relevantes.
Neste artigo, analisaremos o gerador de números aleatórios Mersenne Twister e o compararemos com o gerador padrão do MQL5. Veremos como a qualidade dos geradores de números aleatórios influencia os resultados dos algoritmos de otimização.
Em trabalhos anteriores, sempre avaliamos o estado atual do ambiente. No entanto, a dinâmica das mudanças dos indicadores sempre ficou "nos bastidores". Neste artigo, quero apresentar a vocês um algoritmo que permite avaliar a mudança direta dos dados entre dois estados consecutivos do ambiente.
Neste artigo, faremos a confecção de um neurônio básico. Apesar de ele ser algo simples, e muitos acharem que o código é totalmente bobo e sem nenhum propósito. Quero que você, meu caro leitor, e entusiasta pelo tema de redes neurais. Brinque e se divirta estudando este simples esboço de neurônio. Não precisa ficar com receio de mexer no código a fim de entender o mesmo.
O artigo examina o tema de pareamento na inferência causal. O pareamento é utilizado para comparar observações semelhantes em um conjunto de dados. Isso é necessário para determinar corretamente os efeitos causais e eliminar o viés. O autor explica como isso ajuda na construção de sistemas de negociação baseados em aprendizado de máquina, que se tornam mais estáveis em novos dados nos quais não foram treinados. O escore de propensão desempenha um papel central e é amplamente utilizado na inferência causal.
O algoritmo de otimização de baleias (WOA) é um algoritmo metaheurístico inspirado pelo comportamento e pelas estratégias de caça das baleias-jubarte. A ideia principal do WOA é imitar o chamado método de alimentação "rede de bolhas", em que as baleias criam bolhas ao redor de suas presas para depois atacá-las em um movimento espiral.
Neste artigo, apresento o algoritmo GTGAN, que foi introduzido em janeiro de 2024 para resolver tarefas complexas de criação de layout arquitetônico com restrições de grafos.
Continuamos nosso experimento que visa examinar o comportamento dos algoritmos de otimização de população no contexto de sua capacidade de escapar eficientemente de mínimos locais quando a diversidade da população é baixa e alcançar máximos globais. Os resultados da pesquisa são fornecidos.
Vamos guiá-lo por todo o processo de DL com Python para criar um modelo GRU em ONNX, culminando na criação de um Expert Advisor (EA) projetado para negociação, e, posteriormente, comparando o modelo GRU com o modelo LSTM.
No artigo anterior, nos familiarizamos com um dos métodos de detecção de objetos em imagens. No entanto, o processamento de imagens estáticas é um pouco diferente do trabalho com séries temporais dinâmicas, como aquelas relacionadas à dinâmica dos preços que estamos analisando. Neste artigo, quero apresentar a você o método de detecção de objetos em vídeo, que é mais relevante para a nossa tarefa atual.